

Xe lăn chịu mức thuế suất bao nhiêu?
Khi kinh doanh bất kỳ mặt hàng nào, việc nắm rõ các quy định về thuế là vô cùng quan trọng, đặc biệt là thuế giá trị gia tăng (GTGT). Đối với mặt hàng xe lăn, một sản phẩm đặc thù phục vụ người khuyết tật và người bệnh, nhiều người có thể thắc mắc về mức thuế suất áp dụng. Bài viết này sẽ làm rõ vấn đề này dựa trên các quy định pháp luật hiện hành và sắp tới.
Xe lăn thuộc mã ngành kinh doanh nào?
Trong Hệ thống ngành kinh tế Việt Nam ban hành kèm theo Quyết định 27/2018/QĐ-TTg của Thủ tướng Chính phủ, hoạt động liên quan đến xe lăn được phân loại cụ thể như sau:
Mã ngành kinh doanh cho xe lăn
1. Sản xuất xe lăn
Nếu bạn đang kinh doanh trong lĩnh vực sản xuất xe lăn, mã ngành phù hợp là:
- Mã ngành 3092: Sản xuất xe đạp và xe cho người khuyết tật.
Nhóm này bao gồm việc sản xuất các loại xe dùng cho người khuyết tật, có hoặc không có động cơ, cũng như sản xuất các bộ phận và phụ tùng của chúng.
2. Bán buôn, bán lẻ xe lăn
Đối với hoạt động bán buôn hoặc bán lẻ xe lăn, mã ngành sẽ phụ thuộc vào việc bạn bán chuyên biệt xe lăn hay bán kèm các thiết bị y tế, dụng cụ chỉnh hình khác.
- Nếu bạn bán buôn hoặc bán lẻ xe lăn như một thiết bị y tế, chỉnh hình, có thể xem xét các mã ngành liên quan đến bán buôn/bán lẻ thiết bị y tế, dụng cụ chỉnh hình. Thông thường, các hoạt động này sẽ nằm trong nhóm 4649 (Bán buôn chuyên doanh khác chưa được phân vào đâu) hoặc 4772 (Bán lẻ dược phẩm, dụng cụ y tế, mỹ phẩm và vật phẩm vệ sinh trong các cửa hàng chuyên doanh). Tuy nhiên, cần lưu ý cụ thể hoạt động kinh doanh để chọn mã ngành chính xác nhất.
- Nếu bạn bán buôn các loại phương tiện vận tải (mà xe lăn có thể được xếp vào), có thể xem xét nhóm 4659 (Bán buôn máy móc, thiết bị và phụ tùng máy khác).
- Nếu bạn bán lẻ xe lăn như một sản phẩm chuyên dụng và không bán kèm các mặt hàng y tế khác, bạn có thể xem xét mã ngành liên quan đến bán lẻ chuyên dụng chưa được phân loại ở đâu hoặc mã ngành cụ thể hơn nếu có.
Xe lăn có chịu thuế GTGT không?
Câu trả lời ngắn gọn là không. Xe lăn thuộc nhóm các sản phẩm đặc biệt được pháp luật Việt Nam miễn trừ khỏi diện chịu thuế GTGT.
Cụ thể, theo khoản 24 Điều 4 Thông tư 219/2013/TT-BTC hiện hành, sản phẩm nhân tạo dùng để thay thế cho bộ phận cơ thể của người bệnh, bao gồm cả sản phẩm là bộ phận cấy ghép lâu dài trong cơ thể người; nạng, xe lăn và dụng cụ chuyên dùng khác dùng cho người tàn tật là đối tượng không chịu thuế GTGT.
Điều này tiếp tục được khẳng định và làm rõ hơn trong khoản 24 Điều 5 Luật Thuế giá trị gia tăng 2024, sẽ có hiệu lực từ ngày 01/07/2025. Luật mới quy định: "Sản phẩm nhân tạo dùng để thay thế cho bộ phận cơ thể của người bệnh, bao gồm cả sản phẩm là bộ phận cấy ghép lâu dài trong cơ thể người; nạng, xe lăn và dụng cụ chuyên dùng khác cho người khuyết tật" là đối tượng không chịu thuế GTGT.
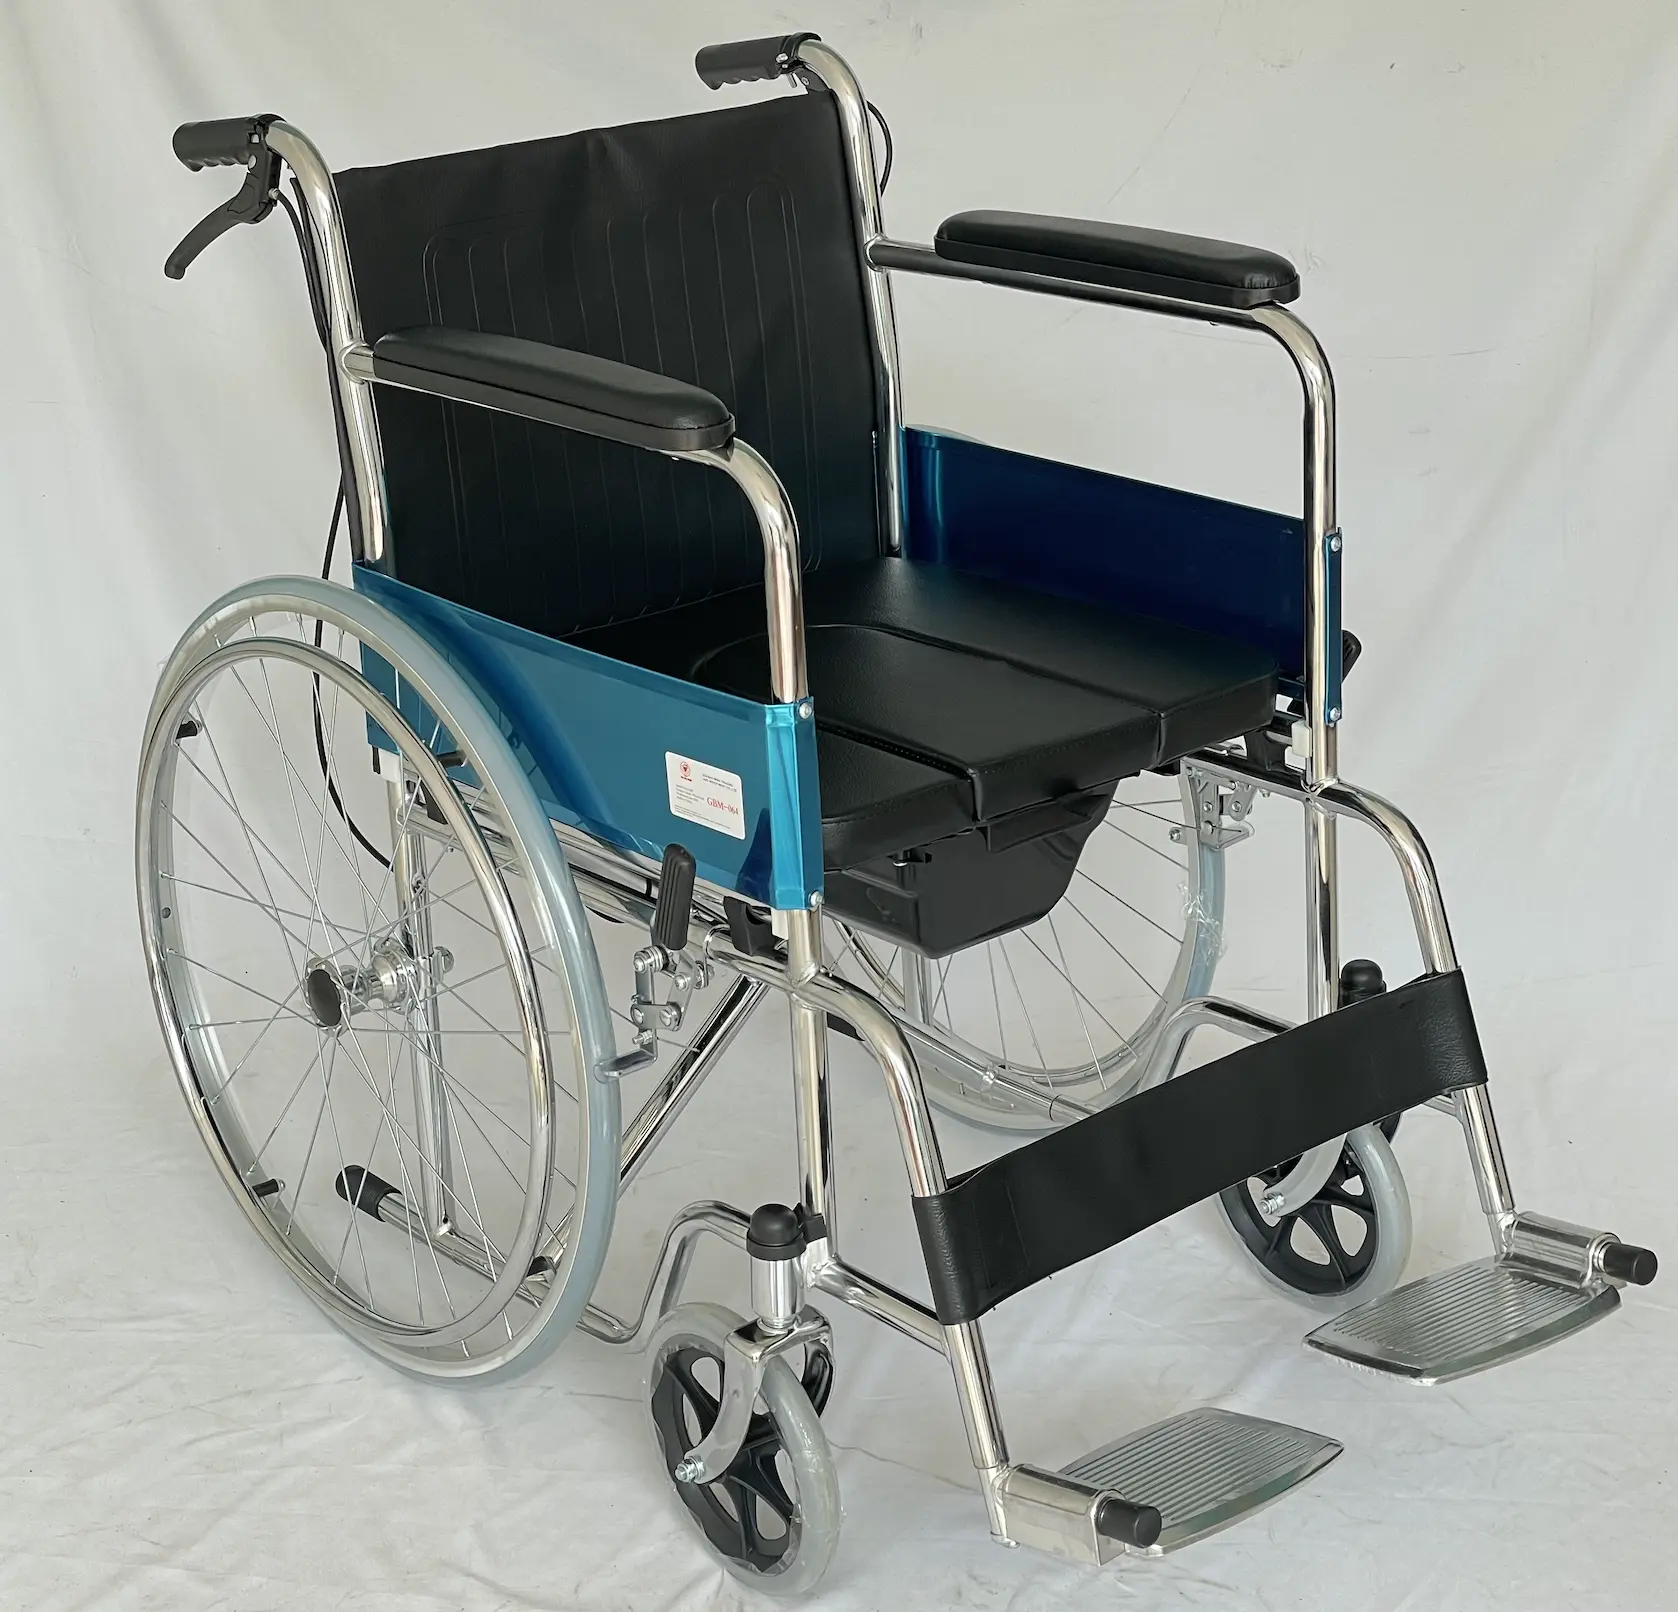
Như vậy, dù theo quy định hiện hành hay quy định sắp có hiệu lực, xe lăn đều không thuộc đối tượng chịu thuế GTGT. Điều này có nghĩa là khi bạn kinh doanh mặt hàng xe lăn, bạn không phải kê khai và nộp thuế GTGT cho sản phẩm này.
Kê khai, nộp thuế GTGT ở đâu (áp dụng cho các hoạt động kinh doanh khác có chịu thuế)?
Mặc dù xe lăn không chịu thuế GTGT, nếu doanh nghiệp hoặc cá nhân của bạn có các hoạt động kinh doanh khác phải chịu thuế GTGT, việc kê khai và nộp thuế sẽ được thực hiện theo quy định chung.
Theo Điều 11 Nghị định 209/2013/NĐ-CP, việc kê khai và nộp thuế GTGT được thực hiện:
- Tại địa phương nơi sản xuất, kinh doanh.
- Trong trường hợp doanh nghiệp kê khai, nộp thuế GTGT theo phương pháp khấu trừ và có cơ sở sản xuất hạch toán phụ thuộc đóng trên địa bàn tỉnh, thành phố trực thuộc Trung ương khác với tỉnh, thành phố nơi đóng trụ sở chính, thì phải nộp thuế GTGT tại cả địa phương nơi có cơ sở sản xuất và địa phương nơi đóng trụ sở chính.
Các hành vi bị nghiêm cấm liên quan đến thuế GTGT
Trong lĩnh vực thuế GTGT, có nhiều hành vi bị nghiêm cấm nhằm đảm bảo tính minh bạch và công bằng. Theo Điều 13 Luật Thuế giá trị gia tăng 2024 (có hiệu lực từ 01/07/2025), một số hành vi đáng chú ý bao gồm:
- Mua, cho, bán, tổ chức quảng cáo, môi giới mua, bán hóa đơn.
- Tạo lập giao dịch mua, bán hàng hóa, cung cấp dịch vụ không có thật hoặc giao dịch không đúng quy định của pháp luật.
- Sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ.
- Không chuyển dữ liệu hóa đơn điện tử về cơ quan thuế theo quy định.
- Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin về hóa đơn, chứng từ.
Việc nắm rõ các quy định này không chỉ giúp bạn thực hiện đúng nghĩa vụ thuế mà còn tránh được những rủi ro pháp lý không đáng có.
Anh chị tham khảo thêm:
⇒ dịch vụ thành lập địa điểm kinh doanh tại ứng hòa
⇒ mẫu giấy ủy quyền tham dự họp Đại hội đồng cổ đông
⇒ Mẫu biên bản bàn giao tài liệu
⇒ đơn xin nghỉ hưu trước tuổi theo nghị định 177
Hy vọng bài viết này đã cung cấp thông tin rõ ràng và hữu ích về mức thuế suất đối với xe lăn và các vấn đề liên quan đến thuế GTGT. Nếu bạn có bất kỳ câu hỏi nào khác, đừng ngần ngại cho tôi biết nhé!




