

Cọc tre thuế suất bao nhiêu?
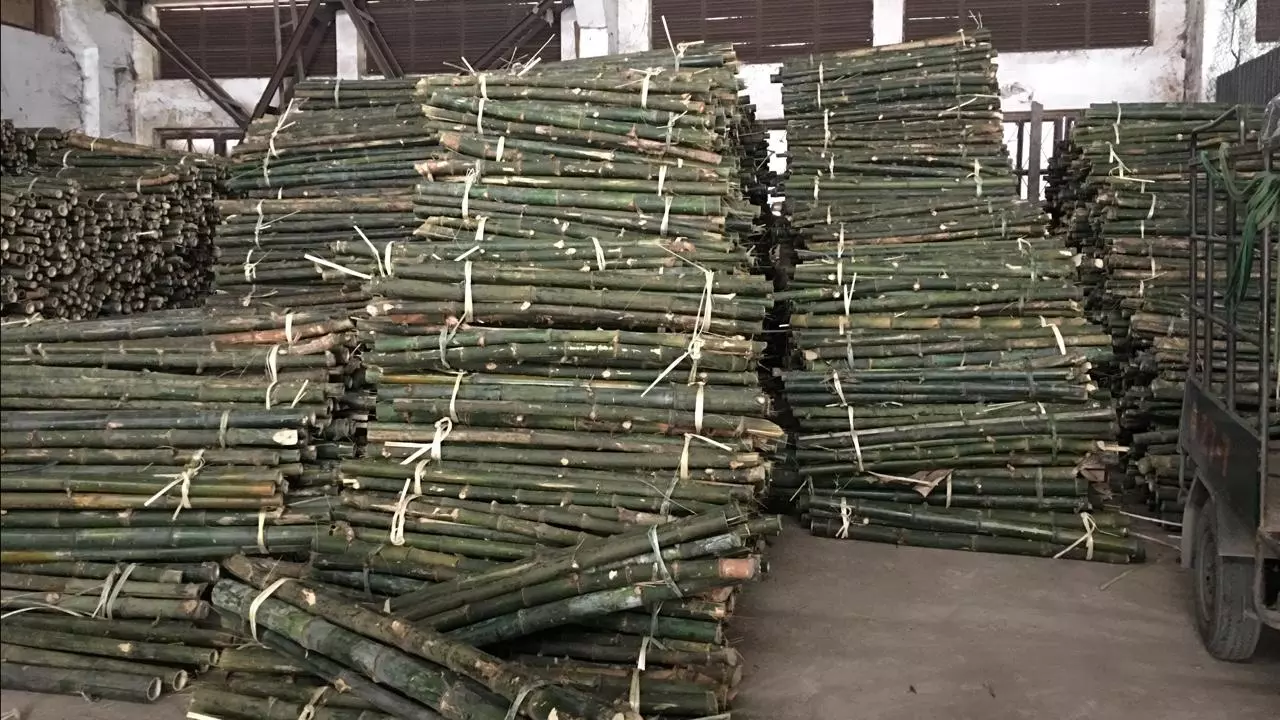
Cọc tre là một vật liệu quen thuộc trong xây dựng và nông nghiệp ở Việt Nam. Tuy nhiên, việc xác định thuế suất áp dụng cho cọc tre không phải lúc nào cũng đơn giản, bởi nó phụ thuộc vào nhiều yếu tố như nguồn gốc, tình trạng chế biến và mục đích kinh doanh. Dưới đây là các mức thuế suất phổ biến áp dụng cho cọc tre:
1. Thuế Giá Trị Gia Tăng (VAT)
Thuế GTGT là loại thuế quan trọng nhất mà bạn cần quan tâm. Mức thuế suất sẽ dao động tùy theo khâu và tính chất của sản phẩm:
-
0% VAT:
-
Bạn có thể được hưởng mức thuế suất này nếu cọc tre chỉ qua sơ chế hoặc xử lý thông thường. Đây là trường hợp áp dụng cho các sản phẩm nông nghiệp, lâm nghiệp (bao gồm cả tre) chưa qua chế biến hoặc chỉ qua sơ chế thông thường do tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
-
Ví dụ: Nếu bạn tự chặt tre, sau đó cắt khúc và vót sơ để làm cọc, rồi bán trực tiếp, thì sản phẩm này có thể thuộc diện không chịu thuế GTGT ở khâu bán ra.
-
-
5% VAT:
-
Nếu bạn kinh doanh cọc tre ở khâu thương mại mà chưa qua chế biến sâu, mức thuế suất 5% thường được áp dụng. Điều này bao gồm các sản phẩm lâm sản chưa qua chế biến (trừ gỗ, măng) khi bán ra ở khâu thương mại.
-
Tức là, nếu bạn mua tre thô về, chỉ tiến hành các bước cơ bản như cắt, gọt để tạo thành cọc tre và bán lại, thì khả năng cao sẽ áp dụng mức 5% VAT.
-
-
8% hoặc 10% VAT:
-
Hiện tại, theo Nghị định quy định về giảm thuế GTGT, nhiều mặt hàng đang được giảm thuế từ 10% xuống 8% (áp dụng đến hết năm 2024 và có thể được gia hạn).
-
Tuy nhiên, nếu cọc tre đã trải qua quá trình chế biến sâu hơn (ví dụ: được xử lý chống mối mọt phức tạp, sơn phủ, hoặc biến thành sản phẩm hoàn chỉnh hơn so với cọc thô thông thường), hoặc các hoạt động kinh doanh không thuộc diện được giảm thuế hay miễn thuế, thì mức thuế suất 10% sẽ được áp dụng.
-
Bạn cần lưu ý về thời điểm áp dụng mức 8% hay 10% do chính sách thuế có thể thay đổi.
-
2. Thuế Thu Nhập Doanh Nghiệp (TNDN)
Ngoài VAT, thu nhập từ việc kinh doanh cọc tre cũng phải chịu thuế TNDN theo quy định:
-
10% Thuế TNDN: Mức thuế suất ưu đãi 10% thường được áp dụng cho hoạt động khai thác tre, nứa. Điều này nhằm khuyến khích phát triển ngành lâm nghiệp.
-
Đối với các hoạt động kinh doanh cọc tre khác (ví dụ như thương mại, sản xuất chế biến), thu nhập từ hoạt động này cũng sẽ phải nộp thuế TNDN theo quy định hiện hành, thông thường là 20% đối với doanh nghiệp thông thường, trừ khi có các ưu đãi đặc biệt khác.
3. Mã HS của Tre
Để xác định chính xác thuế suất khi xuất nhập khẩu, cọc tre thường được phân loại theo mã HS (Harmonized System). Mã HS phổ biến cho mặt hàng tre là 1401.10.00. Việc xác định đúng mã HS rất quan trọng để áp dụng đúng biểu thuế xuất nhập khẩu và các chính sách liên quan.
Anh chị tham khảo thêm:
⇒ Dịch vụ thành lập công ty bắc ninh
⇒ Mã ngành kinh doanh vệ sinh máy móc công nghiệp?
⇒ Mã ngành Lắp đặt máy móc, thiết bị công nghiệp?
⇒ dịch vụ làm lại sổ sách kế toán tại Từ Sơn
Lời Khuyên Quan Trọng
-
Tham khảo văn bản pháp luật: Các quy định về thuế có thể thay đổi theo thời gian và có những trường hợp đặc thù. Do đó, bạn nên thường xuyên cập nhật các văn bản pháp luật về thuế mới nhất của Việt Nam.
-
Liên hệ cơ quan thuế: Để có thông tin chính xác nhất và được tư vấn cụ thể cho trường hợp kinh doanh của mình, bạn nên liên hệ trực tiếp với cơ quan thuế địa phương hoặc các chuyên gia tư vấn thuế.
Hy vọng những thông tin trên sẽ giúp bạn hiểu rõ hơn về thuế suất áp dụng cho cọc tre. Nếu bạn có bất kỳ thắc mắc nào khác, đừng ngần ngại hỏi nhé!




