

Tờ Khai Thuế GTGT: Khi Nào Cần In Và Khi Nào Không?
Hiện nay, với sự phát triển của công nghệ và các quy định mới về kê khai thuế điện tử, nhiều doanh nghiệp thắc mắc "Tờ khai thuế GTGT: khi nào cần in và khi nào không?". Thực tế, việc in tờ khai thuế GTGT không còn bắt buộc trong hầu hết các trường hợp, đặc biệt khi doanh nghiệp đã áp dụng kê khai thuế trực tuyến. Thay vì phải đến cơ quan thuế nộp bản giấy, doanh nghiệp có thể dễ dàng truy cập cổng thông tin thuế điện tử để kê khai và nộp thuế một cách nhanh chóng, tiết kiệm thời gian, công sức và giảm thiểu sai sót trong quá trình nhập liệu.
Tuy nhiên, in tờ khai thuế GTGT vẫn có thể cần thiết trong một số trường hợp nhất định. Doanh nghiệp có thể lưu trữ bản in phục vụ cho việc tra cứu nội bộ hoặc khi có yêu cầu từ cơ quan chức năng. Việc in này không còn phổ biến nhưng vẫn đóng vai trò quan trọng trong quản lý tài liệu, đặc biệt đối với những doanh nghiệp có hệ thống quản lý tài liệu truyền thống hoặc khi có nhu cầu lưu trữ bản cứng để đối chiếu, kiểm tra.
1. Mẫu Tờ Khai Thuế GTGT - Mẫu 01/GTGT
Tờ khai thuế GTGT là một phần quan trọng không thể thiếu trong hồ sơ kê khai thuế. Mẫu tờ khai thuế GTGT - Mẫu 01/GTGT mới nhất được ban hành theo Thông tư 80/2021/TT-BTC của Bộ Tài chính vào ngày 29 tháng 09 năm 2021.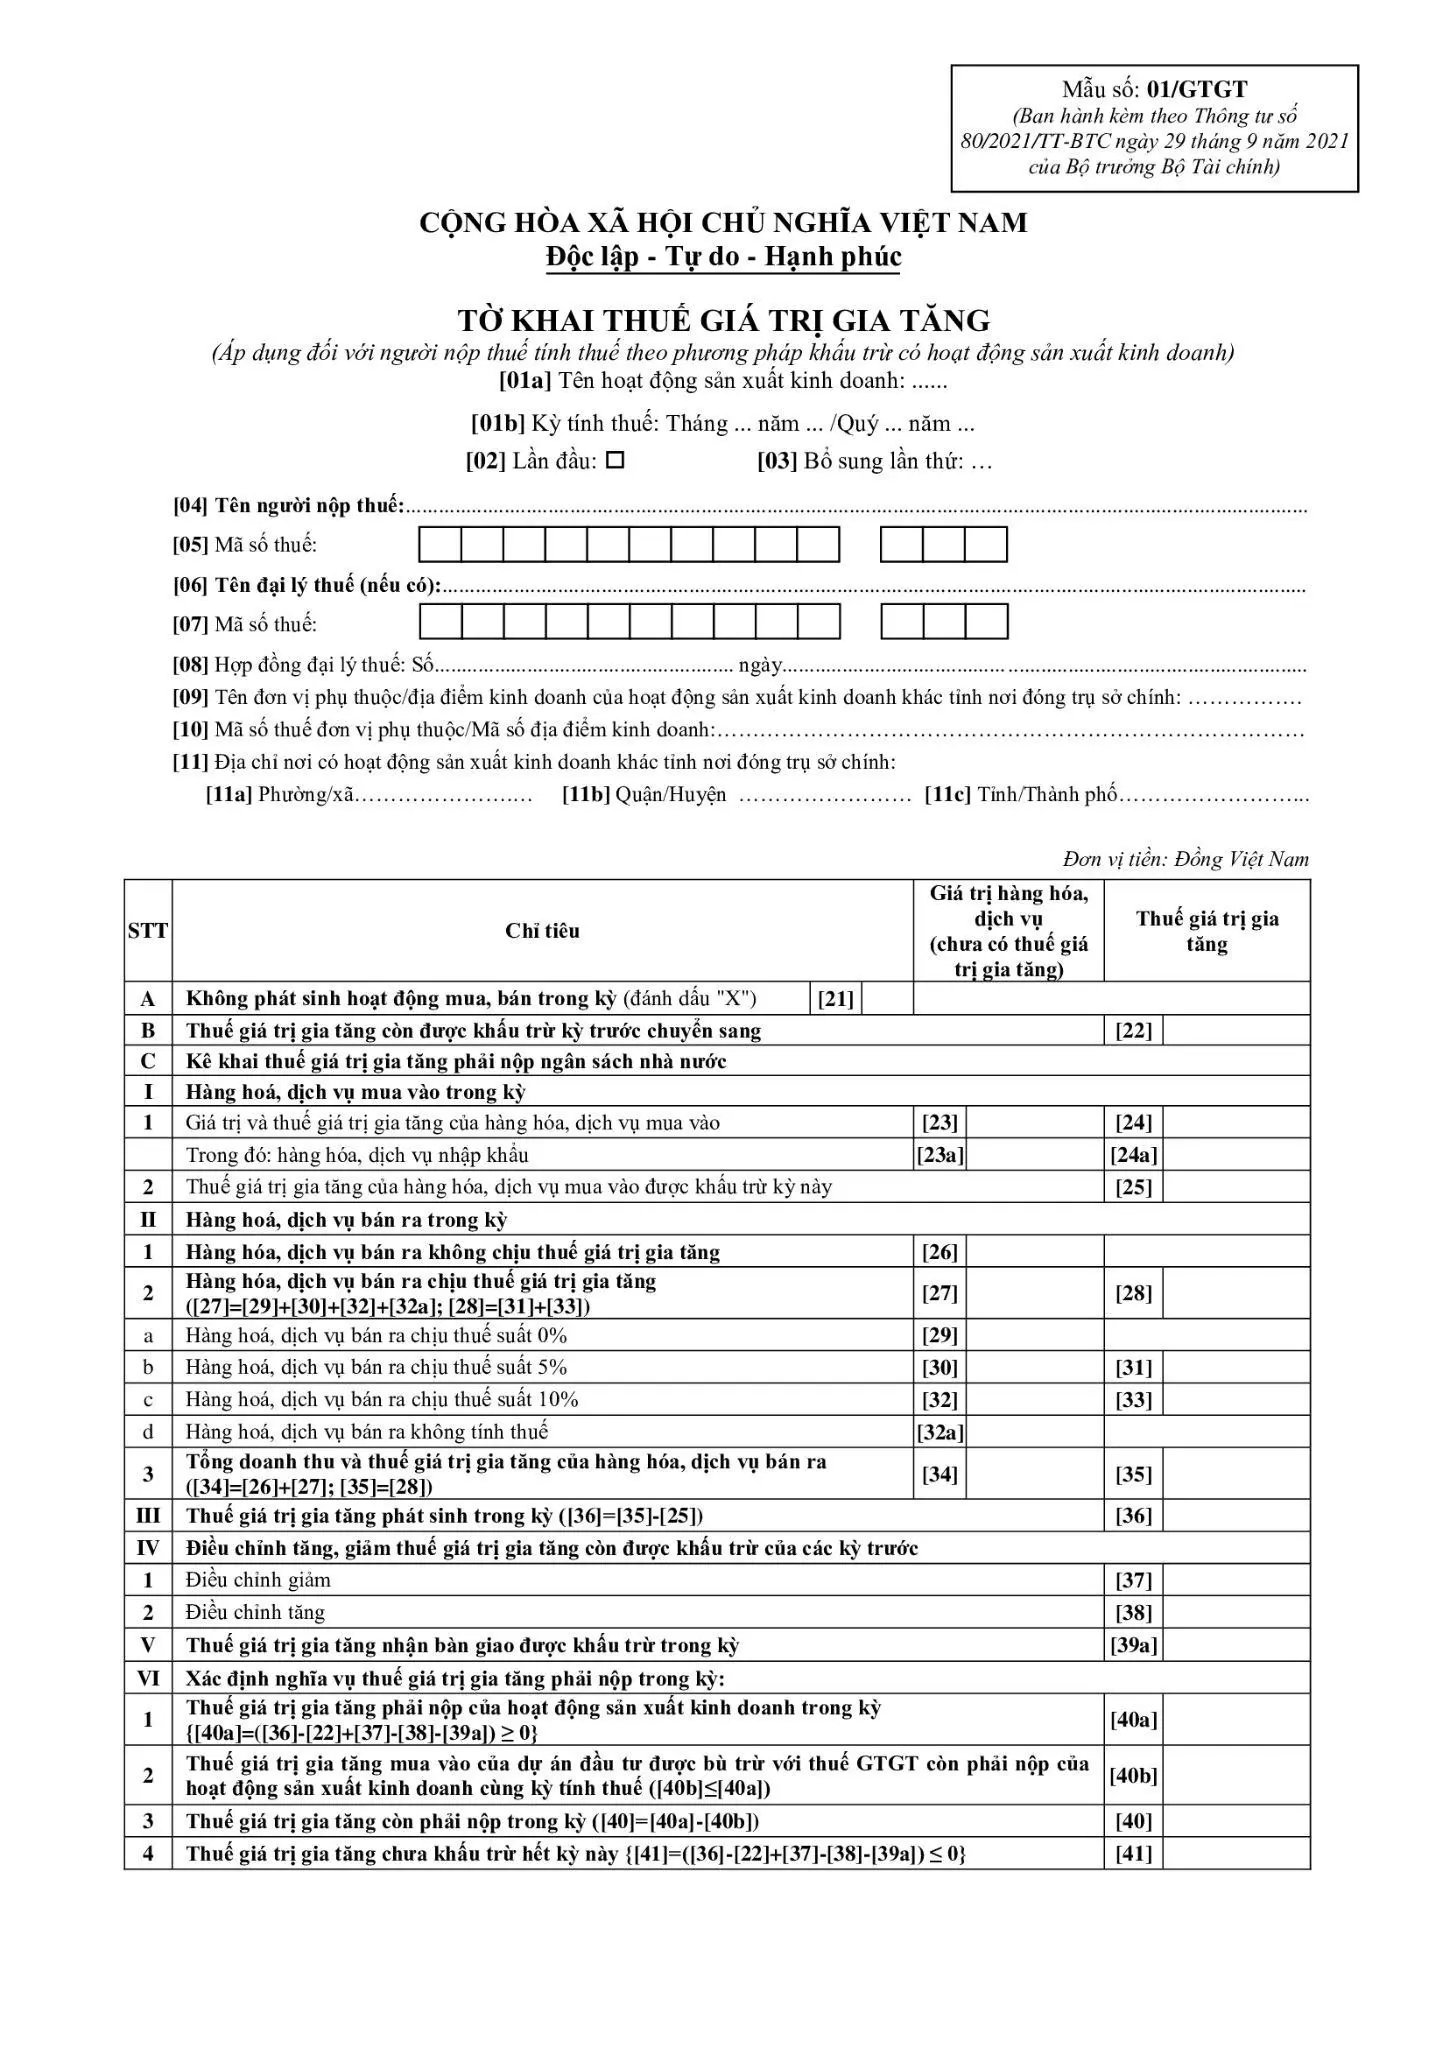
2. Tờ Khai Thuế GTGT Là Thành Phần Bắt Buộc Của Hồ Sơ Khai Thuế
Tờ khai thuế GTGT là một yếu tố quan trọng không thể thiếu trong hồ sơ kê khai thuế GTGT. Tùy thuộc vào từng hình thức khai thuế, hồ sơ sẽ có sự khác biệt. Cụ thể, các mẫu hồ sơ kê khai thuế GTGT được quy định tại Phụ lục II kèm theo Thông tư 80/2021/TT-BTC.
2.1 Hồ Sơ Khai Thuế Đối Với Đơn Vị, Doanh Nghiệp Khai Thuế Theo Phương Pháp Khấu Trừ
Hồ sơ khai thuế GTGT theo tháng hoặc quý cho các hoạt động sản xuất kinh doanh bao gồm:
- Tờ khai thuế GTGT theo Mẫu số 01/GTGT, áp dụng cho doanh nghiệp tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh.
- Phụ lục phân bổ số thuế GTGT phải nộp cho các địa phương hưởng nguồn thu từ hoạt động sản xuất thủy điện (theo Mẫu số 01-2/GTGT).
- Phụ lục phân bổ số thuế GTGT phải nộp cho các địa phương hưởng nguồn thu từ hoạt động kinh doanh xổ số điện toán (theo Mẫu số 01-3/GTGT).
- Phụ lục phân bổ thuế GTGT phải nộp cho địa phương hưởng nguồn thu ngoài hoạt động sản xuất thủy điện và xổ số điện toán (theo Mẫu số 01-6/GTGT).
Ngoài ra, các trường hợp sản xuất kinh doanh trong các ngành nghề đặc thù sẽ có hồ sơ khai thuế khác nhau, cụ thể:
- Tờ khai thuế GTGT cho người nộp thuế tính theo phương pháp khấu trừ với dự án đầu tư thuộc diện hoàn thuế sẽ khai theo mẫu 02/GTGT.
- Tờ khai thuế GTGT cho người nộp thuế tính theo phương pháp khấu trừ với hoạt động xây dựng hoặc chuyển nhượng bất động sản ở tỉnh khác sẽ khai theo mẫu 05/GTGT.
2.2 Hồ Sơ Khai Thuế Đối Với Trường Hợp Khai Thuế GTGT Trực Tiếp
- Doanh nghiệp áp dụng phương pháp tính thuế trực tiếp trên doanh thu sẽ có hồ sơ khai thuế gồm: Tờ khai thuế giá trị gia tăng (theo Mẫu số 04/GTGT).
2.3 Hồ Sơ Khai Thuế GTGT Đối Với Phương Pháp Tính Thuế Trực Tiếp Trên Giá Trị Gia Tăng
- Doanh nghiệp và đơn vị có hoạt động mua, bán, chế tác vàng, bạc, đá quý sẽ phải tính thuế GTGT theo phương pháp trực tiếp và thực hiện kê khai theo tháng hoặc quý với hồ sơ khai thuế gồm: Tờ khai thuế giá trị gia tăng (theo Mẫu số 03/GTGT).
Tham khảo: Bút Toán Quan Trọng Khi Xác Định Thuế Thu Nhập Doanh Nghiệp
3. In Tờ Khai Thuế GTGT Có Thực Sự Cần Thiết?
Kê khai trực tiếp tại cơ quan thuế thường gặp phải nhiều vấn đề như thủ tục phức tạp, tốn thời gian và chi phí in ấn. Hơn nữa, trong quá trình ghi nhận thông tin, dễ xảy ra sai sót hoặc nhầm lẫn, đặc biệt là khi cơ quan thuế thường xuyên quá tải vào cuối kỳ kê khai.3.1. Không Cần In Tờ Khai Thuế GTGT Khi Kê Khai Điện Tử
Kê khai thuế trực tuyến đã trở nên phổ biến và trở thành yêu cầu bắt buộc đối với những đơn vị, doanh nghiệp có cơ sở hạ tầng phù hợp. Điều này mang lại nhiều lợi ích cho cả doanh nghiệp và cơ quan thuế trong việc quản lý thuế và tối ưu hóa nguồn lực. Hiện tại, các đơn vị, doanh nghiệp không cần phải in tờ khai thuế GTGT khi áp dụng hình thức kê khai điện tử, chẳng hạn như:- Kê khai trực tuyến qua cổng thông tin thuế điện tử: Đây là phương thức phổ biến nhất, cho phép người dùng truy cập, kê khai và nộp tờ khai bất cứ lúc nào, ở đâu.
- Sử dụng phần mềm hỗ trợ kê khai thuế điện tử: Có nhiều phần mềm hiện nay cung cấp tính năng hỗ trợ kê khai thuế GTGT, với khả năng kết nối trực tiếp đến cơ quan thuế, giúp tự động hóa quá trình tính toán và lập tờ khai.
- Mặc dù việc in tờ khai thuế GTGT không cần thiết khi nộp thuế điện tử, nhưng doanh nghiệp vẫn có thể in tờ khai này để phục vụ cho mục đích tra cứu, lưu trữ nội bộ hoặc xuất trình khi có yêu cầu từ cơ quan chức năng.
3.2. Lợi Ích Của Kê Khai Thuế GTGT Điện Tử Đối Với Doanh Nghiệp
Kê khai thuế GTGT trực tuyến, không cần in tờ khai, mang lại nhiều lợi ích cho doanh nghiệp như:- Tiết kiệm thời gian: Doanh nghiệp có thể nộp tờ khai nhanh chóng mọi lúc, mọi nơi mà không cần phải đến cơ quan thuế và không phải chờ đợi.
- Giảm thiểu sai sót: Phần mềm khai thuế luôn cập nhật các mẫu tờ khai mới nhất và hỗ trợ tính toán tự động, giúp hạn chế sai sót trong quá trình kê khai.
- Bảo mật thông tin: Các thông tin trên tờ khai được bảo vệ một cách tối đa.
- Tránh rủi ro: Doanh nghiệp có thể tránh được các rủi ro như mất mát, hỏng hóc và dễ dàng trong việc lưu trữ.
- Thuận tiện: Người dùng có thể tra cứu và thực hiện kê khai mọi lúc, mọi nơi chỉ cần có máy tính và kết nối internet.
Xem thêm: Vai Trò Của Kế Toán Công Nợ là gì




