

Mã ngành 8559 chịu thuế suất thuế GTGT bao nhiêu?
Mã ngành 8559 trong hệ thống mã ngành kinh tế của Việt Nam bao gồm các hoạt động giáo dục khác chưa phân vào đâu. Điều này thường bao gồm các hình thức đào tạo, bồi dưỡng không theo cấp độ chính quy, dạy ngoại ngữ, kỹ năng mềm, v.v. Một câu hỏi phổ biến được đặt ra là liệu các hoạt động thuộc mã ngành này có phải chịu thuế suất thuế GTGT (Giá trị gia tăng) hay không.
Đối tượng không chịu thuế GTGT theo quy định
Để trả lời câu hỏi này, chúng ta cần căn cứ vào các quy định hiện hành của pháp luật Việt Nam về thuế GTGT. Cụ thể, theo Khoản 13, Điều 4 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính, các hoạt động "dạy học, dạy nghề theo quy định của pháp luật" thuộc đối tượng không chịu thuế GTGT.
Thông tư này cũng giải thích rõ hơn về phạm vi của các hoạt động giáo dục không chịu thuế, bao gồm:
- Dạy ngoại ngữ, tin học.
- Dạy múa, hát, hội họa, nhạc, kịch, xiếc, thể dục, thể thao.
- Nuôi dạy trẻ và dạy các nghề khác nhằm đào tạo, bồi dưỡng nâng cao trình độ văn hóa, kiến thức chuyên môn nghề nghiệp.
Ngoài ra, các khoản thu liên quan như tiền ăn, tiền vận chuyển đưa đón học sinh (dưới hình thức thu hộ, chi hộ) tại các cơ sở dạy học từ mầm non đến trung học phổ thông, cũng như khoản thu về ở nội trú của học sinh, sinh viên, học viên, và hoạt động đào tạo (bao gồm cả tổ chức thi và cấp chứng chỉ trong quy trình đào tạo) do cơ sở đào tạo cung cấp đều thuộc đối tượng không chịu thuế GTGT.
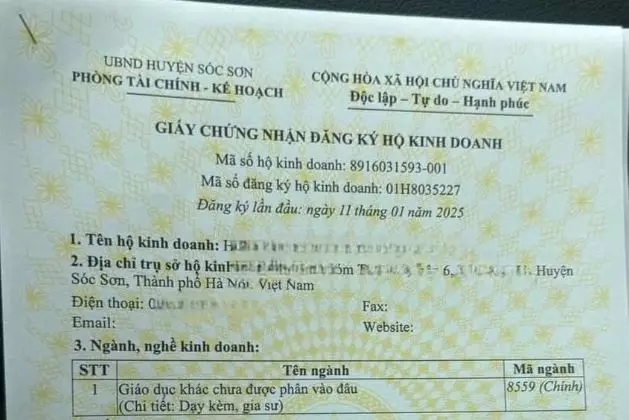
Áp dụng cho mã ngành 8559
Với những quy định cụ thể trên, các hoạt động kinh doanh thuộc mã ngành 8559 như:
- Giáo dục không xác định theo cấp độ tại các trung tâm đào tạo bồi dưỡng.
- Dạy ngoại ngữ và kỹ năng đàm thoại.
- Đào tạo kỹ năng nói trước công chúng.
...đều được xác định là các hoạt động giáo dục nhằm đào tạo, bồi dưỡng kiến thức và kỹ năng. Do đó, những hoạt động này thuộc đối tượng không chịu thuế GTGT. Điều này có nghĩa là các đơn vị, cá nhân kinh doanh trong lĩnh vực này sẽ không cần phải kê khai và nộp thuế GTGT cho các dịch vụ mà họ cung cấp.
Lưu ý quan trọng
Tuy nhiên, cần lưu ý một trường hợp đặc biệt: "Trường hợp cung cấp dịch vụ thi và cấp chứng chỉ không thuộc quy trình đào tạo thì thuộc đối tượng chịu thuế GTGT". Điều này nhấn mạnh rằng chỉ những dịch vụ thi và cấp chứng chỉ nằm trong một quy trình đào tạo hoàn chỉnh mới được miễn thuế GTGT. Nếu là dịch vụ thi và cấp chứng chỉ độc lập, không gắn liền với một khóa học hay chương trình đào tạo cụ thể, thì sẽ phải chịu thuế GTGT theo quy định.
Anh chị xem thêm chủ đề:
⇒ dịch vụ thành lập địa điểm kinh doanh tại thanh trì
⇒ Dịch vụ tạm ngừng hoạt động kinh doanh tại Hưng Yên
⇒ mẫu giấy mời họp Hội đồng quản trị
⇒ Mẫu biên bản góp vốn thành lập Công ty Cổ phần
Tóm lại, phần lớn các hoạt động thuộc mã ngành 8559 liên quan đến giáo dục, đào tạo, bồi dưỡng sẽ được hưởng ưu đãi không chịu thuế GTGT, giúp giảm gánh nặng chi phí và khuyến khích phát triển lĩnh vực giáo dục.
Hy vọng bài viết này đã giải đáp được thắc mắc của bạn về thuế suất GTGT đối với mã ngành 8559. Nếu có bất kỳ câu hỏi nào khác, đừng ngần ngại hỏi nhé!




