

Mẫu biên bản kiểm kê tài sản cố định
Mẫu Biên bản Kiểm kê Tài sản Cố định: Chuẩn mực theo Thông tư 200 và 133
Kiểm kê tài sản cố định (TSCĐ) là một công việc quan trọng định kỳ của mỗi doanh nghiệp, giúp đảm bảo tính chính xác của số liệu kế toán so với thực tế, qua đó tăng cường quản lý tài sản và phát hiện kịp thời các sai sót. Để thực hiện công việc này một cách bài bản, việc sử dụng Biên bản kiểm kê tài sản cố định theo các mẫu chuẩn mực của Bộ Tài chính là không thể thiếu. Bài viết này sẽ đi sâu vào mẫu biên bản này, đặc biệt theo hướng dẫn của Thông tư 200 và Thông tư 133.
Biên bản kiểm kê tài sản cố định là gì?
Biên bản kiểm kê tài sản cố định là một chứng từ kế toán dùng để ghi nhận kết quả kiểm kê thực tế tài sản cố định hiện có tại doanh nghiệp tại một thời điểm nhất định. Biên bản này sẽ đối chiếu số lượng và giá trị tài sản kiểm kê được với số liệu trên sổ sách kế toán, từ đó xác định số lượng, giá trị thừa hoặc thiếu và làm căn cứ để đưa ra phương án xử lý.
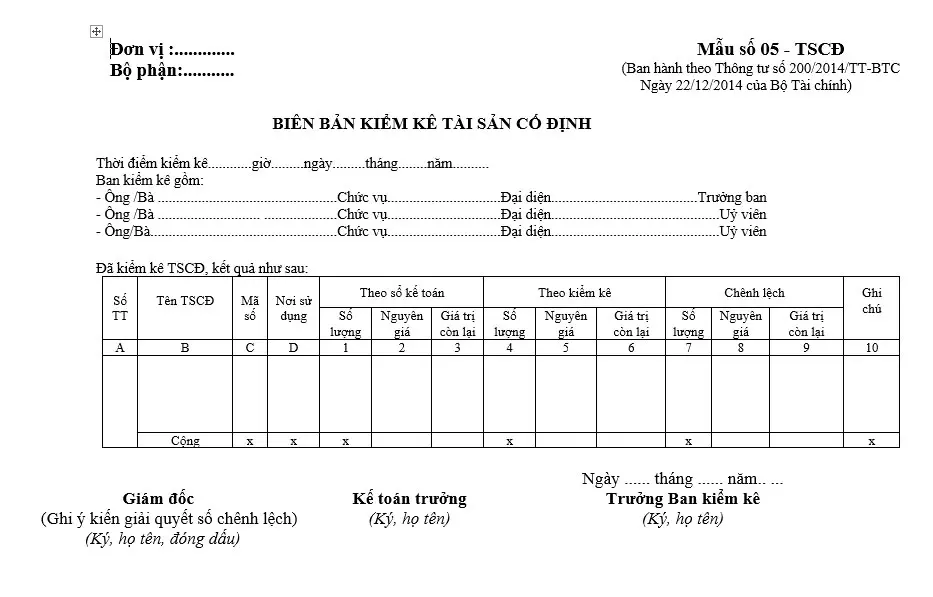
Mẫu Biên bản kiểm kê tài sản cố định theo Thông tư 200 và 133
Cả hai Thông tư 200/2014/TT-BTC (áp dụng cho các doanh nghiệp nói chung) và 133/2016/TT-BTC (áp dụng cho doanh nghiệp nhỏ và vừa) của Bộ Tài chính đều quy định sử dụng Mẫu số 05 - TSCĐ cho Biên bản kiểm kê tài sản cố định. Về cơ bản, cấu trúc và các thông tin cần thiết trên mẫu biên bản này là thống nhất, chỉ khác biệt về đối tượng doanh nghiệp áp dụng.
1. Thông tin chung của Biên bản
-
Tên đơn vị, bộ phận: Ghi rõ tên doanh nghiệp và bộ phận trực tiếp quản lý, sử dụng tài sản.
-
Thời điểm kiểm kê: Cần ghi chính xác giờ, ngày, tháng, năm diễn ra quá trình kiểm kê. Điều này rất quan trọng để đảm bảo tính thời điểm của số liệu.
-
Thành phần Ban kiểm kê: Liệt kê đầy đủ Họ tên, chức vụ của các thành viên trong Ban kiểm kê. Thông thường sẽ bao gồm Trưởng ban (thường là đại diện Ban Giám đốc hoặc Kế toán trưởng), các Ủy viên (đại diện phòng ban sử dụng tài sản, kế toán viên theo dõi tài sản cố định...). Mỗi thành viên cần ký tên để xác nhận sự tham gia và đồng ý với kết quả kiểm kê.
2. Bảng kê chi tiết tài sản cố định
Đây là phần trọng tâm của biên bản, nơi ghi nhận chi tiết từng tài sản cố định được kiểm kê. Các cột thông tin cần điền bao gồm:
-
Số thứ tự: Để dễ theo dõi.
-
Tên TSCĐ và Mã số: Tên gọi đầy đủ của tài sản và mã số được gán trong hệ thống quản lý của doanh nghiệp.
-
Nơi sử dụng: Vị trí hiện tại của tài sản trong doanh nghiệp.
-
Theo sổ kế toán: Các thông số của tài sản theo ghi nhận trên sổ sách kế toán:
-
Số lượng: Số lượng đơn vị của tài sản.
-
Nguyên giá: Giá trị ban đầu của tài sản khi được ghi nhận.
-
Giá trị còn lại: Giá trị của tài sản sau khi đã trừ đi khấu hao lũy kế.
-
-
Theo kiểm kê: Các thông số của tài sản theo kết quả kiểm kê thực tế:
-
Số lượng: Số lượng thực tế đếm được.
-
Nguyên giá: Nguyên giá thực tế của tài sản.
-
Giá trị còn lại: Giá trị còn lại thực tế của tài sản tại thời điểm kiểm kê.
-
-
Chênh lệch (Thừa/Thiếu): Phần này sẽ tự động thể hiện sự khác biệt giữa số liệu sổ sách và thực tế:
-
Số lượng: Chênh lệch về số lượng.
-
Nguyên giá: Chênh lệch về nguyên giá.
-
Giá trị còn lại: Chênh lệch về giá trị còn lại.
-
Cần ghi rõ là "Thừa" hay "Thiếu" để dễ dàng phân biệt.
-
-
Ghi chú: Cột này rất quan trọng để giải thích nguyên nhân của sự chênh lệch (ví dụ: tài sản hỏng hóc, mất mát, chưa ghi sổ, đã thanh lý nhưng chưa xóa sổ...) hoặc tình trạng đặc biệt của tài sản.
3. Cộng tổng và Giải quyết
-
Cộng tổng: Cộng tổng các cột số lượng, nguyên giá và giá trị còn lại (theo sổ, theo kiểm kê và chênh lệch) để có cái nhìn tổng quát về tình hình tài sản.
-
Ý kiến giải quyết của Giám đốc: Sau khi có kết quả kiểm kê và xác định các chênh lệch, Ban kiểm kê cần báo cáo Giám đốc doanh nghiệp. Giám đốc sẽ đưa ra quyết định xử lý các chênh lệch này (ví dụ: ghi tăng/giảm tài sản, xác định trách nhiệm cá nhân, làm thủ tục thanh lý...).
4. Chữ ký xác nhận
Biên bản phải được ký bởi các bên liên quan để đảm bảo tính pháp lý và trách nhiệm:
-
Trưởng Ban kiểm kê: Ký tên và ghi rõ họ tên.
-
Kế toán trưởng: Ký tên và ghi rõ họ tên, xác nhận số liệu kế toán.
-
Giám đốc: Ký tên, ghi rõ họ tên và đóng dấu của doanh nghiệp để phê duyệt cuối cùng.
Link download: biên bản kiểm kê tài sản cố định
Lưu ý quan trọng khi lập Biên bản kiểm kê TSCĐ
-
Tính khách quan: Quá trình kiểm kê cần được thực hiện một cách khách quan, minh bạch. Ban kiểm kê phải kiểm tra kỹ lưỡng từng tài sản, đối chiếu với hồ sơ gốc và sổ sách kế toán.
-
Giải trình rõ ràng: Mọi chênh lệch (thừa/thiếu) đều phải được giải trình rõ nguyên nhân trong phần ghi chú hoặc phụ lục kèm theo. Đây là cơ sở để doanh nghiệp đưa ra các quyết định xử lý phù hợp.
-
Xử lý kịp thời: Sau khi biên bản được phê duyệt, kế toán cần thực hiện các bút toán điều chỉnh kịp thời để đảm bảo số liệu trên sổ sách khớp với thực tế.
-
Lưu trữ: Biên bản kiểm kê TSCĐ là chứng từ quan trọng và cần được lưu trữ theo quy định của pháp luật về kế toán.
Anh chị tham khảo thêm:
⇒ Xuất khập khẩu hàng hóa đăng ký mã ngành nào?
⇒ Khẩu trang thuế suất bao nhiêu
⇒ băng vệ sinh y tế chịu thuế suất bao nhiêu?
⇒ dịch vụ kế toán trọn gói tại bắc ninh
Việc nắm vững và áp dụng đúng Mẫu số 05 - TSCĐ theo Thông tư 200 hoặc Thông tư 133 không chỉ giúp doanh nghiệp thực hiện tốt công tác quản lý tài sản mà còn đảm bảo tuân thủ các quy định pháp luật về kế toán. Đây là nền tảng vững chắc để doanh nghiệp hoạt động hiệu quả và minh bạch.
Bạn có thắc mắc gì thêm về việc lập biên bản này không?




