

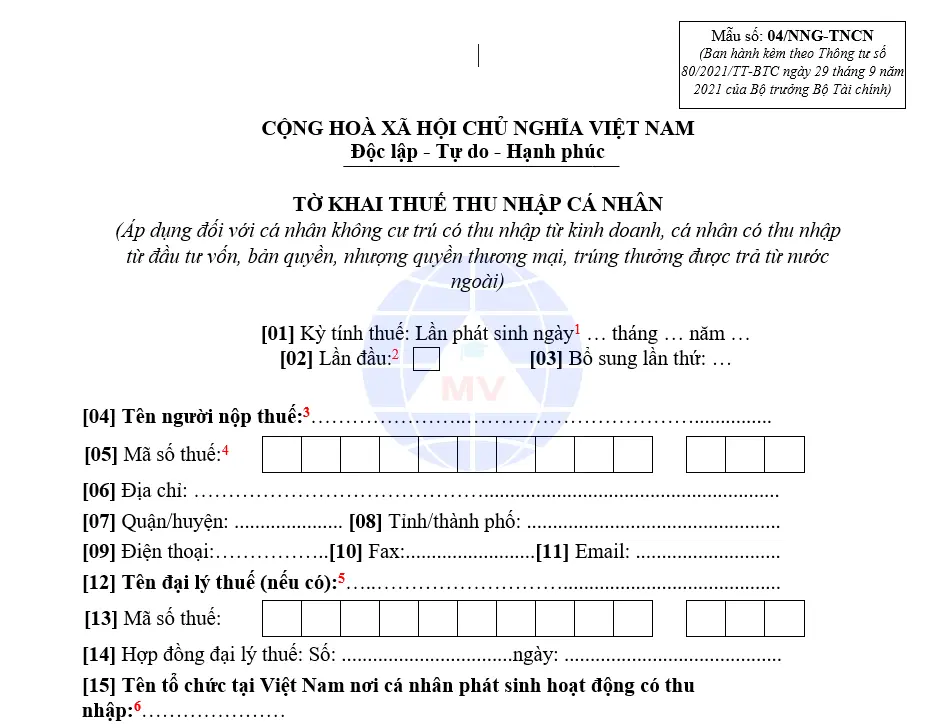
Mẫu 04/NNG-TNCN: Tờ khai thuế thu nhập cá nhân
I. Giới Thiệu Chung Về Mẫu 04/NNG-TNCN
Mẫu số 04/NNG-TNCN là một trong các mẫu hồ sơ kê khai thuế thu nhập cá nhân (TNCN) được ban hành kèm theo Thông tư số 80/2021/TT-BTC (hoặc các văn bản thay thế/cập nhật) của Bộ Tài chính, nhằm hướng dẫn Luật Quản lý thuế.
Mẫu tờ khai này không áp dụng cho các cá nhân có thu nhập từ tiền lương, tiền công thông thường (thường dùng Mẫu 05/KK-TNCN) mà được thiết kế để giải quyết các trường hợp thuế phức tạp hơn, có yếu tố nước ngoài (NNG).
Đối Tượng Áp Dụng (Phạm vi sử dụng)
Mẫu 04/NNG-TNCN được sử dụng để kê khai thuế TNCN cho các đối tượng và loại thu nhập sau:
-
Cá nhân không cư trú có thu nhập phát sinh từ hoạt động kinh doanh tại Việt Nam.
-
Cá nhân có thu nhập phát sinh từ nước ngoài thuộc các nhóm sau:
-
Thu nhập từ kinh doanh.
-
Thu nhập từ đầu tư vốn (ví dụ: lãi cổ phần, cổ tức, lợi tức nhận được từ nước ngoài).
-
Thu nhập từ bản quyền (royalties).
-
Thu nhập từ nhượng quyền thương mại.
-
Thu nhập từ trúng thưởng.
-
Lưu ý quan trọng: Mẫu này giúp cá nhân khai báo và nộp thuế đối với các khoản thu nhập được trả từ nước ngoài hoặc các khoản thu nhập của cá nhân không cư trú tại Việt Nam.
II. Cơ Sở Pháp Lý
Việc áp dụng và sử dụng Mẫu 04/NNG-TNCN được quy định theo:
-
Nghị định số 126/2020/NĐ-CP (quy định chi tiết một số điều của Luật Quản lý thuế).
-
Thông tư số 80/2021/TT-BTC (hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP).
III. Kỳ Tính Thuế và Thời Hạn Nộp Tờ Khai
Mẫu 04/NNG-TNCN thường được kê khai theo lần phát sinh nghĩa vụ thuế.
| Nội dung | Chi tiết quy định |
| Kỳ tính thuế | Theo từng lần phát sinh thu nhập. |
| Thời hạn nộp tờ khai | Chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế (ngày nhận được thu nhập hoặc ngày hợp đồng có hiệu lực...). |
| Cơ quan nộp | Cơ quan thuế quản lý trực tiếp nơi cá nhân đăng ký cư trú (đối với cá nhân cư trú) hoặc Cục Thuế/Chi cục Thuế nơi phát sinh thu nhập. |
IV. Cấu Trúc và Hướng Dẫn Kê Khai Cơ Bản
Tờ khai 04/NNG-TNCN yêu cầu người nộp thuế cung cấp các thông tin chi tiết để xác định nghĩa vụ thuế:
| Mục trên Tờ khai | Nội dung cần điền | Ghi chú |
| [01] Kỳ tính thuế | Ghi rõ "Lần phát sinh" và ngày, tháng, năm phát sinh. | Nếu là lần đầu ghi [02] Lần đầu, nếu là bổ sung ghi [03] Bổ sung lần thứ... |
| [04], [05] Thông tin NNT | Tên và Mã số thuế của cá nhân nộp thuế. | Đây là thông tin bắt buộc. |
| [06] - [11] Địa chỉ | Địa chỉ liên hệ của cá nhân tại Việt Nam hoặc nước ngoài (tùy thuộc vào người nộp thuế). | Cần ghi chính xác để Cơ quan thuế liên hệ. |
| [15] - [16] Tổ chức tại VN | Tên và Mã số thuế của tổ chức tại Việt Nam nơi cá nhân phát sinh hoạt động/thu nhập (nếu có). | Áp dụng cho một số trường hợp cụ thể. |
| [Các chỉ tiêu về Thu nhập] | Tổng thu nhập phát sinh tại nước ngoài hoặc tại Việt Nam (theo loại thu nhập áp dụng). | Ghi rõ thu nhập bằng ngoại tệ và quy đổi sang VND theo tỷ giá quy định. |
| [Các chỉ tiêu về Thuế] | Thuế TNCN đã khấu trừ/đã nộp (nếu có) và Số thuế phải nộp còn lại. | Thuế suất được áp dụng theo quy định hiện hành cho từng loại thu nhập (ví dụ: thu nhập từ đầu tư vốn, trúng thưởng...). |
Link download: Mẫu 04/NNG-TNCN
V. Phương Thức Nộp Tờ Khai
Người nộp thuế có thể lựa chọn một trong các phương thức sau để nộp Tờ khai 04/NNG-TNCN:
-
Nộp trực tiếp tại cơ quan thuế.
-
Gửi qua đường bưu chính đến cơ quan thuế.
-
Nộp điện tử qua Cổng Thông tin điện tử của Tổng cục Thuế (https://thuedientu.gdt.gov.vn) nếu đã đăng ký tài khoản giao dịch thuế điện tử.
Bạn muốn tôi hỗ trợ gì tiếp theo?
Bạn muốn tôi cung cấp file mẫu (Word/PDF) của Mẫu 04/NNG-TNCN, hay bạn muốn tìm hiểu chi tiết cách tính thuế cho một loại thu nhập cụ thể nào (ví dụ: thu nhập từ đầu tư vốn ở nước ngoài) để điền vào tờ khai này?
Anh chị tham khảo thêm:
⇒ hợp đồng cho vay tiền
⇒ Hợp đồng Hợp tác Đầu tư Xây dựng Cao ốc
⇒ hợp đồng gia công
⇒ dịch vụ thay đổi địa chỉ tại hưng yên




