

Mẫu bảng tổng hợp tăng, giảm Tài sản cố định TSCĐ mới nhất
Bảng tổng hợp tăng, giảm Tài sản cố định (TSCĐ) là một báo cáo quản trị và kế toán không thể thiếu, giúp doanh nghiệp nắm bắt được tình hình biến động của tài sản trong một kỳ. Mặc dù không phải là một biểu mẫu bắt buộc có số hiệu trong các phụ lục của Thông tư 200/2014/TT-BTC hay Thông tư 133/2016/TT-BTC, nhưng nó lại là công cụ tổng hợp quan trọng, thường được trích xuất từ các sổ chi tiết và được sử dụng rộng rãi trong công tác quản lý tài sản và lập Báo cáo tài chính.
I. Mục đích và Ý nghĩa của Bảng tổng hợp Tăng, Giảm TSCĐ
Bảng tổng hợp này cung cấp cái nhìn tổng quan và chi tiết về sự thay đổi của toàn bộ TSCĐ trong doanh nghiệp qua một khoảng thời gian cụ thể (tháng, quý, năm).
-
Quản trị tài sản: Theo dõi số lượng và giá trị (nguyên giá) của các loại tài sản hiện có, giúp nhà quản lý đưa ra quyết định về đầu tư, thanh lý hay nâng cấp.
-
Lập Báo cáo tài chính: Cung cấp số liệu tổng hợp (Số dư đầu kỳ, Số phát sinh Tăng/Giảm, Số dư cuối kỳ) để kiểm tra, đối chiếu với số liệu trên các tài khoản kế toán liên quan như TK 211, TK 213, TK 217.
-
Kiểm tra Khấu hao: Là cơ sở để đối chiếu số liệu khấu hao lũy kế, đảm bảo việc trích khấu hao được thực hiện đầy đủ và chính xác cho các tài sản mới tăng/giảm.
-
Thanh tra, Kiểm toán: Cung cấp minh chứng tổng hợp về sự biến động của tài sản trong kỳ khi có yêu cầu kiểm tra từ cơ quan thuế hoặc kiểm toán độc lập.
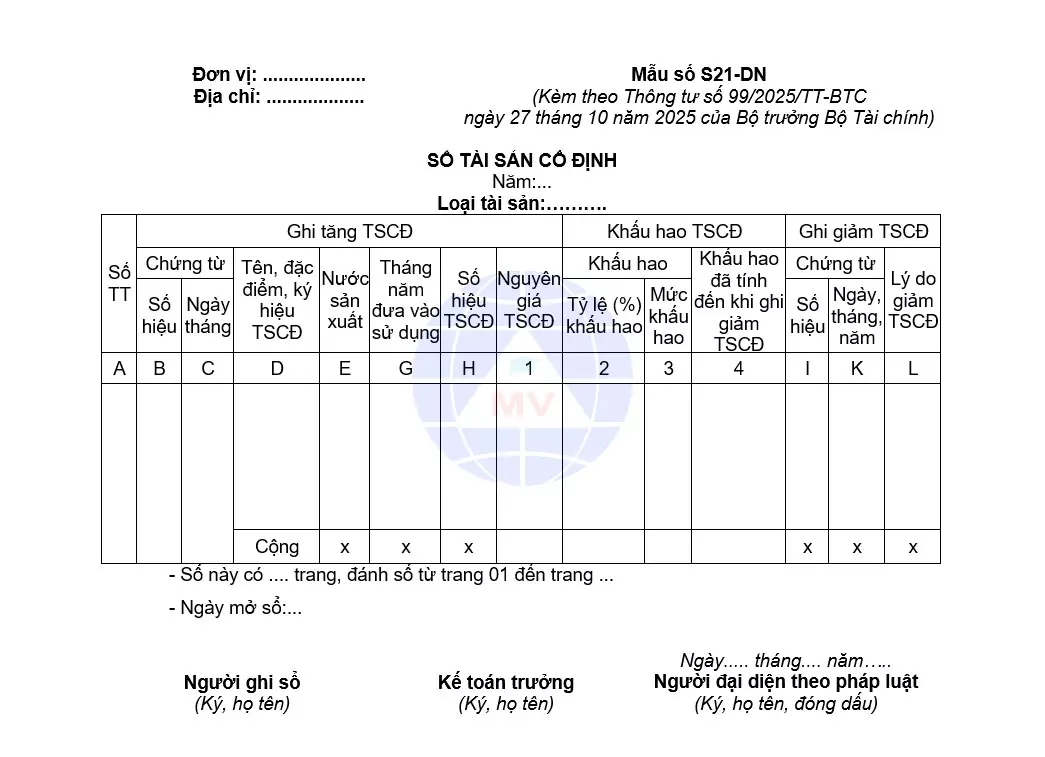
II. Cấu trúc và Mẫu cơ bản
Bảng tổng hợp tăng, giảm TSCĐ thường được phân loại theo nhóm tài khoản kế toán (TK 211, TK 213) và chi tiết theo các loại tài sản cụ thể theo Thông tư 200/2014/TT-BTC.
1. Thông tin chung
| Tên Đơn vị: | [Tên Công ty] |
| BẢNG TỔNG HỢP TĂNG, GIẢM TÀI SẢN CỐ ĐỊNH | Kỳ báo cáo: Từ ngày... đến ngày... |
| Đơn vị tính: VNĐ |
2. Mẫu bảng chi tiết
| STT | Loại tài sản / Nhóm TSCĐ (Theo TK cấp 2, 3) | Số đầu kỳ | Tăng trong kỳ | Giảm trong kỳ | Số cuối kỳ |
| Nguyên giá | Nguyên giá | Nguyên giá | Nguyên giá | ||
| A | Tài sản cố định Hữu hình (TK 211) | ||||
| 1 | Nhà cửa, vật kiến trúc (TK 2111) | ||||
| 2 | Máy móc, thiết bị (TK 2112) | ||||
| 3 | Phương tiện vận tải, truyền dẫn (TK 2113) | ||||
| 4 | Thiết bị, dụng cụ quản lý (TK 2114) | ||||
| 5 | TSCĐ khác (TK 2118) | ||||
| B | Tài sản cố định Vô hình (TK 213) | ||||
| 1 | Quyền sử dụng đất (TK 2131) | ||||
| 2 | Phần mềm máy tính | ||||
| 3 | Nhãn hiệu, tên thương mại | ||||
| 4 | TSCĐ vô hình khác (TK 2138) | ||||
| C | Bất động sản đầu tư (TK 217) | ||||
| TỔNG CỘNG (A+B+C) | ... | ... | ... | ... |
Ghi chú: Doanh nghiệp có thể bổ sung thêm cột Số lượng (SL) để theo dõi song song tình hình biến động.
III. Hướng dẫn Lập Bảng Tổng Hợp
Việc lập bảng này được thực hiện bằng cách tổng hợp dữ liệu từ các chứng từ và sổ kế toán chi tiết:
1. Số liệu Đầu kỳ và Cuối kỳ
-
Số đầu kỳ: Lấy từ Số dư Nợ đầu kỳ của các tài khoản TSCĐ (TK 211, 213, 217) trên Sổ Cái, Sổ Chi tiết TSCĐ hoặc Bảng cân đối phát sinh của kỳ trước.
-
Số cuối kỳ: Tính theo công thức:
$$ ext{Nguyên giá cuối kỳ} = ext{Nguyên giá đầu kỳ} + ext{Nguyên giá tăng} - ext{Nguyên giá giảm}$$
2. Số liệu Tăng trong kỳ (Ghi Nợ TK 211, 213, 217)
Số liệu tăng được tổng hợp từ các nghiệp vụ và chứng từ:
| Lý do Tăng | Chứng từ gốc (Ví dụ) |
| Mua sắm: | Biên bản giao nhận TSCĐ (Mẫu 01-TSCĐ), Hóa đơn GTGT, Phiếu Kế toán. |
| Xây dựng hoàn thành: | Biên bản nghiệm thu công trình/hạng mục (Kết chuyển TK 241/242 sang TK 211). |
| Nhận vốn góp, biếu tặng: | Biên bản đánh giá tài sản, Biên bản giao nhận TSCĐ. |
| Đánh giá lại: | Quyết định đánh giá lại tài sản (Nghiệp vụ tăng Nguyên giá) |
3. Số liệu Giảm trong kỳ (Ghi Có TK 211, 213, 217)
Số liệu giảm được tổng hợp từ các nghiệp vụ và chứng từ:
| Lý do Giảm | Chứng từ gốc (Ví dụ) |
| Thanh lý, nhượng bán: | Biên bản thanh lý/nhượng bán TSCĐ, Hóa đơn GTGT đầu ra (nếu có bán). |
| Góp vốn liên doanh: | Biên bản giao nhận tài sản góp vốn. |
| Phát hiện thiếu/Mất: | Biên bản kiểm kê TSCĐ, Quyết định xử lý. |
| Đánh giá lại: | Quyết định đánh giá lại tài sản (Nghiệp vụ giảm Nguyên giá). |
Link download: Mẫu bảng tổng hợp tăng, giảm TSCĐ (S21-DN)
IV. Báo cáo Chi tiết hóa số Tăng/Giảm
Để việc quản lý chi tiết và kiểm soát trở nên hiệu quả hơn, nhiều doanh nghiệp còn lập các báo cáo chi tiết đi kèm:
-
Bảng kê chi tiết TSCĐ tăng trong kỳ: Liệt kê từng TSCĐ tăng (tên, ngày đưa vào sử dụng, nguyên giá, lý do tăng).
-
Bảng kê chi tiết TSCĐ giảm trong kỳ: Liệt kê từng TSCĐ giảm (tên, ngày giảm, nguyên giá, giá trị hao mòn lũy kế, lý do giảm).
-
Bảng tổng hợp Tăng/Giảm theo Bộ phận sử dụng: Phân loại biến động theo từng phòng ban, phân xưởng (ví dụ: Tăng TSCĐ tại Phòng Marketing là 100 triệu, Giảm tại Phân xưởng A là 50 triệu).
Việc lập Bảng tổng hợp tăng, giảm TSCĐ là bước cuối cùng trong quy trình theo dõi tài sản, giúp kế toán tổng hợp kiểm soát và đối chiếu số liệu một cách khoa học nhất.
Bạn có muốn tôi cung cấp thêm một mẫu Sổ chi tiết TSCĐ (S21-DN) – nguồn dữ liệu chính để lập bảng tổng hợp này không?
Anh chị tham khảo thêm:
⇒ dịch vụ kế toán thuế ở long biên
⇒ download mẫu hợp đồng hợp tác kinh doanh
⇒ mã ngành xây dựng cầu đường
⇒ mẫu phụ lục thay đổi thông tin hợp đồng




