

Mẫu BÁO CÁO SỬ DỤNG THUỐC THỬ/HÓA CHẤT Chi Tiết
Mẫu BÁO CÁO SỬ DỤNG THUỐC THỬ/HÓA CHẤT Mới Nhất – Hướng Dẫn Chi Tiết Từ Đại Lý Thuế Minh Việt
Trong hoạt động sản xuất, kinh doanh, và đặc biệt là các ngành nghề đòi hỏi kiểm nghiệm, phân tích (như y tế, môi trường, thực phẩm, nghiên cứu), việc quản lý và báo cáo sử dụng Thuốc thử/Hóa chất là yêu cầu bắt buộc, không chỉ nhằm kiểm soát chi phí mà còn tuân thủ các quy định về an toàn hóa chất và thuế.
Đại Lý Thuế Minh Việt xin chia sẻ mẫu báo cáo sử dụng thuốc thử/hóa chất chuẩn và chi tiết nhất, giúp doanh nghiệp dễ dàng theo dõi, kiểm kê, và phục vụ công tác thanh tra, quyết toán thuế.
I. Mục Đích Của Việc Lập Báo Cáo Sử Dụng Thuốc Thử/Hóa Chất
Báo cáo sử dụng hóa chất không chỉ là thủ tục hành chính mà còn mang lại nhiều lợi ích thiết thực:
-
Quản lý tồn kho: Theo dõi chính xác lượng tồn kho thực tế để lập kế hoạch mua sắm kịp thời, tránh gián đoạn sản xuất hoặc tồn kho quá mức.
-
Kiểm soát chi phí: Xác định định mức tiêu hao, phát hiện thất thoát hoặc sử dụng lãng phí.
-
Truy xuất nguồn gốc: Liên kết việc sử dụng hóa chất với từng lô sản phẩm, dịch vụ hoặc kết quả phân tích cụ thể (rất quan trọng trong các phòng thí nghiệm đạt chuẩn ISO/GLP/GCP).
-
Tuân thủ Pháp luật: Cung cấp hồ sơ chứng minh tính hợp lý của chi phí nguyên vật liệu đầu vào khi cơ quan thuế yêu cầu. Đối với các hóa chất đặc thù (tiền chất, hóa chất độc hại), báo cáo còn phục vụ việc tuân thủ Nghị định 113/2017/NĐ-CP và các văn bản liên quan.
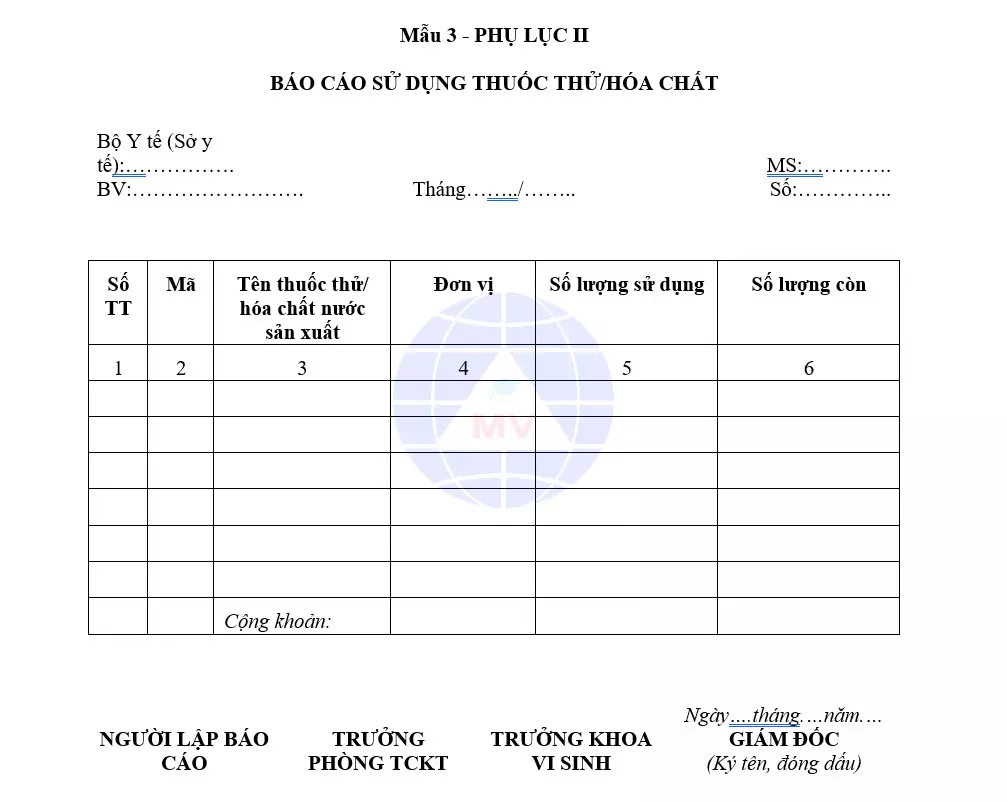
II. Mẫu BÁO CÁO SỬ DỤNG THUỐC THỬ/HÓA CHẤT Chi Tiết
Mẫu báo cáo này được xây dựng theo phương pháp Nhật ký - Kiểm kê (Inventory Log), có thể áp dụng cho hầu hết các loại hình doanh nghiệp:
1. Phần Thông tin Chung
| Đơn vị báo cáo: | [Tên công ty/phòng thí nghiệm] |
| Địa chỉ: | [Địa chỉ chi tiết] |
| Kỳ báo cáo: | [Từ ngày... đến ngày...] |
| Người lập báo cáo: | [Họ tên, Chức vụ] |
2. Bảng Chi Tiết Báo Cáo Sử Dụng
Đây là phần cốt lõi, theo dõi sự luân chuyển của từng mặt hàng hóa chất/thuốc thử:
| STT | Tên Thuốc thử/Hóa chất (theo Hóa đơn) | Mã số (Catalogue/CAS) | ĐVT | Lô sản xuất (Lot No.) | Hạn sử dụng |
| 1 | |||||
| 2 | |||||
| ... |
| Tồn Đầu Kỳ (A) | Nhập Trong Kỳ (B) | Tổng (A+B) | Sử Dụng Trong Kỳ (C) | Tồn Cuối Kỳ (D = A+B-C) |
III. Hướng Dẫn Ghi Nhận Chi Tiết và Lưu ý Thuế
1. Cột "Sử Dụng Trong Kỳ" (C) - Chứng minh tính hợp lý
Đây là cột quan trọng nhất. Doanh nghiệp cần kèm theo các hồ sơ chứng minh việc sử dụng:
-
Phiếu Xuất Kho: Chứng từ nội bộ bắt buộc để hợp thức hóa việc chuyển từ kho chính sang khu vực sử dụng/sản xuất.
-
Bảng Định mức tiêu hao (nếu có): Đối với hóa chất tiêu hao theo quy trình sản xuất.
-
Bảng Ghi chép thực tế (Phòng thí nghiệm): Ghi rõ hóa chất được dùng cho phân tích/thử nghiệm nào, số ID mẫu, tên kỹ thuật viên thực hiện, và kết quả phân tích.
-
Biên bản hủy/thải bỏ (nếu có): Đối với hóa chất hết hạn sử dụng hoặc tồn dư.
2. Lưu ý về Thuế và Chi phí (Đại Lý Thuế Minh Việt Khuyến cáo)
-
Tính Hợp lý: Chi phí mua hóa chất phải được chứng minh là cần thiết cho hoạt động sản xuất, kinh doanh đã đăng ký và có định mức tiêu hao hợp lý. Nếu không có định mức, các chứng từ sử dụng thực tế (như bảng ghi chép) càng phải chi tiết.
-
Hóa đơn - Chứng từ: Đảm bảo mỗi lần nhập hóa chất đều có Hóa đơn GTGT/Hóa đơn bán hàng hợp lệ và Phiếu Nhập Kho đầy đủ.
-
Ghi nhận Kế toán: Kế toán phải theo dõi hóa chất/thuốc thử trên Tài khoản 152 (Nguyên vật liệu) hoặc các tài khoản tương đương. Giá trị sử dụng (C) được tính vào giá vốn hàng bán/chi phí sản xuất trong kỳ.
3. Phần Xác Nhận
| Người Lập Báo Cáo | Kế toán Trưởng/Quản lý Kho | Giám đốc/Người Duyệt |
| (Ký, ghi rõ họ tên) | (Ký, ghi rõ họ tên) | (Ký, đóng dấu, ghi rõ họ tên) |
Link download: Báo cáo sử dụng thuốc thử/hóa chất
IV. Kết Luận
Việc lập Báo cáo sử dụng thuốc thử/hóa chất định kỳ là công cụ quản lý hiệu quả và là yêu cầu tuân thủ pháp luật. Bằng cách áp dụng mẫu báo cáo chi tiết và tuân thủ các lưu ý về thuế mà Đại Lý Thuế Minh Việt đã chia sẻ, doanh nghiệp sẽ đảm bảo được sự minh bạch trong hoạt động kinh doanh và an tâm hơn khi làm việc với cơ quan thuế.
Nếu quý doanh nghiệp có bất kỳ thắc mắc nào về quản lý chi phí hóa chất hoặc cần hỗ trợ quyết toán thuế, xin vui lòng liên hệ với Minh Việt để được tư vấn chuyên sâu.
Anh chị tham khảo:
⇒ mẫu giấy biên nhận tiền
⇒ mẫu 20-đk-tct mới nhất
⇒ mẫu hợp đồng mua bán hộ kinh doanh cá the
⇒ dịch vụ kế toán thuế ở thanh trì




