

Mẫu đăng ký phương pháp khấu hao tài sản cố định mới nhất
Trong hoạt động sản xuất kinh doanh, tài sản cố định (TSCĐ) đóng vai trò then chốt, là nền tảng vật chất để doanh nghiệp tạo ra của cải và dịch vụ. Với giá trị lớn và thời gian sử dụng kéo dài qua nhiều kỳ sản xuất, việc quản lý và theo dõi sự hao mòn của TSCĐ là một nghiệp vụ kế toán quan trọng, được gọi là khấu hao. Khấu hao TSCĐ không chỉ giúp doanh nghiệp phản ánh chính xác giá trị còn lại của tài sản mà còn ảnh hưởng trực tiếp đến chi phí sản xuất và lợi nhuận. Để thực hiện việc khấu hao một cách hợp pháp và đúng quy định, doanh nghiệp cần thực hiện thủ tục đăng ký phương pháp khấu hao với cơ quan thuế. Bài viết dưới đây sẽ cung cấp mẫu đăng ký phương pháp khấu hao tài sản cố định mới nhất và những thông tin quan trọng liên quan.
1. Tại sao phải đăng ký phương pháp khấu hao tài sản cố định?
Việc đăng ký phương pháp khấu hao tài sản cố định không chỉ là một thủ tục hành chính mà còn mang lại nhiều lợi ích thiết thực cho doanh nghiệp, đồng thời đảm bảo tuân thủ pháp luật:- Tuân thủ quy định pháp luật: Theo thông lệ và quy định của hầu hết các quốc gia, trong đó có Việt Nam, việc đăng ký phương pháp khấu hao TSCĐ là bắt buộc. Điều này đảm bảo tính minh bạch và nhất quán trong công tác kế toán và quản lý thuế của doanh nghiệp.
- Căn cứ để tính chi phí hợp lý: Chi phí khấu hao TSCĐ là một khoản chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Việc đăng ký phương pháp khấu hao hợp lệ là một trong những điều kiện tiên quyết để cơ quan thuế chấp nhận khoản chi phí này.
- Phản ánh đúng giá trị tài sản: Quá trình khấu hao giúp phân bổ giá trị của TSCĐ theo thời gian sử dụng, phản ánh sự hao mòn và giảm giá trị thực tế của tài sản. Điều này giúp doanh nghiệp có cái nhìn chính xác hơn về giá trị tài sản hiện có.
- Quản lý tài chính hiệu quả: Việc xác định và ghi nhận chi phí khấu hao một cách hệ thống giúp doanh nghiệp quản lý chi phí sản xuất kinh doanh hiệu quả hơn, từ đó đưa ra các quyết định kinh doanh sáng suốt.
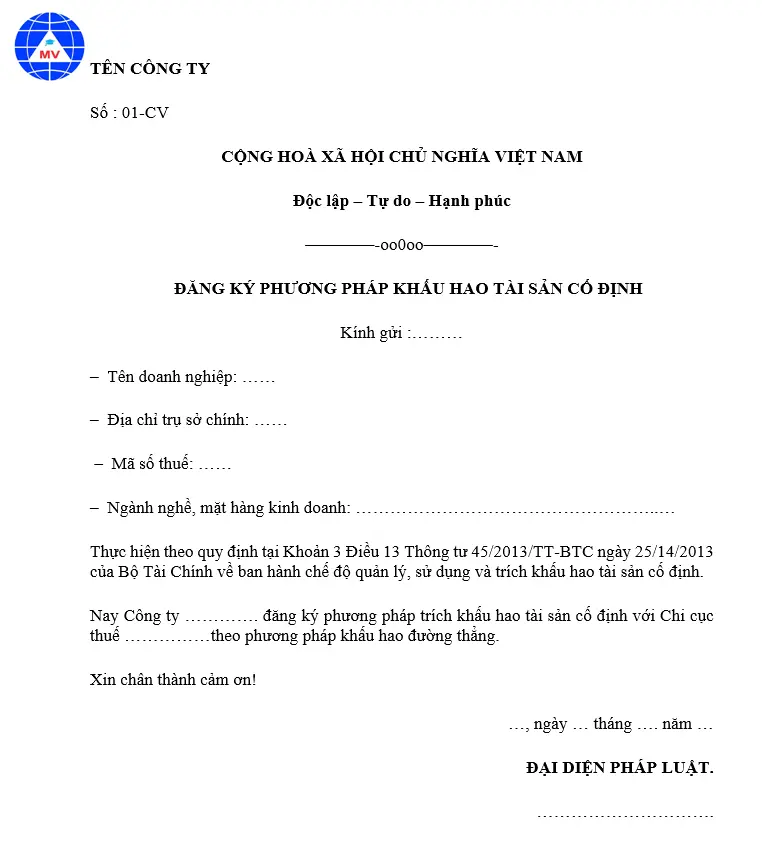
Link download: Mẫu đăng ký phương pháp khấu hao tài sản cố định
3. Hướng dẫn soạn thảo và lưu ý khi đăng ký
Khi soạn thảo mẫu đăng ký phương pháp khấu hao tài sản cố định, doanh nghiệp cần lưu ý các điểm sau:- Điền thông tin chính xác: Đảm bảo điền đầy đủ và chính xác các thông tin của doanh nghiệp như tên, địa chỉ, mã số thuế.
- Căn cứ pháp lý: Cập nhật và viện dẫn đúng các văn bản pháp luật hiện hành liên quan đến quản lý và trích khấu hao tài sản cố định.
- Liệt kê chi tiết các nhóm tài sản: Doanh nghiệp nên phân loại tài sản cố định thành các nhóm tương đồng về tính chất và mục đích sử dụng để áp dụng phương pháp khấu hao phù hợp.
- Lựa chọn phương pháp khấu hao: Doanh nghiệp được lựa chọn một trong ba phương pháp khấu hao chính theo quy định tại Điều 13 Thông tư 45/2013/TT-BTC (sửa đổi, bổ sung bởi Thông tư 147/2016/TT-BTC):
- Phương pháp khấu hao đường thẳng: Mức khấu hao hàng năm không đổi trong suốt thời gian sử dụng hữu ích của tài sản.
- Phương pháp khấu hao theo số dư giảm dần có điều chỉnh: Áp dụng cho các doanh nghiệp có công nghệ đòi hỏi phải thay đổi, phát triển nhanh và cho TSCĐ đầu tư mới là máy móc, thiết bị; dụng cụ làm việc đo lường, thí nghiệm. Mức khấu hao hàng năm giảm dần theo giá trị còn lại của tài sản.
- Phương pháp khấu hao theo số lượng, khối lượng sản phẩm: Áp dụng cho các loại máy móc, thiết bị trực tiếp liên quan đến việc sản xuất sản phẩm và xác định được tổng số lượng, khối lượng sản phẩm sản xuất theo công suất thiết kế.
- Xác định thời gian trích khấu hao: Thời gian trích khấu hao của từng loại tài sản phải nằm trong khung thời gian quy định tại Phụ lục 1 ban hành kèm theo Thông tư 45/2013/TT-BTC. Doanh nghiệp có thể tự xác định thời gian khấu hao cụ thể nhưng không được thấp hơn khung quy định.
- Tính toán tỷ lệ khấu hao: Dựa trên phương pháp khấu hao và thời gian trích khấu hao đã chọn, doanh nghiệp cần tính toán tỷ lệ khấu hao hàng năm cho từng nhóm tài sản.
- Thời điểm bắt đầu khấu hao: Xác định rõ ngày, tháng, năm bắt đầu thực hiện việc trích khấu hao theo phương pháp đã đăng ký. Thông thường, thời điểm này là thời điểm tài sản cố định bắt đầu được sử dụng vào hoạt động sản xuất kinh doanh.
- Ký tên và đóng dấu: Mẫu đăng ký phải được ký tên bởi người đại diện theo pháp luật của doanh nghiệp và đóng dấu hợp lệ.
4. Nộp mẫu đăng ký ở đâu và thời hạn đăng ký
- Nơi nộp: Doanh nghiệp nộp mẫu đăng ký phương pháp khấu hao tài sản cố định tại Chi cục Thuế quản lý trực tiếp. Hình thức nộp có thể là nộp trực tiếp tại trụ sở cơ quan thuế hoặc nộp qua đường bưu điện (tùy theo quy định của từng địa phương).
- Thời hạn đăng ký: Theo quy định hiện hành, doanh nghiệp phải nộp đăng ký phương pháp trích khấu hao tài sản cố định trước khi bắt đầu thực hiện quá trình trích khấu hao. Thông thường, việc đăng ký này được thực hiện cùng với thời điểm đăng ký bộ phận kế toán hoặc khi có phát sinh tài sản cố định mới và doanh nghiệp bắt đầu thực hiện khấu hao.
5. Quy định xử phạt khi không đăng ký
Việc không đăng ký hoặc chậm đăng ký phương pháp khấu hao tài sản cố định có thể dẫn đến các hình thức xử phạt theo quy định của pháp luật về quản lý thuế. Cụ thể, theo các văn bản pháp luật như Văn bản hợp nhất 16/VBHN-BTC và Thông tư 166/2013/TT-BTC (đã được sửa đổi, bổ sung), các hành vi vi phạm về chậm nộp hồ sơ đăng ký thuế và chậm thông báo thay đổi thông tin đăng ký thuế có thể bị xử phạt cảnh cáo hoặc phạt tiền với các mức khác nhau tùy thuộc vào thời gian chậm nộp và tình tiết cụ thể. Do đó, doanh nghiệp cần đặc biệt lưu ý về thời hạn và thủ tục đăng ký để tránh các rủi ro pháp lý không đáng có.Quý anh chị tham khảo thêm gói dịch vụ:
⇒ Mẫu quyết định miễn nhiệm kế toán trưởng
⇒ dịch vụ hoàn thuế tncn
⇒ dịch vụ thay đổi địa chỉ công ty tại long biên
⇒ dịch vụ thay đổi người đại diện pháp luật tại thanh xuân




