

Mẫu số 06 - VT: Bảng kê mua hàng mới nhất hiện nay
Mẫu số 06 - VT: Bảng kê mua hàng là chứng từ kế toán quan trọng, được sử dụng để hợp thức hóa các giao dịch mua hàng hóa, vật tư, dịch vụ lặt vặt trên thị trường tự do mà không có hóa đơn giá trị gia tăng (GTGT). Dưới đây là thông tin tổng hợp về mẫu chứng từ này theo các quy định hiện hành.
I. Cơ sở pháp lý và Phạm vi áp dụng
Mẫu số 06 - VT được ban hành kèm theo các Thông tư hướng dẫn Chế độ kế toán doanh nghiệp của Bộ Tài chính. Việc sử dụng mẫu nào sẽ phụ thuộc vào quy mô và loại hình doanh nghiệp:
| Thông tư áp dụng | Đối tượng áp dụng chủ yếu | Mẫu số 06 - VT |
| Thông tư 200/2014/TT-BTC | Các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế (trừ các doanh nghiệp nhỏ và vừa áp dụng TT 133). | Áp dụng |
| Thông tư 133/2016/TT-BTC | Các doanh nghiệp nhỏ và vừa (trừ doanh nghiệp siêu nhỏ). | Áp dụng |
Lưu ý quan trọng: Doanh nghiệp phải sử dụng mẫu 06 - VT ban hành kèm theo đúng Thông tư về Chế độ kế toán mà đơn vị đang áp dụng.
II. Mục đích sử dụng Bảng kê mua hàng (Mẫu số 06 - VT)
Mẫu 06 - VT được lập ra nhằm mục đích:
-
Chứng minh giao dịch: Kê khai chi tiết các vật tư, hàng hóa, công cụ, dụng cụ, dịch vụ lặt vặt mà đơn vị mua trực tiếp từ thị trường tự do (chợ, cá nhân kinh doanh nhỏ lẻ...).
-
Hợp thức hóa chi phí: Làm căn cứ để ghi nhận chi phí mua vào (được tính vào chi phí hợp lý, hợp lệ nếu đáp ứng đủ các điều kiện về hóa đơn, chứng từ theo Luật Thuế).
-
Cơ sở nhập kho và thanh toán: Sau khi được Giám đốc (hoặc người ủy quyền) duyệt, Bảng kê là cơ sở để lập Phiếu nhập kho (nếu có) và làm thủ tục thanh toán cho người đi mua hàng.
-
Ghi sổ kế toán: Dùng để hạch toán chi phí vật tư, hàng hóa, dịch vụ và các khoản thanh toán liên quan.
III. Mẫu Bảng kê mua hàng (Mẫu số 06 - VT) chi tiết
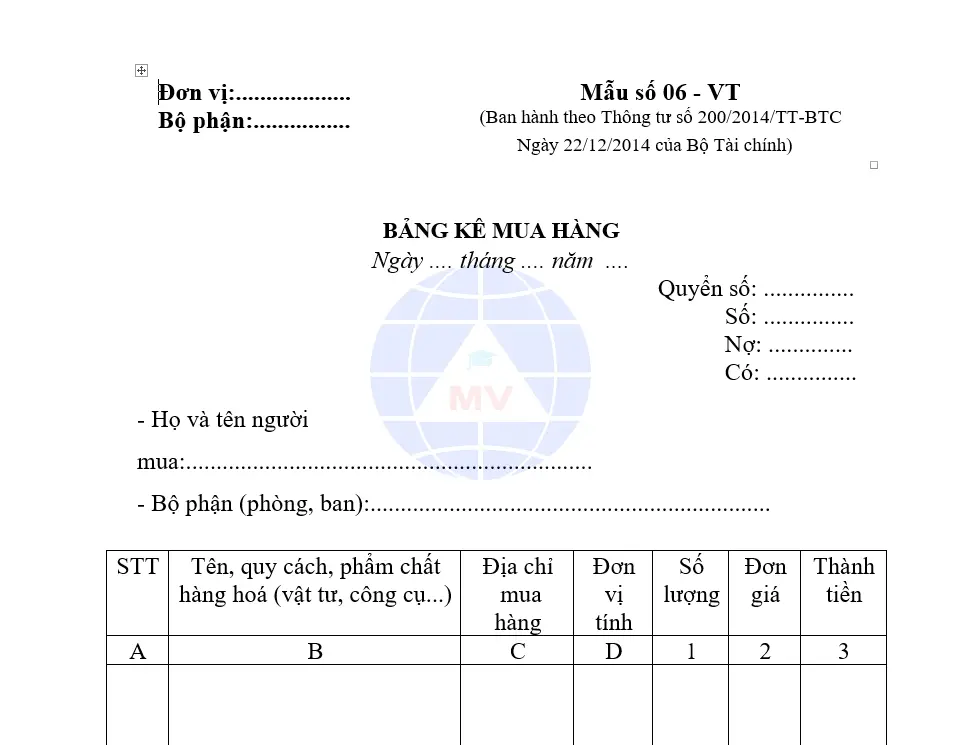
Dưới đây là cấu trúc cơ bản của Mẫu số 06 - VT. Mặc dù có hai Thông tư áp dụng, nhưng về hình thức và nội dung cơ bản, mẫu 06 - VT theo TT 200 và TT 133 là tương tự nhau.
Tên mẫu: BẢNG KÊ MUA HÀNG
Mẫu số 06 - VT
(Ban hành theo Thông tư số [Số Thông tư]/[Năm Ban hành]/TT-BTC ngày [Ngày ban hành] của Bộ Tài chính)
| Tên chỉ tiêu | Nội dung cần điền |
| Phần đầu | Đơn vị:..., Bộ phận:..., Quyển số:..., Ngày lập:..., Họ tên người mua:..., Địa chỉ:..., Bộ phận (Phòng, ban):... |
| Phần bảng kê chi tiết | Bao gồm các cột: Số thứ tự (STT), Tên vật tư/hàng hóa/dịch vụ, Đơn vị tính, Số lượng, Đơn giá mua, Thành tiền. |
| Phần Tổng cộng | Cộng tổng số tiền mua hàng. |
| Phần cuối | Tổng số tiền bằng chữ, Lời ghi chú (nếu có). |
| Ký duyệt | Người lập (Người đi mua hàng), Kế toán trưởng, Giám đốc (hoặc người duyệt). |
Lưu ý: Bảng kê mua hàng không phải là hóa đơn và số tiền trong Bảng kê này không được khấu trừ thuế GTGT đầu vào.
IV. Hướng dẫn cách lập Bảng kê mua hàng (Mẫu số 06 - VT)
Người đi mua hàng (nhân viên, thủ quỹ,...) có trách nhiệm lập Bảng kê này, thông thường lập thành 2 liên (đặt giấy than viết một lần):
| Cột số | Tên cột | Hướng dẫn lập |
| Phần đầu | Thông tin chung | Ghi rõ tên đơn vị, bộ phận mua hàng, ngày lập bảng kê và thông tin chi tiết của người trực tiếp đi mua hàng. |
| Cột A | STT | Ghi số thứ tự của các mặt hàng/dịch vụ đã mua. |
| Cột B | Tên, nhãn hiệu, quy cách vật tư, hàng hóa, dịch vụ | Ghi rõ tên gọi, đặc điểm chi tiết của vật tư, hàng hóa, hoặc nội dung dịch vụ đã mua. |
| Cột 1 | Đơn vị tính | Ghi đơn vị tính của từng mặt hàng (cái, mét, kg, dịch vụ,...) |
| Cột 2 | Số lượng | Ghi số lượng thực tế đã mua. |
| Cột 3 | Đơn giá mua | Ghi đơn giá thực tế đã thanh toán cho người bán. |
| Cột 4 | Thành tiền | Tính bằng công thức: Cột 2 (Số lượng) x Cột 3 (Đơn giá mua). |
| Phần Tổng cộng | Cộng tổng số tiền ở Cột 4 và ghi vào dòng cộng. | |
| Phần cuối | Ký duyệt | Người đi mua hàng ký và ghi rõ họ tên. Sau đó, Bảng kê phải được chuyển cho Giám đốc (hoặc người được ủy quyền) duyệt, và Kế toán trưởng xác nhận trước khi làm thủ tục thanh toán và ghi sổ. |
Link download: Mẫu số 06 - VT
Lưu ý quan trọng về chi phí hợp lệ (Liên quan đến Thuế)
Trong trường hợp doanh nghiệp mua vật tư, hàng hóa... của người bán không có hóa đơn với khối lượng lớn (để được tính vào chi phí hợp lý, hợp lệ khi tính thuế TNDN), ngoài việc lập Bảng kê mua hàng (Mẫu số 06 - VT) này, doanh nghiệp cần phải lập thêm “Bảng kê thu mua hàng hóa mua vào không có hóa đơn” (Mẫu số 04/GTGT) theo quy định của Luật Thuế để đáp ứng điều kiện về chi phí hợp lệ, đồng thời phải chứng minh được:
-
Hàng hóa, dịch vụ mua vào có bảng kê kèm theo có chữ ký của người bán và người mua.
-
Mua vào của người bán không phải là doanh nghiệp, hộ, cá nhân kinh doanh nộp thuế theo phương pháp khấu trừ.
-
Thanh toán đầy đủ tiền hàng hóa đã mua.
Kết luận
Mẫu số 06 - VT: Bảng kê mua hàng là công cụ không thể thiếu để hợp thức hóa các chi phí nhỏ, lặt vặt trong doanh nghiệp. Kế toán cần xác định đúng Thông tư áp dụng cho đơn vị mình để sử dụng mẫu chuẩn và tuân thủ các quy định về chứng từ, làm cơ sở cho việc hạch toán và quyết toán thuế.
Bạn có muốn tôi tìm và cung cấp file mẫu (word/excel) Mẫu số 06 - VT theo Thông tư 133/2016/TT-BTC hoặc Thông tư 200/2014/TT-BTC để bạn có thể sử dụng ngay không?
Anh chị tham khảo thêm:
⇒ mã ngành in ấn
⇒ báo cáo tài chính của công ty tnhh nhỏ
⇒ tại mẫu giấy mời họp phụ huynh đẹp file word
⇒ Tạm ngừng kinh doanh tại Bắc Ninh chỉ 1tr




