

Mẫu số S03-THA Bảng cân đối phát sinh TT78/2020
Bảng cân đối phát sinh là một trong những báo cáo tài chính quan trọng, cung cấp cái nhìn tổng quan về tình hình tài chính của một đơn vị trong một kỳ kế toán nhất định. Đối với các đơn vị liên quan đến nghiệp vụ thi hành án dân sự, Mẫu số S03-THA Bảng cân đối phát sinh được quy định cụ thể tại Thông tư 78/2020/TT-BTC của Bộ Tài chính. Bài viết này sẽ đi sâu vào tìm hiểu về mẫu báo cáo này, từ mục đích, cấu trúc cho đến những lưu ý khi lập và sử dụng.
1. Thông tư 78/2020/TT-BTC và Phạm vi áp dụng
Thông tư 78/2020/TT-BTC được Bộ Tài chính ban hành ngày 14/08/2020, hướng dẫn về kế toán nghiệp vụ thi hành án dân sự. Thông tư này có hiệu lực từ ngày 01/10/2020 và thay thế Thông tư số 91/2010/TT-BTC.
Phạm vi áp dụng: Thông tư này áp dụng cho các đơn vị có liên quan đến nghiệp vụ thi hành án dân sự, bao gồm:
-
Tổng cục Thi hành án dân sự thuộc Bộ Tư pháp.
-
Cục Thi hành án dân sự cấp tỉnh, thành phố trực thuộc Trung ương.
-
Chi cục Thi hành án dân sự cấp huyện, quận, thị xã, thành phố thuộc tỉnh.
-
Các tổ chức, cá nhân khác có liên quan đến kế toán nghiệp vụ thi hành án dân sự.
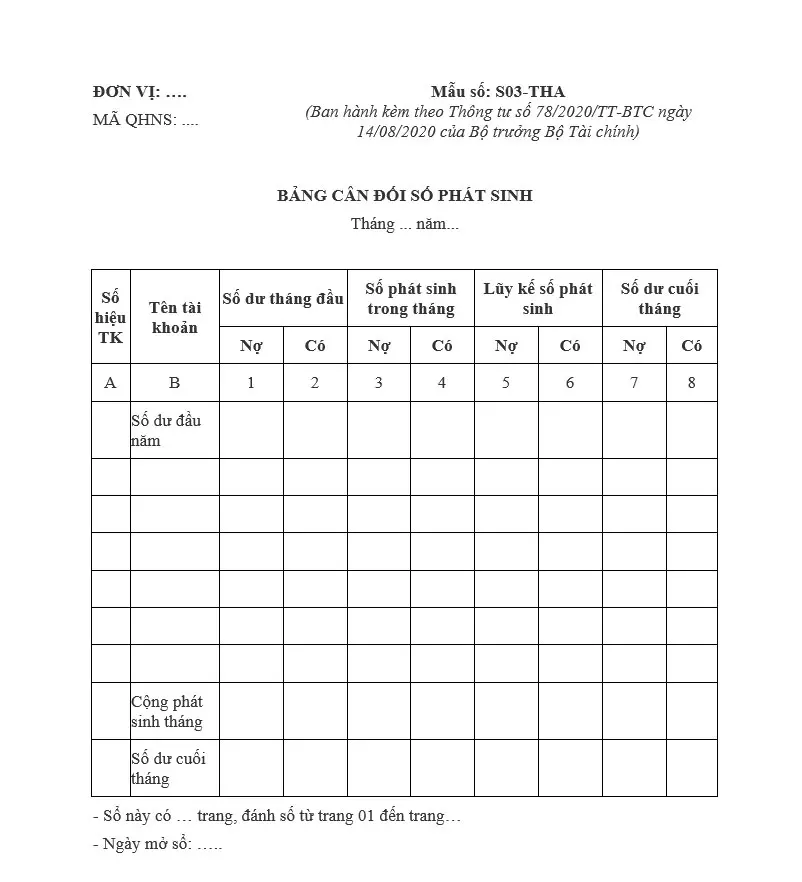
2. Mục đích của Bảng cân đối phát sinh (Mẫu S03-THA)
Mẫu số S03-THA được thiết kế để:
-
Phản ánh tổng quát: Thể hiện tổng quát tình hình tài sản và nguồn vốn của đơn vị liên quan đến thi hành án dân sự trong kỳ báo cáo, cũng như từ đầu năm đến cuối kỳ báo cáo.
-
Kiểm tra và đối chiếu: Số liệu trên Bảng cân đối phát sinh là căn cứ quan trọng để kiểm tra tính chính xác của việc ghi chép trên sổ kế toán tổng hợp, đồng thời đối chiếu và kiểm soát số liệu trên báo cáo tài chính và báo cáo nghiệp vụ thi hành án dân sự. Điều này giúp đảm bảo tính minh bạch và chính xác của thông tin tài chính.
-
Cơ sở lập báo cáo tài chính: Cung cấp nguồn số liệu đáng tin cậy để lập Bảng cân đối kế toán và các báo cáo tài chính khác.
3. Cấu trúc và Nội dung của Mẫu S03-THA
Mẫu S03-THA Bảng cân đối phát sinh thường có cấu trúc gồm các cột chính sau:
|
STT |
Số hiệu tài khoản |
Tên tài khoản |
Số dư đầu kỳ |
Số phát sinh trong kỳ |
Số dư cuối kỳ |
|---|---|---|---|---|---|
|
|
|
|
Nợ |
Có |
Nợ |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
... |
... |
... |
... |
... |
... |
|
Tổng cộng |
|
|
X |
X |
Y |
Giải thích các cột:
-
Cột 1: STT: Số thứ tự của các tài khoản.
-
Cột 2: Số hiệu tài khoản: Mã số của từng tài khoản kế toán (ví dụ: 111 - Tiền mặt, 112 - Tiền gửi ngân hàng, v.v.).
-
Cột 3: Tên tài khoản: Tên gọi đầy đủ của tài khoản kế toán (ví dụ: Tiền mặt, Tiền gửi ngân hàng, Phải thu của đương sự, v.v.).
-
Cột 4 & 5: Số dư đầu kỳ (Nợ/Có): Phản ánh số dư của tài khoản tại thời điểm đầu kỳ báo cáo. Tài khoản tài sản có số dư Nợ, tài khoản nguồn vốn có số dư Có.
-
Cột 6 & 7: Số phát sinh trong kỳ (Nợ/Có): Tổng hợp các nghiệp vụ kinh tế phát sinh trong kỳ làm tăng (ghi Nợ) hoặc giảm (ghi Có) đối với tài khoản tương ứng.
-
Cột 8 & 9: Số dư cuối kỳ (Nợ/Có): Phản ánh số dư của tài khoản tại thời điểm cuối kỳ báo cáo. Số dư cuối kỳ được tính toán dựa trên số dư đầu kỳ và tổng phát sinh trong kỳ.
-
Đối với tài khoản loại tài sản: Số dư cuối kỳ Nợ = Số dư đầu kỳ Nợ + Phát sinh Nợ trong kỳ - Phát sinh Có trong kỳ.
-
Đối với tài khoản loại nguồn vốn: Số dư cuối kỳ Có = Số dư đầu kỳ Có + Phát sinh Có trong kỳ - Phát sinh Nợ trong kỳ.
-
Nguyên tắc cân đối:
-
Tổng số dư Nợ đầu kỳ phải bằng tổng số dư Có đầu kỳ.
-
Tổng số phát sinh Nợ trong kỳ phải bằng tổng số phát sinh Có trong kỳ.
-
Tổng số dư Nợ cuối kỳ phải bằng tổng số dư Có cuối kỳ.
Link download: Mẫu số S03-THA
4. Lưu ý khi lập và sử dụng Mẫu S03-THA
-
Tính chính xác: Đảm bảo số liệu được lấy từ sổ kế toán tổng hợp và các sổ chi tiết tài khoản là chính xác và khớp với các chứng từ gốc.
-
Đầy đủ: Phản ánh đầy đủ tất cả các tài khoản có phát sinh trong kỳ. Nếu tài khoản nào không có phát sinh, phần số liệu có thể bỏ trống.
-
Đúng kỳ báo cáo: Lập báo cáo theo đúng kỳ kế toán quy định (tháng, quý, năm) để đảm bảo tính thời sự và liên tục của thông tin.
-
Đối chiếu: Thường xuyên đối chiếu số liệu trên Mẫu S03-THA với các báo cáo khác và sổ sách kế toán để phát hiện và điều chỉnh kịp thời các sai sót.
-
Phân tích: Bảng cân đối phát sinh không chỉ là một công cụ kiểm tra mà còn là cơ sở để phân tích tình hình biến động tài sản và nguồn vốn, giúp đánh giá hiệu quả hoạt động nghiệp vụ thi hành án.
Anh chị tham khảo thêm:
⇒ Mẫu cv xin việc điêu dưỡng
⇒ kế toán minh việt ở bắc ninh
⇒ Mẫu cv xin việc part time cho sinh viên
⇒ băng vệ sinh y tế chịu thuế suất bao nhiêu?
Kết luận
Mẫu số S03-THA Bảng cân đối phát sinh theo Thông tư 78/2020/TT-BTC là một công cụ không thể thiếu trong công tác kế toán nghiệp vụ thi hành án dân sự. Việc lập và sử dụng báo cáo này một cách chính xác, kịp thời sẽ góp phần nâng cao hiệu quả quản lý tài chính, đảm bảo tính minh bạch và tuân thủ các quy định của pháp luật.




