

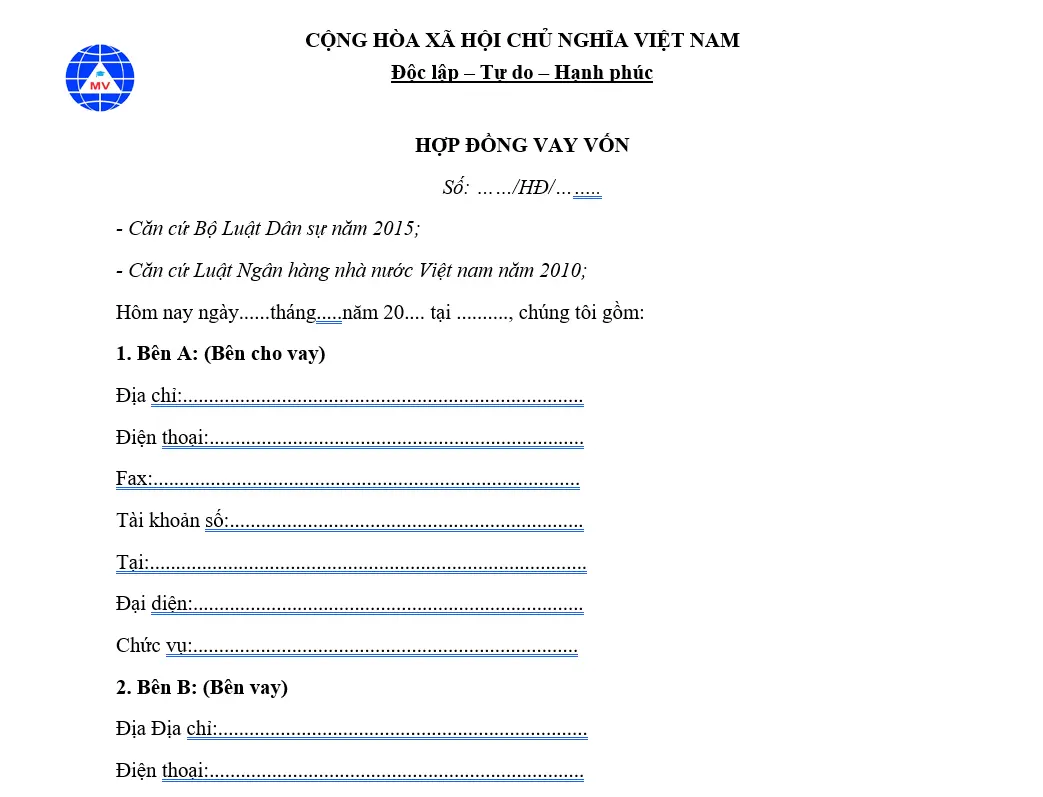
Hợp đồng vay vốn
Hợp đồng vay vốn là một văn bản pháp lý nền tảng trong mọi giao dịch tài chính, dù là giữa cá nhân với cá nhân, hay giữa khách hàng với các tổ chức tín dụng như ngân hàng. Về bản chất, đây là một loại Hợp đồng vay tài sản (theo quy định của Bộ luật Dân sự), có vai trò thiết lập và bảo vệ quyền lợi, nghĩa vụ của tất cả các bên tham gia.
1. Hợp đồng vay vốn là gì?
Hợp đồng vay vốn là sự thỏa thuận giữa các bên, theo đó:
-
Bên cho vay (người/tổ chức cấp vốn) giao cho Bên vay (người/tổ chức nhận vốn) một khoản vốn (có thể là tiền hoặc tài sản).
-
Đến thời hạn đã cam kết, Bên vay có nghĩa vụ phải hoàn trả lại vốn gốc cho Bên cho vay và phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định.
Kể từ thời điểm nhận vốn vay, Bên vay trở thành chủ sở hữu hợp pháp của số vốn đó và phải chịu trách nhiệm hoàn trả theo đúng các điều khoản đã ký kết.
2. Vai trò không thể thiếu của Hợp đồng vay vốn
Trong bất kỳ giao dịch vay mượn nào, việc ký kết hợp đồng mang lại những lợi ích và sự bảo đảm pháp lý quan trọng:
-
Bảo vệ quyền lợi hợp pháp: Hợp đồng là bằng chứng pháp lý rõ ràng nhất, giúp Bên cho vay đảm bảo khả năng thu hồi vốn và lãi; đồng thời bảo vệ Bên vay khỏi việc bị đòi nợ vô căn cứ hoặc không đúng thời hạn.
-
Minh bạch hóa giao dịch: Mọi thông tin quan trọng như số tiền vay, lãi suất, thời hạn, và lịch trả nợ đều được ghi lại một cách chi tiết, loại bỏ các hiểu lầm và mâu thuẫn.
-
Cơ sở giải quyết tranh chấp: Trường hợp một trong hai bên vi phạm cam kết (ví dụ: chậm trả nợ), hợp đồng sẽ là căn cứ pháp lý để các bên thương lượng, hòa giải hoặc đưa vụ việc ra Tòa án.
-
Xác lập cam kết tài sản bảo đảm (nếu có): Đối với các khoản vay lớn, hợp đồng sẽ quy định chi tiết về tài sản thế chấp hoặc cầm cố, đảm bảo khả năng thu hồi nợ cho Bên cho vay.
3. Nội dung cơ bản và quan trọng nhất
Để một hợp đồng vay vốn có đầy đủ giá trị pháp lý và đảm bảo quyền lợi cho các bên, cần có các điều khoản cốt lõi sau:
| Nội dung chính | Yếu tố cần làm rõ | Lưu ý quan trọng |
| Thông tin các bên | Thông tin cá nhân (Họ tên, CCCD, địa chỉ) hoặc thông tin doanh nghiệp (Tên, Mã số thuế, Người đại diện). | Đảm bảo thông tin chính xác, đầy đủ và có chữ ký xác nhận. |
| Đối tượng và Mục đích | Số tiền vay (bằng số và bằng chữ), loại tiền tệ. Mục đích sử dụng vốn (nếu là khoản vay có điều kiện). | Đây là nghĩa vụ cốt lõi mà Bên vay phải tuân thủ. |
| Thời hạn vay | Ngày giải ngân, thời gian vay (theo tháng/năm), ngày trả nợ cuối cùng. | Phải rõ ràng, không gây hiểu lầm về thời điểm đáo hạn. |
| Lãi suất | Lãi suất trong hạn (tỷ lệ %/năm), Lãi suất quá hạn. | Lãi suất không được vượt quá mức trần theo quy định của pháp luật (Ví dụ: tại Việt Nam, không quá 20%/năm đối với lãi suất trong hạn, trừ trường hợp luật chuyên ngành có quy định khác). |
| Phương thức thanh toán | Lịch trả nợ gốc (trả một lần, trả góp định kỳ), lịch trả lãi. Hình thức thanh toán (chuyển khoản hay tiền mặt). | Cần quy định rõ ngày trả nợ để làm căn cứ tính lãi suất quá hạn. |
| Xử lý vi phạm | Quy định về việc Bên vay bị phạt khi trả nợ không đúng hạn, hoặc khi Bên cho vay đơn phương chấm dứt hợp đồng. | Phải ghi rõ tỷ lệ phạt vi phạm hợp đồng. |
Link download: Hợp đồng vay vốn
4. Các loại Hợp đồng vay vốn phổ biến
Tùy theo chủ thể và quy mô giao dịch, hợp đồng vay vốn có thể được chia thành:
-
Hợp đồng vay cá nhân: Giao dịch giữa cá nhân với cá nhân (thường là vay nóng, vay tiêu dùng). Loại này thường đơn giản, nhưng cần đặc biệt lưu ý về giới hạn lãi suất.
-
Hợp đồng vay vốn ngân hàng/tổ chức tín dụng: Là hợp đồng phức tạp, tuân thủ nghiêm ngặt các quy định của Ngân hàng Nhà nước. Thường bao gồm nhiều tài liệu kèm theo như Khế ước nhận nợ, Hợp đồng thế chấp tài sản, v.v.
-
Hợp đồng cho vay hợp vốn (Syndicated Loan): Hình thức mà nhiều ngân hàng cùng nhau cho một doanh nghiệp lớn vay để thực hiện một dự án quy mô lớn, với một hợp đồng chung và một ngân hàng đại lý.
5. Lời khuyên khi giao kết Hợp đồng
Để tránh rủi ro pháp lý, cả Bên cho vay và Bên vay cần lưu ý:
-
Đọc kỹ từng điều khoản: Đặc biệt là các điều khoản về lãi suất quá hạn và phạt vi phạm hợp đồng.
-
Giới hạn lãi suất: Đảm bảo lãi suất thỏa thuận không vượt quá giới hạn pháp luật cho phép (trừ các tổ chức tín dụng được cấp phép).
-
Công chứng/Chứng thực: Đối với các khoản vay lớn, đặc biệt là các khoản vay có tài sản bảo đảm, nên công chứng hợp đồng tại Văn phòng Công chứng hoặc chứng thực tại Ủy ban nhân dân cấp xã để tăng cường tính pháp lý và làm căn cứ khi có tranh chấp.
-
Giữ bằng chứng thanh toán: Luôn giữ lại các chứng từ thanh toán (biên nhận tiền mặt, sao kê chuyển khoản) để chứng minh việc thực hiện nghĩa vụ trả nợ.
Hợp đồng vay vốn không chỉ là một thủ tục hành chính, mà là hàng rào pháp lý bảo vệ tài sản và sự uy tín của bạn trong mọi giao dịch tài chính.
Bạn có muốn tìm hiểu cụ thể hơn về một loại hợp đồng vay vốn nào không (ví dụ: hợp đồng vay thế chấp ngân hàng hay mẫu hợp đồng vay cá nhân)?
Anh chị tham khảo thêm:
⇒ ngành nghề kinh doanh bách hóa tổng hợp
⇒ khoản lỗ khi thanh lý tài sản cố định
⇒ mẫu hợp đồng sửa nhà trọn gói
⇒ học kế toán tổng hợp 1 kèm 1 ở bắc ninh




