

Hướng Dẫn Ủy Quyền Quyết Toán Thuế TNCN: Những Điều Quan Trọng Nhất
Trong bối cảnh quyết toán thuế thu nhập cá nhân (TNCN), việc ủy quyền quyết toán trở thành một vấn đề quan trọng đối với người lao động. Hướng dẫn ủy quyền quyết toán thuế TNCN sẽ giúp cá nhân hiểu rõ quyền lợi và nghĩa vụ của mình. Đầu tiên, cá nhân có thể ủy quyền cho tổ chức hoặc cá nhân chi trả tiền lương thực hiện kê khai và nộp thuế thay cho mình. Điều này không chỉ tiết kiệm thời gian mà còn đảm bảo tính chính xác trong việc thực hiện nghĩa vụ thuế.
Tuy nhiên, không phải ai cũng có thể ủy quyền. Có những trường hợp cụ thể mà cá nhân không đủ điều kiện, như khi đã nghỉ việc hoặc có thu nhập từ nhiều đơn vị khác nhau. Ngoài ra, cá nhân cũng cần điền đầy đủ thông tin vào mẫu ủy quyền theo quy định và gửi cho kế toán của tổ chức để thực hiện đúng quy trình. Việc nắm rõ những điều này sẽ giúp người lao động tránh được những sai sót không đáng có và đảm bảo quyền lợi của mình trong quá trình quyết toán thuế TNCN.
1. Ủy quyền quyết toán thuế TNCN là gì?
Ủy quyền quyết toán thuế thu nhập cá nhân là hành động mà cá nhân chịu thuế chuyển giao quyền hạn cho một tổ chức hoặc cá nhân chi trả tiền lương và tiền công. Việc này cho phép họ đại diện thực hiện kê khai, khấu trừ và nộp thuế TNCN thay cho cá nhân đó.2. Quy định về ủy quyền quyết toán thuế TNCN
Trường hợp được ủy quyền quyết toán thuế TNCN
Theo quy định tại khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP, các cá nhân cư trú có thu nhập từ tiền lương và tiền công có thể ủy quyền cho tổ chức hoặc cá nhân chi trả thu nhập thực hiện quyết toán thuế TNCN nếu đáp ứng các điều kiện sau:- Cá nhân có hợp đồng lao động từ trên 3 tháng tại cùng một địa điểm làm việc và thực tế đang công tác tại nơi đó khi tổ chức, cá nhân trực tiếp chi trả thu nhập, kể cả trường hợp chưa đủ 12 tháng trong năm dương lịch.
- Cá nhân lao động được chuyển từ tổ chức cũ sang tổ chức mới trong cùng hệ thống, hoặc trong trường hợp tổ chức cũ tiến hành sáp nhập, chia tách, hợp nhất, hoặc chuyển đổi hình thức doanh nghiệp sẽ được phép ủy quyền quyết toán cho tổ chức mới.
- Cá nhân có thu nhập từ tiền lương và đã ký hợp đồng lao động từ trên 3 tháng tại một địa điểm, đang làm việc tại đó khi tổ chức, cá nhân có trách nhiệm chi trả thu nhập quyết toán. Nếu cá nhân chưa đủ 12 tháng làm việc trong năm dương lịch và có thu nhập vãng lai không vượt quá 10 triệu đồng bình quân mỗi tháng đã được khấu trừ thuế TNCN 10% mà không yêu cầu quyết toán cho phần thu nhập đó.
- Người nước ngoài kết thúc hợp đồng lao động tại Việt Nam có thể ủy quyền cho tổ chức hoặc cá nhân khác thực hiện quyết toán thuế nếu họ chưa hoàn thành thủ tục quyết toán với cơ quan thuế trước khi xuất cảnh khỏi lãnh thổ Việt Nam.
Trường hợp không được ủy quyền quyết toán thuế TNCN
Theo quy định tại Tiểu mục 2 Mục 3 Công văn 5749/CT-TNCN năm 2018, có 7 trường hợp mà cá nhân không được phép ủy quyền quyết toán thuế TNCN, bao gồm:- Đơn vị trả thu nhập đã cấp chứng từ khấu trừ thuế TNCN cho người lao động.
- Cá nhân có hợp đồng lao động từ 3 tháng trở lên nhưng đã nghỉ việc tại đơn vị đó vào thời điểm quyết toán thuế.
- Cá nhân có thu nhập vãng lai chưa khấu trừ thuế hoặc khấu trừ chưa đủ.
- Cá nhân có thu nhập từ tiền công, tiền lương và ký hợp đồng lao động từ 3 tháng trở lên tại nhiều đơn vị khác nhau.
- Cá nhân chỉ có thu nhập vãng lai và đã thực hiện khấu trừ thuế 10%.
- Cá nhân chưa có mã số thuế.
- Cá nhân thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo.
Báo cáo tài chính: Ý nghĩa của báo cáo tài chính hợp nhất
3. Mẫu ủy quyền quyết toán thuế TNCN mới nhất
Nếu bạn thuộc nhóm đối tượng được ủy quyền quyết toán thuế TNCN, cần thực hiện Giấy ủy quyền theo Mẫu 08/UQ-QTT-TNCN được ban hành kèm theo Thông tư 80/2021/TT-BTC. Dưới đây là hướng dẫn cách điền giấy ủy quyền quyết toán thuế TNCN:- Điền đầy đủ họ tên và mã số thuế của cá nhân có thu nhập từ tiền lương và tiền công.
- Ghi rõ năm ủy quyền.
- Tích chọn một trong ba ô tương ứng với trường hợp của người lao động.
- Điền tên và mã số thuế của tổ chức ủy quyền quyết toán thuế.
- Kiểm tra lại tất cả thông tin đã cung cấp và ký tên xác nhận.
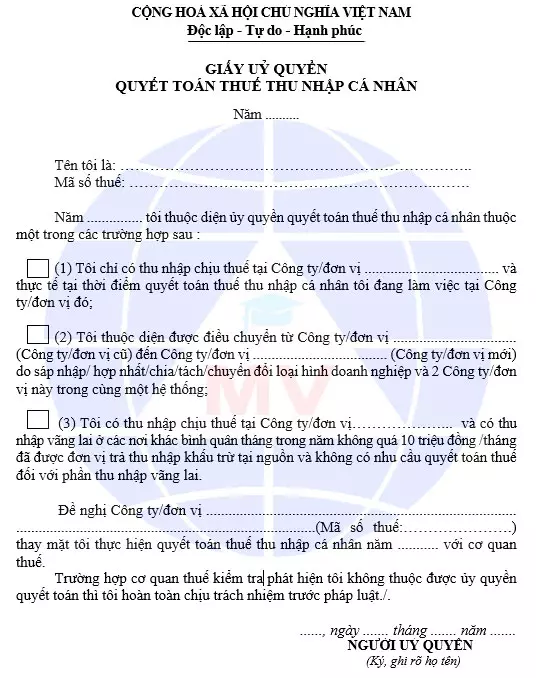
Link download: Mẫu ủy quyền quyết toán thuế TNCN
4. Quy trình ủy quyền quyết toán thuế TNCN
Để thực hiện ủy quyền quyết toán thuế TNCN, người lao động cần thực hiện theo ba bước sau:- Bước 1: Xác minh độ chính xác của các thông tin liên quan đến thu nhập chịu thuế và thu nhập tính thuế.
- Bước 2: Cung cấp thông tin theo mẫu giấy ủy quyền 08/UQ-QTT-TNCN và ký tên xác nhận.
- Bước 3: Nộp giấy ủy quyền cho kế toán của tổ chức hoặc cá nhân được ủy quyền quyết toán thuế.
5. Giải đáp một số thắc mắc thường gặp về ủy quyền quyết toán thuế TNCN
Có bắt buộc phải ủy quyền quyết toán thuế TNCN không?
Hiện tại, không có quy định nào yêu cầu người lao động phải ủy quyền quyết toán thuế TNCN. Do đó, người lao động có thể tự quyết toán thuế TNCN hoặc ủy quyền cho đơn vị chi trả thu nhập thực hiện thay cho mình.Thời điểm nào là thời hạn ủy quyền quyết toán thuế TNCN?
Theo quy định tại khoản 2 Điều 44 của Luật Quản lý thuế 2019 và các mục trong Công văn 883/TCT-DNNCN năm 2022, thời điểm ủy quyền quyết toán thuế TNCN phải diễn ra trước thời hạn nộp hồ sơ kê khai quyết toán thuế, tức là trước ngày 31/03, tính từ khi kết thúc năm dương lịch.Người lao động đã nghỉ việc có được ủy quyền quyết toán thuế TNCN không?
Theo tiết d.2 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP, nếu người lao động đã nghỉ việc vào thời điểm quyết toán thuế, họ sẽ không đủ điều kiện để ủy quyền cho đơn vị chi trả thu nhập thực hiện quyết toán thuế thay cho mình. Trong trường hợp này, đơn vị chi trả sẽ cung cấp chứng từ khấu trừ thuế TNCN để người lao động tự tiến hành quyết toán với cơ quan thuế.Trên đây là toàn bộ thông tin về ủy quyền quyết toán thuế TNCN. Hy vọng sẽ giúp người lao động thực hiện quyết toán thuế đúng theo quy định của pháp luật. Bạn tham khảo thêm: Mẫu biên bản giao nhận hàng hóa




