

Mẫu 02/TK-SDDPNN: Tờ khai thuế sử dụng đất phi nông nghiệp dùng cho tổ chức 2025
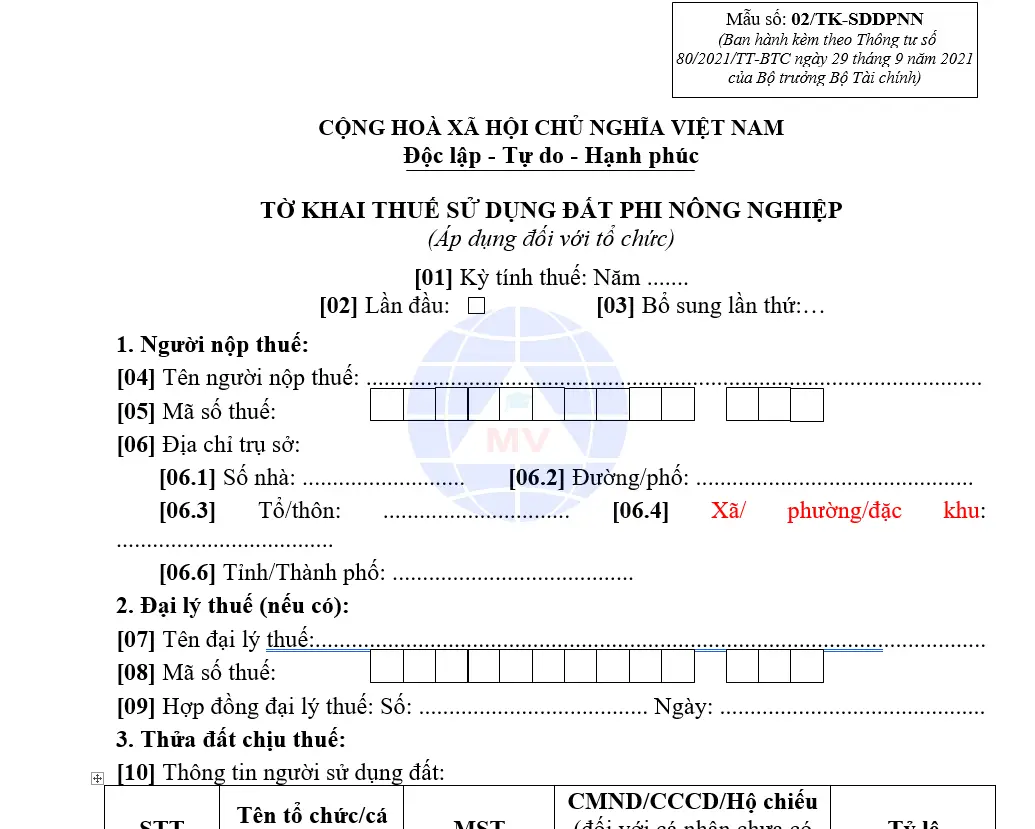
Thuế sử dụng đất phi nông nghiệp là một trong những nghĩa vụ tài chính quan trọng mà các tổ chức, doanh nghiệp phải thực hiện. Để đảm bảo việc kê khai và nộp thuế đúng quy định, Mẫu số 02/TK-SDDPNN đóng vai trò là văn bản pháp lý bắt buộc.
Dù bước sang năm 2025, mẫu tờ khai này vẫn được áp dụng theo quy định của Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ trưởng Bộ Tài chính, hướng dẫn thi hành Luật Quản lý thuế. Việc nắm rõ và điền đúng mẫu này là điều kiện tiên quyết để tổ chức hoàn thành nghĩa vụ thuế với Nhà nước.
1. Cơ sở pháp lý và Mục đích của Mẫu 02/TK-SDDPNN
Cơ sở pháp lý
Hiện tại, mẫu 02/TK-SDDPNN được ban hành kèm theo Thông tư số 80/2021/TT-BTC (Phụ lục II). Tổ chức sử dụng mẫu này để kê khai thuế sử dụng đất phi nông nghiệp theo quy định của Luật Thuế sử dụng đất phi nông nghiệp 2010 và các văn bản hướng dẫn.
Mục đích
Mục đích chính của Tờ khai 02/TK-SDDPNN là:
-
Kê khai ban đầu: Lần đầu tổ chức có quyền sử dụng đất phi nông nghiệp.
-
Kê khai bổ sung/điều chỉnh: Khi có sự thay đổi về các yếu tố làm căn cứ tính thuế (ví dụ: thay đổi diện tích, mục đích sử dụng đất, thay đổi giá đất, v.v.).
-
Kê khai hàng năm: Theo quy định của pháp luật về quản lý thuế.
2. Đối tượng và Thời hạn nộp Tờ khai
Đối tượng áp dụng
Mẫu 02/TK-SDDPNN được sử dụng bởi các Tổ chức (doanh nghiệp, đơn vị sự nghiệp, tổ chức kinh tế, v.v.) có quyền sử dụng các loại đất phi nông nghiệp theo quy định của Luật Thuế sử dụng đất phi nông nghiệp.
Thời hạn nộp Tờ khai (Kỳ tính thuế 2025)
Thời hạn nộp tờ khai được quy định cụ thể như sau:
| Trường hợp | Thời hạn nộp |
| Kê khai lần đầu | Chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế (ngày được cấp Giấy chứng nhận quyền sử dụng đất, ngày ký hợp đồng, v.v.). |
| Kê khai khi có thay đổi (làm tăng/giảm số thuế phải nộp) | Chậm nhất là 30 ngày kể từ ngày phát sinh thay đổi. |
| Kê khai bổ sung | Thời hạn nộp là ngày thứ 90 kể từ ngày hết thời hạn nộp hồ sơ khai thuế. |
Lưu ý quan trọng: Theo quy định hiện hành, kể từ năm thứ hai trở đi, tổ chức không phải nộp lại Tờ khai 02/TK-SDDPNN hàng năm, trừ trường hợp có thay đổi các yếu tố làm căn cứ tính thuế. Cơ quan thuế sẽ căn cứ vào hồ sơ đã kê khai lần đầu và hồ sơ thay đổi (nếu có) để ra thông báo nộp thuế hàng năm.
Link download: Mẫu 02/TK-SDDPNN
3. Hướng dẫn cơ bản kê khai Mẫu 02/TK-SDDPNN
Tổ chức cần điền đầy đủ và chính xác các thông tin trên Tờ khai, đặc biệt lưu ý các chỉ tiêu sau:
Phần thông tin chung
-
Chỉ tiêu [04] - [07]: Ghi rõ Tên tổ chức, Mã số thuế, Địa chỉ, Số điện thoại liên hệ.
-
Chỉ tiêu [01] - [03]: Đánh dấu loại hình tờ khai (Kê khai lần đầu, Bổ sung, Tạm dừng/tiếp tục kinh doanh).
Phần kê khai chi tiết (Bảng kê chi tiết đất)
Đây là phần quan trọng nhất, nơi tổ chức phải liệt kê thông tin của từng thửa đất phi nông nghiệp đang sử dụng:
| Chỉ tiêu | Nội dung cần kê khai |
| Cột (3) | Ghi rõ vị trí thửa đất (số tờ bản đồ, số thửa đất, địa chỉ). |
| Cột (4) | Mã loại đất theo quy định của cơ quan quản lý đất đai. |
| Cột (5) | Diện tích thực tế của thửa đất (m$^2$). |
| Cột (6) | Mục đích sử dụng đất theo giấy tờ hợp pháp (ví dụ: đất sản xuất kinh doanh, đất xây dựng trụ sở, v.v.). |
| Cột (7) | Giá 1m$^2$ đất tính thuế theo Bảng giá đất của UBND cấp tỉnh tại thời điểm tính thuế. |
| Cột (8) - (12) | Các thông tin liên quan đến hạn mức (nếu là đất ở), diện tích không chịu thuế, miễn thuế, giảm thuế (nếu có). |
Sau khi hoàn tất Bảng kê, tổ chức cần tính toán và điền tổng số thuế phải nộp vào các chỉ tiêu tổng hợp ở phần cuối Tờ khai.
4. Các lưu ý quan trọng khi kê khai thuế sử dụng đất phi nông nghiệp
-
Sử dụng đúng giá đất tính thuế: Giá đất được dùng để tính thuế là giá theo Bảng giá đất do UBND tỉnh, thành phố trực thuộc Trung ương ban hành, được xác định tại thời điểm tính thuế.
-
Kê khai đúng mục đích sử dụng: Việc kê khai đúng mục đích sử dụng (đất ở, đất sản xuất kinh doanh, đất phi nông nghiệp khác) là rất quan trọng vì nó quyết định mức thuế suất áp dụng.
-
Thận trọng với trường hợp thay đổi: Bất kỳ sự thay đổi nào về diện tích, mục đích sử dụng, hoặc được hưởng ưu đãi thuế (miễn/giảm) đều phải được kê khai bổ sung kịp thời trong vòng 30 ngày để tránh bị xử phạt vi phạm hành chính thuế.
-
Nộp Tờ khai điện tử: Các tổ chức khuyến khích thực hiện khai thuế điện tử qua hệ thống của Tổng cục Thuế để đảm bảo tính nhanh chóng và chính xác.
Việc tuân thủ đúng quy định về mẫu Tờ khai 02/TK-SDDPNN và thời hạn nộp sẽ giúp tổ chức hoạt động kinh doanh ổn định, tránh các rủi ro pháp lý về thuế trong năm 2025.
Nếu có bất kỳ thắc mắc nào về cách điền cụ thể, tổ chức nên liên hệ trực tiếp với cơ quan Thuế quản lý hoặc tham vấn ý kiến chuyên gia để được hướng dẫn chi tiết.
Anh chị tham khảo thêm:
⇒ mã ngành mỹ phẩm
⇒ hợp đồng cung cấp suất ăn cho trường học
⇒ Dịch vụ làm lại sổ sách kế toán ở Bắc Ninh
⇒ người phụ thuộc gồm những ai




