

Mẫu bảng giải trình báo cáo tài chính mới nhất
Dưới đây là bài viết hoàn chỉnh về chủ đề "Mẫu Bảng Giải trình Báo cáo Tài chính mới nhất", cung cấp cái nhìn toàn diện về các loại hình giải trình và mẫu tài liệu liên quan đang được áp dụng tại Việt Nam.
Mẫu Bảng Giải trình Báo cáo Tài chính Mới nhất: Hướng dẫn chi tiết
Trong hoạt động kế toán và tài chính của doanh nghiệp, việc lập Báo cáo Tài chính (BCTC) là bắt buộc. Tuy nhiên, đi kèm với BCTC luôn là các hình thức "giải trình" nhằm làm rõ và minh bạch hóa các số liệu đã công bố.
Cần lưu ý rằng, "Bảng giải trình" không phải là một mẫu biểu đơn nhất, mà nó bao gồm hai hình thức chính:
-
Giải trình Bắt buộc: Bản Thuyết minh BCTC (Mẫu B09) – một phần không thể thiếu của bộ BCTC.
-
Giải trình Tùy biến: Công văn/Bảng Giải trình khi có yêu cầu từ cơ quan thuế, kiểm toán hoặc khi điều chỉnh sai sót.
I. Giải trình Bắt buộc: Bản Thuyết minh BCTC (Mẫu B09)
Bản Thuyết minh BCTC là hình thức giải trình chính thức và bắt buộc. Đây là nơi doanh nghiệp trình bày chi tiết các nguyên tắc kế toán áp dụng, cung cấp thông tin bổ sung và giải thích các số liệu đã được tổng hợp trên Bảng Cân đối Kế toán, Báo cáo Kết quả Hoạt động Kinh doanh và Báo cáo Lưu chuyển Tiền tệ.
Mẫu B09 được áp dụng theo các Thông tư hiện hành của Bộ Tài chính:
| Đối tượng Doanh nghiệp | Thông tư Áp dụng | Mẫu Giải trình (Bắt buộc) |
| Doanh nghiệp lớn, Công ty niêm yết, Tập đoàn | Thông tư 200/2014/TT-BTC | Bản Thuyết minh BCTC (Mẫu số B09-DN) |
| Doanh nghiệp vừa và nhỏ (DNN) | Thông tư 133/2016/TT-BTC | Bản Thuyết minh BCTC (Mẫu số B09-DNN) |
Nội dung chính của Bản Thuyết minh BCTC (Mẫu B09)
Cấu trúc của Mẫu B09 thường bao gồm các phần sau:
-
Thông tin chung về doanh nghiệp: Đặc điểm hoạt động, kỳ kế toán, đơn vị tiền tệ sử dụng.
-
Kỳ kế toán và Chính sách kế toán: Trình bày nguyên tắc ghi nhận doanh thu, chi phí, phương pháp tính khấu hao, phương pháp hàng tồn kho, v.v.
-
Thông tin bổ sung cho các khoản mục trên Bảng Cân đối Kế toán: Giải thích chi tiết về tài sản cố định, hàng tồn kho, các khoản phải thu, phải trả (ví dụ: tuổi nợ, chi tiết các khoản mục lớn).
-
Thông tin bổ sung cho các khoản mục trên Báo cáo Kết quả Hoạt động Kinh doanh: Chi tiết doanh thu theo từng ngành hàng, chi phí theo yếu tố, phân tích các khoản lợi nhuận khác.
-
Thông tin bổ sung khác: Trình bày giao dịch với các bên liên quan, các sự kiện phát sinh sau ngày khóa sổ, các cam kết và nợ tiềm tàng.
Tóm lại: Đây là "bảng giải trình" quan trọng nhất, giúp người đọc BCTC (nhà đầu tư, ngân hàng, cơ quan quản lý) hiểu rõ bản chất của các số liệu đã được trình bày.
II. Giải trình Tùy biến: Công văn/Bảng Giải trình Số liệu
Đây là hình thức giải trình không có mẫu chung cố định, được lập khi có yêu cầu cụ thể từ các cơ quan quản lý, chủ yếu là Cơ quan Thuế.
1. Giải trình BCTC Lỗ (Khi cơ quan thuế yêu cầu)
Khi doanh nghiệp có kết quả kinh doanh lỗ kéo dài hoặc biến động bất thường, cơ quan thuế thường yêu cầu giải trình để xác định tính hợp lý và hợp lệ của các khoản chi phí.
| Nội dung Giải trình Cơ bản | Mục đích |
| Phân tích Doanh thu | So sánh doanh thu kế toán và doanh thu tính thuế GTGT, giải thích sự sụt giảm (nếu có). |
| Phân tích Chi phí | Giải trình các khoản chi phí lớn, bất thường (ví dụ: Chi phí quản lý tăng cao, chi phí lãi vay, chi phí trích lập dự phòng), khẳng định tính hợp lệ của các chi phí này (có hóa đơn, chứng từ hợp pháp). |
| Kế hoạch khắc phục | Trình bày các biện pháp cụ thể (cắt giảm chi phí, mở rộng thị trường,...) để thoát lỗ trong tương lai. |
2. Giải trình BCTC Điều chỉnh/Bổ sung Sai sót
Khi phát hiện sai sót trọng yếu sau khi đã nộp BCTC, doanh nghiệp phải lập BCTC điều chỉnh/bổ sung kèm theo công văn giải trình.
| Nội dung Giải trình Cơ bản | Mục đích |
| Lý do điều chỉnh | Nêu rõ nguyên nhân dẫn đến sai sót (sai sót kỹ thuật, áp dụng sai chế độ kế toán, bỏ sót chứng từ,...). |
| Chỉ tiêu điều chỉnh | Liệt kê chi tiết các chỉ tiêu bị ảnh hưởng trên từng báo cáo (Bảng Cân đối, KQKD, LCTT). |
| Ảnh hưởng | Nêu rõ số liệu trước điều chỉnh, số liệu tăng/giảm và số liệu sau điều chỉnh. |
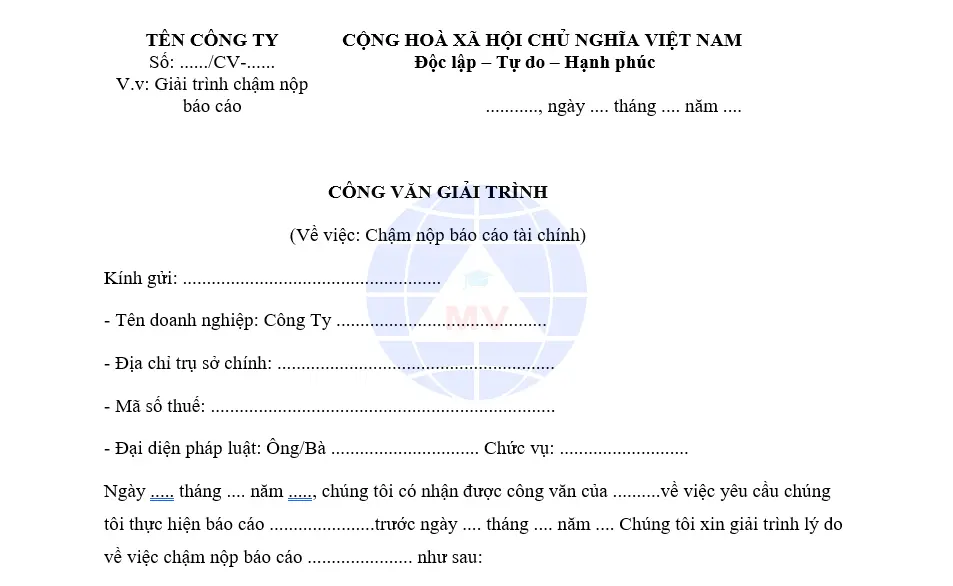
3. Mẫu Công văn Giải trình (Tham khảo)
Vì đây là mẫu tùy biến, doanh nghiệp có thể tự thiết kế, nhưng cần đảm bảo các yếu tố sau:
| Mục | Nội dung Bắt buộc |
| Tiêu đề | CÔNG VĂN GIẢI TRÌNH BÁO CÁO TÀI CHÍNH (Về việc [Lỗ/Điều chỉnh/Khác]) |
| Kính gửi | Chi cục Thuế/Cục Thuế [Tên địa phương] |
| Thông tin DN | Tên, Mã số Thuế, Địa chỉ, Người đại diện. |
| Căn cứ | Nêu rõ văn bản yêu cầu giải trình (nếu có) hoặc Tờ khai/BCTC bị điều chỉnh. |
| Nội dung | Trình bày chi tiết, rõ ràng, có dẫn chứng số liệu và chứng từ kèm theo để chứng minh tính hợp lý. |
| Kết luận | Cam kết chịu trách nhiệm về nội dung giải trình và kiến nghị (nếu có) |
Link download: Mẫu bảng giải trình báo cáo tài chính
III. Kết Luận
Mẫu bảng giải trình báo cáo tài chính mới nhất cần được hiểu là việc tuân thủ các quy định về Bản Thuyết minh BCTC (theo Thông tư 200 hoặc 133). Các hình thức giải trình khác là văn bản tùy biến, nhưng cần đảm bảo tính trung thực, hợp lý và tuân thủ nguyên tắc kế toán hiện hành.
Doanh nghiệp nên tham khảo chi tiết các mẫu biểu đính kèm trong Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC để lập Bản Thuyết minh BCTC chính xác nhất.
Anh chị tham khảo thêm:
⇒ hạch toán truy thu thuế
⇒ mẫu hợp đồng chuyển nhượng dự án
⇒ dịch vụ kế toán thuế ở hoàng mai
⇒ mẫu bảng chấm công excel




