

Mẫu C42-BB - giấy thanh toán tạm ứng: Mẫu 04-TT
Thanh toán tạm ứng là một quy trình kế toán không thể thiếu tại mọi cơ quan, tổ chức. Việc sử dụng đúng mẫu biểu không chỉ đảm bảo tính pháp lý mà còn giúp việc quản lý dòng tiền và ghi sổ kế toán được chính xác. Bài viết này sẽ giúp bạn hiểu rõ về hai mẫu giấy thanh toán tạm ứng phổ biến nhất hiện nay: Mẫu 04-TT và Mẫu C42-BB.
I. Mẫu 04-TT: Giấy thanh toán tiền tạm ứng (Áp dụng cho Doanh nghiệp)
1. Giới thiệu và cơ sở pháp lý
-
Tên chính thức: Giấy thanh toán tiền tạm ứng
-
Mục đích: Là bảng tổng hợp chi tiết các khoản đã nhận tạm ứng và các khoản đã chi thực tế của người nhận tạm ứng. Chứng từ này là căn cứ để quyết toán, xác định số tiền tạm ứng đã chi, số tiền chi chưa hết hoặc chi vượt mức tạm ứng.
-
Cơ sở pháp lý:
-
Thông tư 200/2014/TT-BTC: Áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế (trừ các doanh nghiệp siêu nhỏ, nhỏ và vừa).
-
Thông tư 133/2016/TT-BTC: Áp dụng cho các doanh nghiệp nhỏ và vừa.
-
2. Cấu trúc cơ bản của Mẫu 04-TT
Mẫu 04-TT được thiết kế để cân đối ba phần chính:
| STT | Mục chính | Nội dung cần kê khai |
| I | Số tiền tạm ứng | Tổng số tiền đã nhận tạm ứng trong kỳ và các kỳ trước chưa thanh toán. (Chi tiết theo từng Phiếu chi). |
| II | Số tiền đã chi | Tổng số tiền đã chi tiêu thực tế (Chi tiết theo từng hóa đơn, chứng từ gốc). |
| III | Chênh lệch | Xác định: 1. Số tạm ứng chi không hết (phải nộp trả). 2. Số chi quá tạm ứng (đề nghị cấp bổ sung). |
3. Lưu ý khi lập Mẫu 04-TT
-
Tính đầy đủ: Phải đính kèm đầy đủ các chứng từ gốc (hóa đơn, biên lai,...) tương ứng với các khoản đã chi tại Mục II.
-
Quyết toán dứt điểm: Nguyên tắc kế toán yêu cầu người nhận tạm ứng phải quyết toán dứt điểm khoản tạm ứng kỳ trước thì mới được cấp tạm ứng cho kỳ sau (trừ trường hợp đặc biệt được giám đốc phê duyệt).
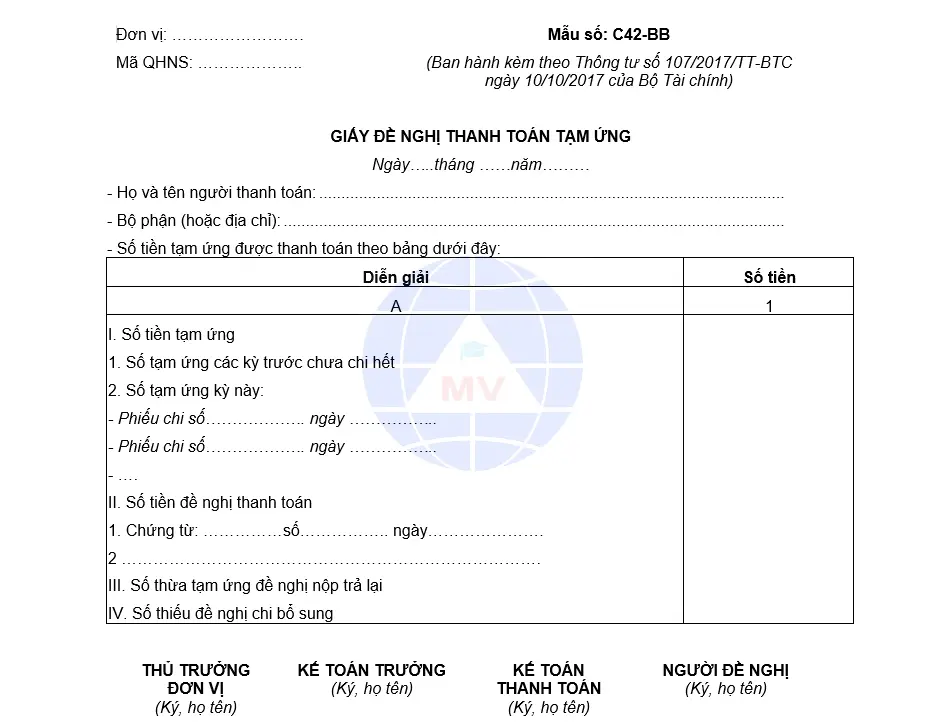
II. Mẫu C42-BB: Giấy đề nghị thanh toán tạm ứng (Áp dụng cho Đơn vị HCSN)
1. Giới thiệu và cơ sở pháp lý
-
Tên chính thức: Giấy đề nghị thanh toán tạm ứng
-
Mục đích: Dùng cho người được giao nhiệm vụ chi tiền lập để đề nghị đơn vị thanh toán các khoản tiền đã chi từ số tiền tạm ứng đã nhận.
-
Cơ sở pháp lý:
-
Thông tư 107/2017/TT-BTC: Quy định chế độ kế toán áp dụng cho các đơn vị hành chính, sự nghiệp.
-
2. Cấu trúc cơ bản của Mẫu C42-BB
Mẫu C42-BB có cấu trúc tương tự nhưng nhấn mạnh vào việc đối chiếu giữa số tiền đã tạm ứng và số tiền thực chi theo chứng từ:
| STT | Mục chính | Nội dung cần kê khai |
| I | Số tiền tạm ứng | Gồm số tạm ứng các kỳ trước chưa chi hết và số tạm ứng kỳ này. |
| II | Số tiền đề nghị thanh toán | Liệt kê chi tiết các chứng từ chi tiêu (số, ngày, nội dung, số tiền). |
| III | Số thừa tạm ứng đề nghị nộp trả lại | Số tiền còn thừa, chưa chi hết (I - II). |
| IV | Số thiếu đề nghị chi bổ sung | Số tiền chi vượt quá tạm ứng (II - I). |
3. Lưu ý khi lập Mẫu C42-BB
-
Đối tượng: Thường áp dụng cho cán bộ, nhân viên, hoặc cá nhân được giao nhiệm vụ thực hiện các khoản chi liên quan đến hoạt động của đơn vị hành chính sự nghiệp, có sử dụng nguồn ngân sách nhà nước.
-
Kèm chứng từ: Giống như Mẫu 04-TT, các chứng từ gốc hợp lệ (biên lai, hóa đơn,...) phải được đính kèm để làm căn cứ thanh toán.
III. Phân biệt nhanh Mẫu 04-TT và Mẫu C42-BB
Việc nắm rõ đối tượng áp dụng là cách đơn giản nhất để sử dụng đúng mẫu biểu:
| Tiêu chí | Mẫu 04-TT | Mẫu C42-BB |
| Tên mẫu chứng từ | Giấy thanh toán tiền tạm ứng | Giấy đề nghị thanh toán tạm ứng |
| Đối tượng áp dụng | Doanh nghiệp (TT 200/133) | Đơn vị Hành chính, Sự nghiệp (TT 107) |
| Tính chất | Chứng từ mang tính quyết toán nội bộ doanh nghiệp. | Chứng từ mang tính quyết toán chi tiêu công. |
Việc sử dụng đúng mẫu giấy thanh toán tạm ứng là bước quan trọng giúp doanh nghiệp và đơn vị của bạn tuân thủ đúng quy định pháp luật hiện hành và quản lý tài chính hiệu quả.
Link download: Mẫu C42-BB - giấy thanh toán tạm ứng
Bạn có muốn tôi:
-
Gửi link tải file mẫu (Word/Excel) của Mẫu 04-TT hoặc Mẫu C42-BB?
-
Làm rõ hơn về quy trình kế toán khi quyết toán tạm ứng?
Anh chị tham khảo thêm:
⇒ mẫu C6-13/NS giấy đề nghị tạm cấp dự toán ngân sách
⇒ Thư xác nhận thu nhập năm số 20/TXN-TNCN
⇒ công văn xin hủy tờ khai Thuế GTGT
⇒ tạm ngừng kinh doanh ở Thanh Xuân




