

Mẫu S25-H: Thẻ tài sản cố định mới nhất
Mẫu S25-H: Thẻ Tài Sản Cố Định Mới Nhất (Theo Thông tư 107/2017/TT-BTC)
I. Giới Thiệu Chung về Thẻ Tài Sản Cố Định (TSCĐ)
Trong công tác quản lý tài chính và kế toán tại các đơn vị hành chính, sự nghiệp, việc theo dõi chi tiết từng tài sản cố định (TSCĐ) là vô cùng quan trọng. Thẻ Tài sản cố định (Mẫu S25-H) chính là công cụ chủ yếu để thực hiện nhiệm vụ này, đảm bảo tính minh bạch và chính xác trong quản lý tài sản công.
1. Cơ sở pháp lý
Mẫu S25-H (Thẻ tài sản cố định) được ban hành kèm theo Thông tư số 107/2017/TT-BTC ngày 10/10/2017 của Bộ Tài chính, áp dụng cho các đơn vị hành chính, sự nghiệp.
2. Mục đích sử dụng
Thẻ TSCĐ S25-H dùng để:
-
Ghi nhận chi tiết: Tình hình tăng, giảm, nguyên giá (giá trị ban đầu), giá trị hao mòn lũy kế, và giá trị còn lại của từng tài sản cố định.
-
Làm cơ sở: Đối chiếu số liệu và cung cấp thông tin cho việc lập các báo cáo liên quan đến tài sản.
-
Theo dõi: Quá trình sử dụng, bảo dưỡng, sửa chữa lớn TSCĐ.
II. Nội Dung Và Kết Cấu Của Mẫu S25-H
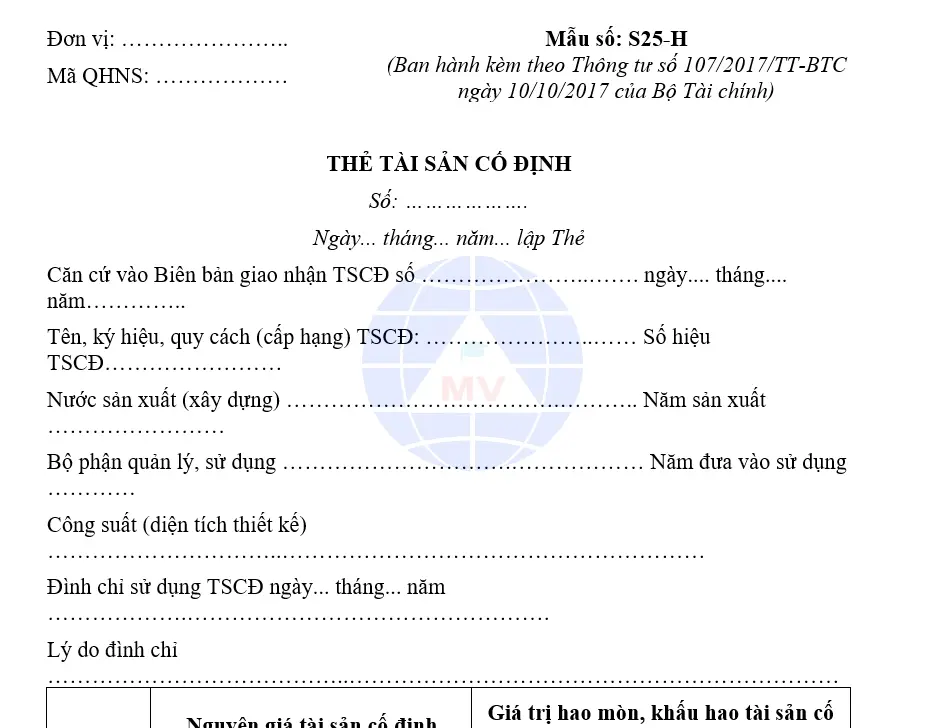
Mẫu S25-H được thiết kế để chứa đựng đầy đủ thông tin về một tài sản cố định cụ thể, giúp người quản lý dễ dàng tra cứu và theo dõi.
1. Phần Thông tin chung (Phần đầu thẻ)
Phần này ghi nhận các thông tin nhận dạng cơ bản của tài sản:
-
Tên, ký hiệu TSCĐ: Tên gọi chính thức và mã ký hiệu (nếu có).
-
Nước sản xuất: Quốc gia sản xuất hoặc lắp ráp tài sản.
-
Năm đưa vào sử dụng: Thời điểm tài sản bắt đầu được khai thác, sử dụng.
-
Nguyên giá: Giá trị ban đầu của tài sản khi mua, xây dựng hoặc tiếp nhận.
-
Nguồn hình thành: Ghi rõ nguồn vốn để hình thành tài sản (ngân sách nhà nước, viện trợ, quỹ, v.v.).
-
Phòng/Ban sử dụng: Bộ phận hoặc đơn vị trực tiếp quản lý và sử dụng tài sản.
2. Phần Chi tiết Tăng/Giảm và Hao mòn (Phần thân thẻ)
Đây là phần quan trọng nhất, dùng để theo dõi sự biến động về giá trị và tình trạng của tài sản trong suốt thời gian sử dụng:
| Chỉ tiêu | Mô tả |
| Ngày, tháng | Ghi rõ thời điểm phát sinh nghiệp vụ. |
| Chứng từ số, ngày | Ghi số và ngày của các chứng từ liên quan (biên bản giao nhận, chứng từ sửa chữa, thanh lý...). |
| Lý do tăng/giảm | Ghi rõ lý do làm thay đổi giá trị hoặc tình trạng tài sản (mua mới, sửa chữa lớn, đánh giá lại, thanh lý, điều chuyển...). |
| Số tiền tăng/giảm Nguyên giá | Phản ánh giá trị làm tăng hoặc giảm nguyên giá tài sản. |
| Số tiền hao mòn (Khấu hao) lũy kế | Cập nhật số hao mòn đã tính từ khi đưa vào sử dụng. |
| Ghi chú | Các thông tin cần thiết khác (Ví dụ: Công suất, đặc điểm kỹ thuật sau sửa chữa...). |
Link download: Mẫu S25-H: Thẻ tài sản cố định
III. Hướng Dẫn Cách Ghi Chép Mẫu S25-H
Việc ghi chép phải đảm bảo chính xác, kịp thời và liên tục theo từng phát sinh.
1. Lập thẻ
-
Mỗi TSCĐ phải lập một thẻ riêng biệt.
-
Thẻ được lập ngay sau khi hoàn thành nghiệm thu đưa tài sản vào sử dụng, căn cứ vào Biên bản giao nhận TSCĐ (Mẫu S23-H) hoặc các chứng từ liên quan khác.
2. Ghi chép thường xuyên
-
Mọi sự thay đổi về nguyên giá (do sửa chữa lớn, nâng cấp, đánh giá lại...) hoặc tình trạng của tài sản (điều chuyển, thanh lý) đều phải được cập nhật ngay vào phần thân thẻ.
-
Định kỳ (cuối tháng, quý hoặc năm), căn cứ vào số liệu tính hao mòn, kế toán phải cập nhật số hao mòn lũy kế vào cột tương ứng.
-
Kế toán viên chịu trách nhiệm ghi thẻ phải ký và ghi rõ họ tên ở cuối mỗi trang.
3. Hoàn thành thẻ
-
Khi tài sản bị thanh lý, nhượng bán, hoặc bị mất, kế toán phải làm thủ tục ghi giảm và lưu trữ thẻ theo quy định.
IV. Vai Trò Và Lưu Ý Quan Trọng
-
Tầm quan trọng: Thẻ TSCĐ là một trong những hồ sơ pháp lý quan trọng nhất của TSCĐ, giúp đơn vị quản lý tài sản chặt chẽ, tránh thất thoát, lãng phí tài sản công.
-
Tính thống nhất: Số liệu ghi trên Thẻ S25-H phải khớp với Sổ chi tiết TSCĐ (Mẫu S24-H) và Sổ cái các tài khoản liên quan.
-
Lưu trữ: Thẻ cần được bảo quản cẩn thận, tránh hư hỏng, thất lạc trong suốt thời gian tài sản còn được sử dụng và cả sau khi tài sản đã được thanh lý (theo quy định về lưu trữ hồ sơ kế toán).
Bạn muốn nhận file Mẫu S25-H (Word/Excel) để sử dụng?
Nếu bạn muốn có một bản mẫu chính thức (dạng file Word hoặc Excel) để in ấn hoặc sử dụng, tôi có thể tìm kiếm và cung cấp cho bạn.
Anh chị tham khảo thêm:
⇒ giấy đề nghị chuyển khoản
⇒ hợp đồng Cộng tác viên
⇒ Hợp đồng thi công xây dựng nhà cấp 4
⇒ dịch vụ thay đổi địa chỉ tại hai bà trưng




