

Mẫu số 02-TSCĐ: Biên bản thanh lý tài sản cố định mới nhất
Biên bản Thanh lý Tài sản Cố định (Mẫu số 02-TSCĐ) là chứng từ kế toán bắt buộc, dùng để xác nhận việc thanh lý một Tài sản cố định (TSCĐ) đã hết thời gian sử dụng hoặc không còn phù hợp với yêu cầu sản xuất, kinh doanh. Biên bản này là căn cứ để kế toán thực hiện ghi giảm TSCĐ trên sổ sách, xác định kết quả thanh lý (thu hồi và chi phí).
I. Cơ sở pháp lý về Mẫu 02-TSCĐ mới nhất
Hiện nay, Mẫu số 02-TSCĐ được ban hành kèm theo hai Thông tư chính của Bộ Tài chính, tùy thuộc vào chế độ kế toán mà doanh nghiệp đang áp dụng:
-
Thông tư 200/2014/TT-BTC: Áp dụng cho các doanh nghiệp thuộc đối tượng áp dụng Thông tư 200 (Thường là các doanh nghiệp lớn và vừa).
-
Thông tư 133/2016/TT-BTC: Áp dụng cho các doanh nghiệp nhỏ và vừa.
Nội dung và kết cấu của mẫu 02-TSCĐ theo hai Thông tư này là tương đồng về mặt thông tin cần thiết.
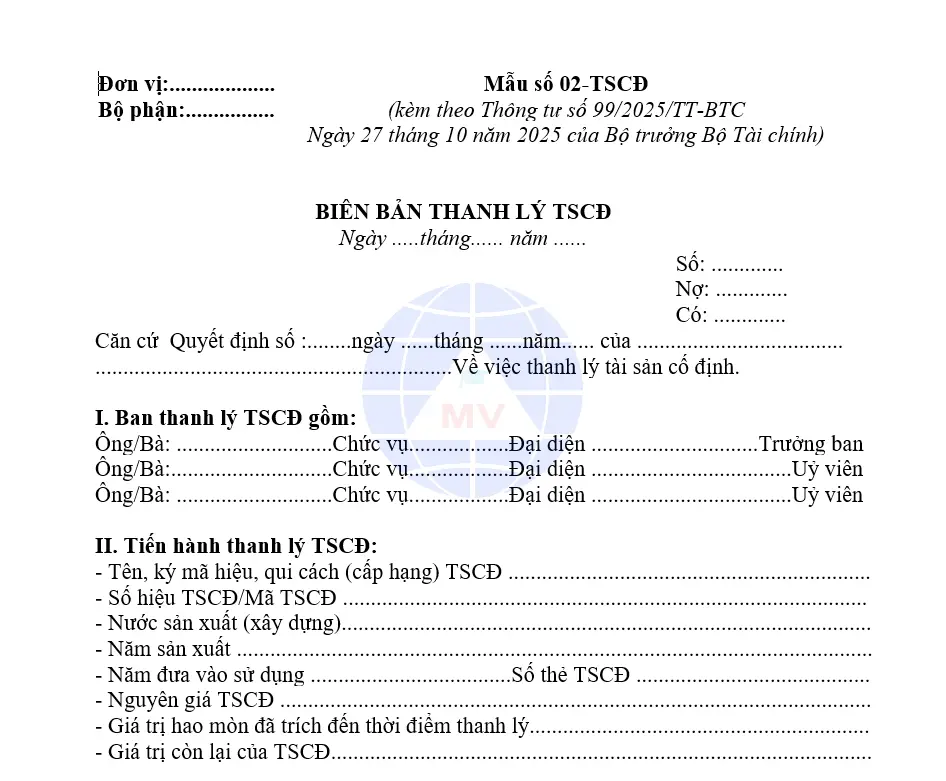
II. Kết cấu chi tiết của Mẫu số 02-TSCĐ
Mẫu Biên bản Thanh lý TSCĐ được chia thành các phần chính như sau:
| Phần | Nội dung chính cần ghi chép | Mục đích |
| Phần đầu | Tên đơn vị, Bộ phận, Mẫu số, Ngày/Tháng/Năm lập, Số, Nợ, Có. | Thông tin hành chính và căn cứ lập biên bản (ghi rõ Quyết định thanh lý TSCĐ số bao nhiêu, ngày nào). |
| Mục I | Ban thanh lý TSCĐ: Họ tên, Chức vụ, Đại diện, vai trò (Trưởng ban, Ủy viên) của các thành viên. | Xác định thành phần hội đồng chịu trách nhiệm thực hiện và xác nhận quá trình thanh lý. |
| Mục II | Tiến hành thanh lý TSCĐ: Tên, Số hiệu TSCĐ, Năm đưa vào sử dụng, Nguyên giá, Giá trị hao mòn lũy kế, Giá trị còn lại, Lý do thanh lý. | Ghi nhận chi tiết thông tin kỹ thuật và giá trị sổ sách của TSCĐ tại thời điểm thanh lý. |
| Mục III | Kết luận của Ban thanh lý TSCĐ: Đánh giá về quá trình thanh lý, kết quả xử lý TSCĐ. | Đánh giá tổng quát quá trình và sự cần thiết của việc thanh lý. |
| Mục IV | Kết quả thanh lý: Ghi rõ Chi phí thanh lý TSCĐ thực tế phát sinh và Giá trị thu hồi (từ bán phế liệu, phụ tùng, v.v.). | Xác định chi phí và nguồn thu thực tế để tính toán lãi/lỗ từ hoạt động thanh lý. |
| Ký tên | Trưởng ban thanh lý, Kế toán trưởng, Giám đốc (hoặc người ủy quyền). | Xác nhận tính hợp lệ và chịu trách nhiệm về nội dung của biên bản. |
Link download: Mẫu số 02-TSCĐ
III. Hướng dẫn lập Mẫu Biên bản Thanh lý TSCĐ (Mẫu 02-TSCĐ)
Khi lập Biên bản Thanh lý TSCĐ, kế toán và Ban Thanh lý cần lưu ý các điểm sau:
-
Phần mở đầu (Số, Nợ, Có):
-
Số: Ghi số thứ tự của Biên bản thanh lý trong kỳ kế toán.
-
Nợ/Có: Ghi tài khoản Nợ/Có liên quan đến việc ghi giảm TSCĐ (ví dụ: Nợ TK 214/Có TK 211, Nợ TK 811/Có TK 211, v.v.).
-
-
Mục I (Ban Thanh lý):
-
Ban Thanh lý phải được thành lập bằng Quyết định của Giám đốc doanh nghiệp trước khi tiến hành thanh lý.
-
Thành phần thường bao gồm: Giám đốc hoặc người được ủy quyền (Trưởng ban), Kế toán trưởng, cán bộ quản lý tài sản, và cán bộ kỹ thuật liên quan (Ủy viên).
-
-
Mục II (Thông tin TSCĐ):
-
Cần ghi chính xác Nguyên giá và Giá trị hao mòn đã trích đến ngày lập biên bản (thời điểm ngừng tính khấu hao).
-
Giá trị còn lại = Nguyên giá - Giá trị hao mòn lũy kế. Đây là giá trị ghi giảm trên sổ TSCĐ.
-
-
Mục IV (Kết quả thanh lý):
-
Chi phí thanh lý TSCĐ: Tổng chi phí thực tế phát sinh cho hoạt động tháo dỡ, vận chuyển, thuê ngoài (Ghi vào TK 811).
-
Giá trị thu hồi: Tổng số tiền thu được từ việc bán TSCĐ đã thanh lý, bán phế liệu, phụ tùng thu hồi (Ghi vào TK 711).
-
Cả hai chỉ tiêu này cần được ghi rõ cả bằng số và bằng chữ.
-
Lưu ý quan trọng khi sử dụng Mẫu 02-TSCĐ
-
Tính đồng bộ: Biên bản phải được lập sau khi có Quyết định Thanh lý TSCĐ và trước khi kế toán ghi sổ.
-
Số bản lập: Biên bản thường được lập thành ít nhất 02 bản: 1 bản chuyển cho phòng kế toán để làm căn cứ ghi sổ, 1 bản giao cho bộ phận quản lý/sử dụng TSCĐ lưu giữ.
-
Chữ ký: Phải có đầy đủ chữ ký của Trưởng ban thanh lý, Kế toán trưởng và Giám đốc/Người ủy quyền để đảm bảo tính pháp lý.
Việc tuân thủ đúng Mẫu số 02-TSCĐ và quy trình lập sẽ giúp doanh nghiệp thực hiện đúng chế độ kế toán, đảm bảo tính minh bạch và hợp pháp cho nghiệp vụ thanh lý tài sản.
Anh chị tham khảo thêm:
⇒ Hợp đồng cầm cố tài sản hình thành từ vốn vay
⇒ Hợp đồng thế chấp căn hộ chung cư của bên thứ ba
⇒ mã ngành 5621
⇒ dịch vụ kế toán trọn gói ở hà đông
Bạn có muốn tôi tìm kiếm file mẫu Biên bản thanh lý TSCĐ (Mẫu 02-TSCĐ) theo Thông tư 200 hoặc Thông tư 133 để bạn có thể tải về và sử dụng không?




