

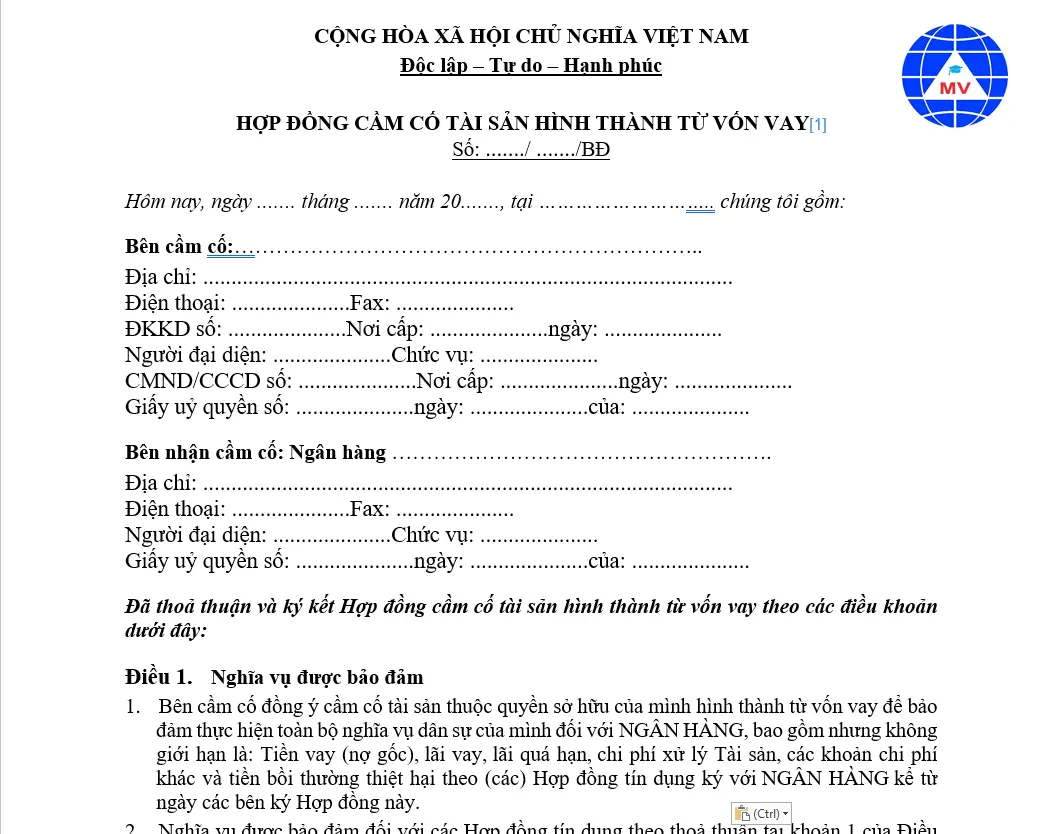
Hợp đồng cầm cố tài sản hình thành từ vốn vay
HỢP ĐỒNG CẦM CỐ TÀI SẢN HÌNH THÀNH TỪ VỐN VAY: KHÁI NIỆM VÀ QUY ĐỊNH PHÁP LUẬT
Hợp đồng cầm cố tài sản hình thành từ vốn vay là một biện pháp bảo đảm đặc thù, đóng vai trò quan trọng trong các giao dịch tín dụng, đặc biệt là đối với các dự án đầu tư hoặc sản xuất kinh doanh cần nguồn vốn lớn. Khác với việc cầm cố tài sản hiện có, hình thức này tiềm ẩn nhiều rủi ro hơn và đòi hỏi các bên phải có sự thỏa thuận chặt chẽ, tuân thủ nghiêm ngặt các quy định của pháp luật dân sự và tín dụng.
I. CƠ SỞ PHÁP LÝ VÀ KHÁI NIỆM CƠ BẢN
Để hiểu rõ về hợp đồng này, cần nắm vững các khái niệm và nguyên tắc pháp lý cốt lõi.
1. Cầm cố Tài sản
Theo Điều 309 Bộ luật Dân sự (BLDS) 2015:
Cầm cố tài sản là việc một bên (bên cầm cố) giao tài sản thuộc quyền sở hữu của mình cho bên kia (bên nhận cầm cố) để bảo đảm thực hiện nghĩa vụ.
Đặc điểm cốt lõi của cầm cố là sự chuyển giao vật chất (giao tài sản) từ bên cầm cố sang bên nhận cầm cố (hoặc bên thứ ba giữ hộ theo thỏa thuận) nhằm bảo toàn giá trị tài sản.
2. Tài sản Hình thành trong Tương lai
Theo khoản 2 Điều 108 BLDS 2015, tài sản hình thành trong tương lai bao gồm:
-
Tài sản chưa hình thành (ví dụ: hàng hóa sẽ được sản xuất, vật liệu sẽ được mua).
-
Tài sản đã hình thành nhưng chủ thể xác lập quyền sở hữu tài sản sau thời điểm xác lập giao dịch bảo đảm (ví dụ: nhà ở hình thành từ hợp đồng mua bán, sau này mới được cấp Giấy chứng nhận quyền sở hữu).
3. Hợp đồng Cầm cố Tài sản Hình thành từ Vốn vay
Đây là loại hợp đồng bảo đảm trong đó tài sản dùng để cầm cố chính là tài sản được tạo lập, hình thành từ nguồn vốn vay do bên nhận cầm cố (thường là Tổ chức tín dụng) cấp cho bên cầm cố.
Về bản chất, đây là việc sử dụng tài sản hình thành trong tương lai để bảo đảm nghĩa vụ trả nợ, trong đó sự hình thành của tài sản phụ thuộc vào việc giải ngân của khoản vay.
II. QUY ĐỊNH PHÁP LUẬT VỀ TÀI SẢN HÌNH THÀNH TỪ VỐN VAY
Pháp luật Việt Nam cho phép sử dụng tài sản hình thành trong tương lai làm tài sản bảo đảm, bao gồm cả cầm cố.
1. Nguyên tắc chung
-
Được phép sử dụng tài sản hình thành trong tương lai: Theo Điều 295 BLDS 2015 và Điều 8 Nghị định 21/2021/NĐ-CP, tài sản bảo đảm có thể là tài sản hiện có hoặc tài sản hình thành trong tương lai, trừ trường hợp luật liên quan có quy định cấm mua bán, chuyển nhượng tại thời điểm xác lập giao dịch.
-
Cầm cố quyền sử dụng đất: Cấm cầm cố quyền sử dụng đất hình thành trong tương lai (khoản 4 Điều 10 Nghị định 21/2021/NĐ-CP). Tuy nhiên, trên thực tế, các Tổ chức tín dụng thường sử dụng biện pháp thế chấp thay vì cầm cố đối với bất động sản.
2. Sự khác biệt về việc giao và quản lý tài sản
Do đặc thù của cầm cố là chuyển giao tài sản, hợp đồng này cần quy định rõ thời điểm và phương thức giao tài sản:
-
Giai đoạn trước khi hình thành: Bên cầm cố có nghĩa vụ thông báo tiến độ, cung cấp hồ sơ, và cho phép bên nhận cầm cố (Ngân hàng) giám sát quá trình tạo lập tài sản.
-
Giai đoạn sau khi hình thành: Tài sản cầm cố phải được giao cho bên nhận cầm cố giữ, trừ trường hợp các bên có thỏa thuận khác (ví dụ: đối với phương tiện vận tải, Ngân hàng có thể giữ bản chính giấy đăng ký, còn tài sản vật chất do bên cầm cố giữ để khai thác).
-
Giấy tờ chứng minh quyền sở hữu: Bên nhận cầm cố bắt buộc phải giữ các giấy tờ chứng minh quyền sở hữu tài sản ngay sau khi tài sản hình thành và thuộc quyền sở hữu hợp pháp của bên cầm cố.
III. NỘI DUNG CHỦ YẾU CỦA HỢP ĐỒNG
Hợp đồng cầm cố tài sản hình thành từ vốn vay cần có các điều khoản chi tiết và rõ ràng để quản lý rủi ro và đảm bảo tính hiệu lực.
1. Các bên tham gia
-
Bên Cầm cố: Khách hàng vay, có nghĩa vụ trả nợ và có quyền sở hữu đối với tài sản hình thành từ vốn vay.
-
Bên Nhận cầm cố: Tổ chức tín dụng hoặc cá nhân cho vay, là bên có quyền được bảo đảm bằng tài sản.
2. Nghĩa vụ được bảo đảm
Ghi rõ chi tiết về Hợp đồng Tín dụng được bảo đảm, bao gồm:
-
Số tiền vay gốc.
-
Mục đích vay vốn (gắn liền với mục đích hình thành tài sản).
-
Lãi suất, thời hạn vay và phương thức trả nợ.
-
Các khoản phí, lãi quá hạn và các chi phí khác liên quan.
3. Tài sản cầm cố (Mô tả chi tiết và quá trình hình thành)
Đây là điều khoản quan trọng nhất:
-
Mô tả tài sản: Phải mô tả chi tiết, rõ ràng tài sản sẽ hình thành (loại, số lượng, đặc điểm, thông số kỹ thuật, giá trị dự kiến).
-
Mục tiêu hình thành: Xác định rõ mục tiêu/dự án tạo ra tài sản (ví dụ: mua sắm máy móc X, nhập lô hàng Y).
-
Tiến độ hình thành và nghiệm thu: Quy định về tiến độ giải ngân vốn vay gắn với tiến độ mua sắm/xây dựng tài sản; trách nhiệm của Bên Cầm cố trong việc nghiệm thu và đăng ký quyền sở hữu.
4. Quyền và Nghĩa vụ của Bên Nhận cầm cố (Tổ chức tín dụng)
-
Quyền kiểm tra, giám sát: Được quyền kiểm tra, giám sát quá trình sử dụng vốn vay và quá trình hình thành tài sản.
-
Quyền yêu cầu bàn giao: Yêu cầu Bên Cầm cố giao tài sản và các giấy tờ liên quan ngay khi tài sản hình thành.
5. Xử lý tài sản cầm cố
-
Thỏa thuận về các trường hợp vi phạm nghĩa vụ trả nợ.
-
Phương thức xử lý tài sản khi phát sinh vi phạm (bán đấu giá, tự bán), thứ tự ưu tiên thanh toán các khoản nợ.
Link download: Hợp đồng cầm cố tài sản hình thành từ vốn vay
IV. HIỆU LỰC VÀ ĐĂNG KÝ GIAO DỊCH BẢO ĐẢM
1. Thời điểm có hiệu lực
Hợp đồng cầm cố tài sản hình thành từ vốn vay có hiệu lực từ thời điểm giao kết, trừ trường hợp các bên có thỏa thuận khác (Điều 310 BLDS 2015).
2. Hiệu lực đối kháng với người thứ ba
Cầm cố tài sản có hiệu lực đối kháng với người thứ ba kể từ thời điểm bên nhận cầm cố nắm giữ tài sản cầm cố (Điều 310 BLDS 2015).
Đối với tài sản hình thành từ vốn vay, hiệu lực đối kháng chỉ phát sinh khi tài sản đã hoàn thành và được bàn giao cho bên nhận cầm cố giữ (hoặc bên thứ ba giữ hộ theo thỏa thuận).
Tuy nhiên, trong một số trường hợp, việc đăng ký giao dịch bảo đảm (tại cơ quan đăng ký quốc gia về giao dịch bảo đảm) vẫn được thực hiện để tăng cường tính công khai và hiệu lực đối kháng ngay từ khi hợp đồng được ký kết, ngay cả khi tài sản chưa hình thành.
Lời kết
Hợp đồng cầm cố tài sản hình thành từ vốn vay là công cụ tài chính linh hoạt, cho phép doanh nghiệp khai thác các cơ hội đầu tư mà không cần có tài sản sẵn có. Tuy nhiên, các bên cần hiểu rõ đây là giao dịch phức tạp, đòi hỏi sự minh bạch trong việc sử dụng vốn và quá trình hình thành tài sản để đảm bảo quyền và lợi ích hợp pháp, đặc biệt là quyền xử lý tài sản của bên nhận cầm cố khi nghĩa vụ bảo đảm bị vi phạm.
Anh chị tham khảo thêm:
⇒ 9 mẫu hợp đồng xây dựng thông dụng nhất
⇒ cách viết đơn đăng ký học thêm
⇒ gia công may mặc thuế suất bao nhiêu
⇒ dịch vụ thành lập công ty cổ phần




