

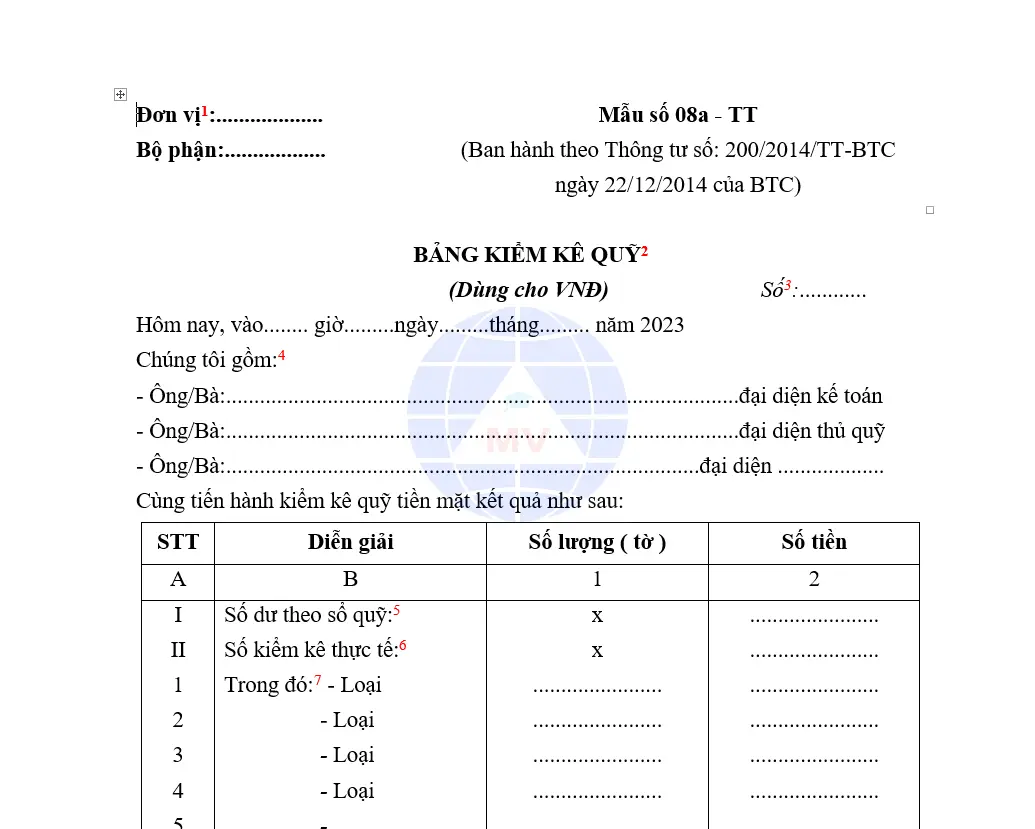
Mẫu số 08a-TT: Bảng kiểm kê quỹ (Dùng cho VNĐ)
Mẫu số 08a-TT: Bảng kiểm kê quỹ (Dùng cho VNĐ) – Vai trò và Hướng dẫn cơ bản
1. Giới thiệu về Mẫu số 08a-TT
Mẫu số 08a-TT: Bảng kiểm kê quỹ (Dùng cho VNĐ) là một trong những chứng từ kế toán bắt buộc, thuộc nhóm chứng từ tiền tệ, được ban hành kèm theo các Thông tư hướng dẫn Chế độ Kế toán Doanh nghiệp của Bộ Tài chính. Hai cơ sở pháp lý phổ biến nhất là:
-
Thông tư số 200/2014/TT-BTC: Áp dụng cho các doanh nghiệp thuộc mọi loại hình và quy mô (trừ doanh nghiệp siêu nhỏ, nhỏ và vừa không chọn áp dụng).
-
Thông tư số 133/2016/TT-BTC: Áp dụng cho các doanh nghiệp nhỏ và vừa (DNNVV).
Bảng kiểm kê quỹ là cơ sở quan trọng để xác nhận tính chính xác, trung thực của số dư tiền mặt tại quỹ vào một thời điểm cụ thể.
2. Mục đích và ý nghĩa của Bảng kiểm kê quỹ
Mẫu 08a-TT được lập nhằm đạt được các mục đích sau:
-
Xác nhận số liệu tồn quỹ: Khẳng định số tiền mặt bằng Đồng Việt Nam (VNĐ) thực tế có tại quỹ là bao nhiêu, đối chiếu với số liệu được ghi chép trên sổ quỹ tiền mặt.
-
Phát hiện và xử lý chênh lệch: Làm căn cứ xác định số tiền mặt thừa hoặc thiếu so với sổ sách, từ đó truy tìm nguyên nhân và đưa ra phương án xử lý kịp thời.
-
Quản lý trách nhiệm vật chất: Tăng cường công tác quản lý và kiểm soát tiền mặt. Bảng kiểm kê giúp quy trách nhiệm cụ thể cho Thủ quỹ hoặc các cá nhân liên quan nếu xảy ra sai sót hoặc mất mát.
-
Ghi sổ kế toán: Số tiền chênh lệch được sử dụng làm căn cứ để kế toán điều chỉnh vào sổ sách, đảm bảo số dư sổ quỹ khớp với số thực tế.
3. Thời điểm lập Bảng kiểm kê quỹ
Việc kiểm kê quỹ tiền mặt thường được thực hiện vào các thời điểm sau:
-
Định kỳ: Cuối tháng, cuối quý hoặc cuối năm tài chính để phục vụ cho việc khóa sổ và lập báo cáo tài chính.
-
Đột xuất: Khi thay đổi Thủ quỹ, khi có yêu cầu kiểm tra từ cấp quản lý hoặc cơ quan chức năng, hoặc khi có dấu hiệu mất cân đối giữa tiền mặt thực tế và sổ sách.
-
Trước khi bàn giao: Khi Thủ quỹ nghỉ việc, chuyển công tác hoặc chuyển giao trách nhiệm quản lý quỹ.
4. Cấu trúc và Nội dung chi tiết của Mẫu 08a-TT
Mẫu 08a-TT được trình bày dưới dạng một bảng thống kê chi tiết, thường bao gồm các phần chính như sau:
|
STT |
Nội dung |
Mục đích và Cách ghi |
|---|---|---|
|
I |
Số dư theo sổ quỹ (Số sách) |
Ghi lại số tiền VNĐ đang được ghi nhận trên sổ quỹ tiền mặt (Sổ cái hoặc Sổ chi tiết quỹ tiền mặt) tại thời điểm kiểm kê. |
|
II |
Số thực tế kiểm kê |
Đây là phần quan trọng nhất, dùng để thống kê chi tiết từng loại mệnh giá tiền (tờ, xu) và tổng hợp lại thành tổng số tiền thực tế đếm được. |
|
|
1. Kiểm kê theo loại |
Liệt kê chi tiết các mệnh giá (ví dụ: $500.000, 200.000, 50.000, 10.000, ...$). Ghi rõ Số lượng (tờ/xu) và Số tiền (Số lượng $ imes$ Mệnh giá). |
|
|
2. Cộng tổng số tiền thực tế |
Tổng cộng số tiền của tất cả các mệnh giá đếm được. |
|
III |
So sánh |
Thực hiện phép tính: Số thực tế kiểm kê - Số dư theo sổ quỹ. |
|
|
1. Số thừa |
Nếu kết quả dương. |
|
|
2. Số thiếu |
Nếu kết quả âm (ghi số âm trong ngoặc đơn hoặc màu đỏ). |
|
IV |
Kết luận của Ban kiểm kê |
Phần diễn giải chi tiết về nguyên nhân dẫn đến chênh lệch (nếu có) và đề xuất phương hướng xử lý (ví dụ: truy cứu trách nhiệm, ghi sổ điều chỉnh). |
5. Trách nhiệm lập và ký duyệt
Bảng kiểm kê quỹ phải do Ban kiểm kê quỹ thực hiện và chịu trách nhiệm. Ban này thường được thành lập theo quyết định của cấp quản lý cao nhất (Giám đốc/Tổng Giám đốc) và bao gồm:
-
Trưởng Ban kiểm kê: Thường là Kế toán trưởng hoặc người được ủy quyền.
-
Thủ quỹ: Người trực tiếp quản lý và giữ tiền.
-
Kế toán tiền mặt (hoặc Kế toán viên có liên quan).
-
Các thành viên khác (nếu có) theo quyết định của doanh nghiệp.
Bảng kiểm kê phải có đầy đủ chữ ký của Trưởng Ban kiểm kê, Thủ quỹ, Kế toán trưởng và được trình cho Thủ trưởng đơn vị (Giám đốc) ký duyệt để hợp thức hóa.
Link download: Mẫu số 08a-TT
6. Xử lý chênh lệch (Thừa/Thiếu quỹ)
Sau khi lập Mẫu 08a-TT, nếu phát hiện chênh lệch:
|
Tình huống |
Kế toán xử lý |
|---|---|
|
Quỹ thừa |
Tăng tài khoản Tiền mặt (TK 111) và ghi nhận vào thu nhập khác (TK 711) hoặc các khoản phải trả (TK 338). Nếu xác định được nguyên nhân, hạch toán theo nguyên nhân đó. |
|
Quỹ thiếu |
Giảm tài khoản Tiền mặt (TK 111) và ghi nhận vào các khoản phải thu (TK 138) hoặc chi phí khác (TK 811). Tùy thuộc vào quyết định xử lý và người chịu trách nhiệm (ví dụ: Thủ quỹ phải bồi thường). |
Tóm lại, Mẫu số 08a-TT không chỉ là một thủ tục hành chính mà còn là công cụ kiểm soát nội bộ hữu hiệu, giúp doanh nghiệp quản lý chặt chẽ tài sản tiền mặt, phát hiện và ngăn chặn kịp thời các rủi ro, sai sót trong quá trình luân chuyển tiền.
Anh chị tham khảo thêm:
⇒ mẫu hợp đồng mua bán tài sản
⇒ mã ngành nghề kinh doanh mỹ phẩm
⇒ các hình thức giá hợp đồng xây dựng
⇒ Dịch vụ làm báo cáo tài chính tại Bắc Ninh




