

Mẫu số B01a và B01b khác nhau như thế nào?
Trong hệ thống Báo cáo tài chính áp dụng cho các doanh nghiệp nhỏ và vừa (DNNVV) theo Thông tư 133/2016/TT-BTC của Bộ Tài chính, Báo cáo tình hình tài chính có hai mẫu trình bày khác nhau là Mẫu số B01a - DNN và Mẫu số B01b - DNN.
Việc lựa chọn đúng mẫu báo cáo phù hợp là rất quan trọng, không chỉ để tuân thủ pháp luật mà còn để cung cấp thông tin tài chính hữu ích nhất cho nhà quản trị. Vậy hai mẫu này khác nhau như thế nào?
I. Tổng Quan Về Mẫu B01a và B01b
Cả hai mẫu B01a và B01b đều là các hình thức trình bày Bảng cân đối kế toán (nay gọi là Báo cáo tình hình tài chính). Mục đích chung của chúng là phản ánh tổng thể tình hình Tài sản và Nguồn vốn (Nợ phải trả và Vốn chủ sở hữu) tại một thời điểm nhất định.
Điểm khác biệt cốt lõi nằm ở phương pháp phân loại và sắp xếp các khoản mục Tài sản và Nợ phải trả.
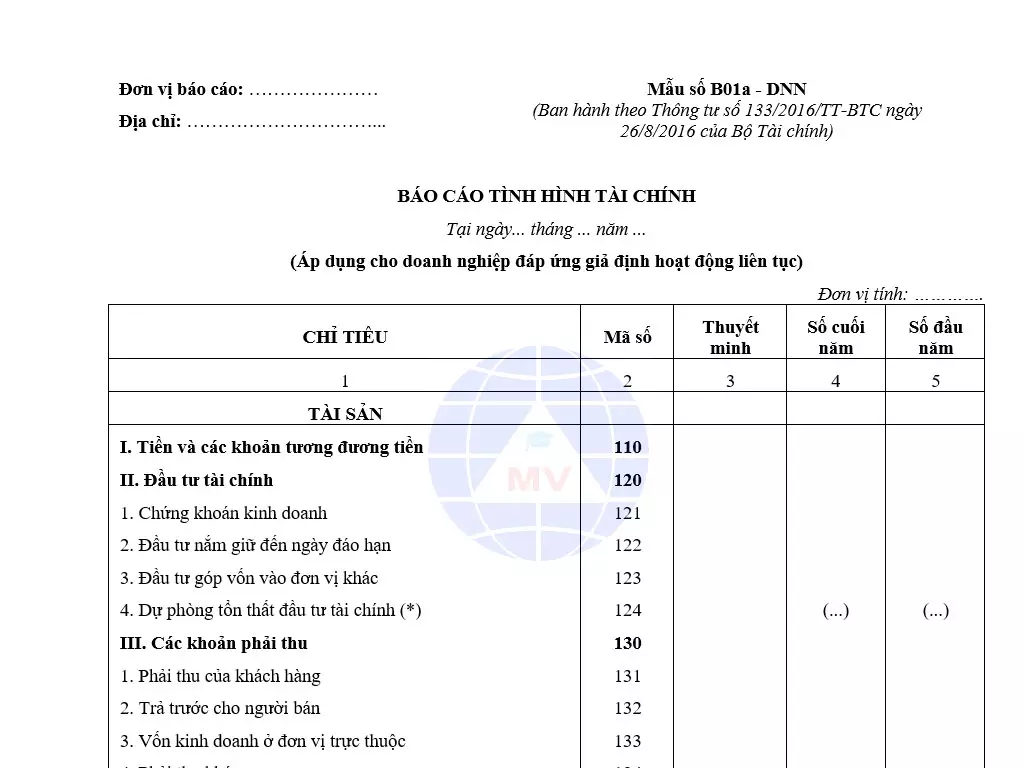
Link download: Mẫu số B01a
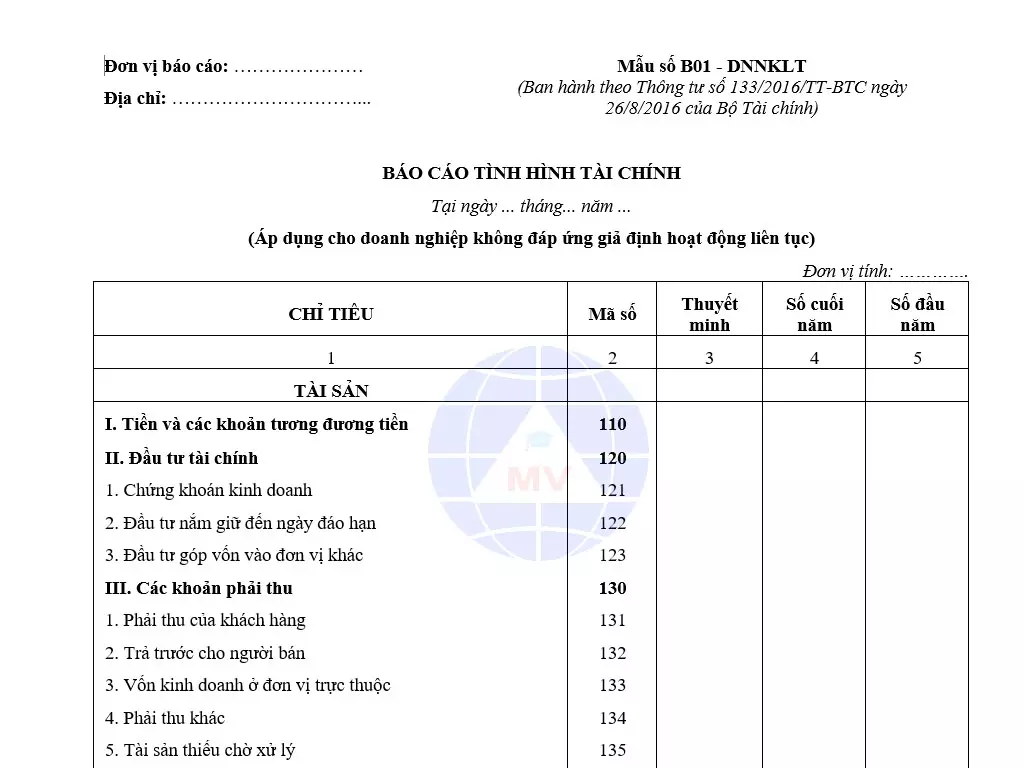
Link download: Mẫu số B01b
II. Sự Khác Biệt Chi Tiết Giữa Mẫu B01a và B01b
Sự khác biệt rõ ràng nhất giữa hai mẫu được thể hiện qua bảng so sánh sau:
| Tiêu chí | Mẫu số B01a - DNN | Mẫu số B01b - DNN |
| Tên gọi tắt | Báo cáo theo Tính thanh khoản giảm dần | Báo cáo theo Ngắn hạn và Dài hạn |
| Nguyên tắc sắp xếp | Sắp xếp các khoản mục Tài sản và Nợ phải trả theo thứ tự tính thanh khoản giảm dần (khả năng chuyển đổi thành tiền mặt). | Phân loại các khoản mục Tài sản và Nợ phải trả thành hai nhóm chính: Ngắn hạn (có thời gian luân chuyển/thanh toán trong vòng 12 tháng hoặc 1 chu kỳ kinh doanh) và Dài hạn (lớn hơn 12 tháng). |
| Đặc điểm trình bày Tài sản | Tiền và các khoản tương đương tiền đặt lên đầu (thanh khoản cao nhất), sau đó là Phải thu ngắn hạn, Hàng tồn kho, Tài sản dài hạn... | Chia thành Tài sản ngắn hạn và Tài sản dài hạn theo nhóm rõ ràng. |
| Đặc điểm trình bày Nguồn vốn | Nợ phải trả được sắp xếp từ các khoản phải thanh toán sớm nhất đến các khoản phải trả dài hạn. | Chia thành Nợ ngắn hạn và Nợ dài hạn theo nhóm rõ ràng. |
| Phù hợp với | Doanh nghiệp muốn nhấn mạnh vào khả năng thanh toán nhanh và vòng quay vốn. Thường dễ lập hơn. | Doanh nghiệp cần phân tích cơ cấu vốn và đánh giá sự cân đối giữa nguồn vốn và tài sản (Ví dụ: Dùng Nguồn vốn dài hạn để tài trợ Tài sản dài hạn). |
III. Hướng Dẫn Lựa Chọn Mẫu Báo Cáo Phù Hợp
Theo Thông tư 133/2016/TT-BTC, doanh nghiệp nhỏ và vừa được tự do lựa chọn một trong hai mẫu Báo cáo tình hình tài chính (B01a hoặc B01b) để áp dụng.
Tuy nhiên, quyết định này nên dựa trên mục tiêu phân tích và đặc điểm hoạt động:
1. Nên chọn Mẫu B01a (Theo tính thanh khoản) khi:
-
Doanh nghiệp có nhu cầu theo dõi tính thanh khoản (khả năng trả nợ ngay lập tức) một cách sát sao.
-
Doanh nghiệp có nhiều nghiệp vụ tài chính phức tạp khiến việc phân loại ngắn hạn/dài hạn trở nên khó khăn và dễ gây nhầm lẫn.
-
Doanh nghiệp không có nhiều Tài sản dài hạn hoặc Nợ dài hạn.
-
Đây là mẫu được nhiều doanh nghiệp nhỏ mới thành lập lựa chọn vì sự đơn giản và trực quan hơn.
2. Nên chọn Mẫu B01b (Theo ngắn hạn/dài hạn) khi:
-
Doanh nghiệp có nhu cầu phân tích rõ ràng cơ cấu vốn để đưa ra các quyết định đầu tư dài hạn.
-
Doanh nghiệp có nhiều khoản mục Tài sản và Nợ phải trả cần phân biệt ranh giới ngắn hạn/dài hạn để đánh giá khả năng tự tài trợ của tài sản (Ví dụ: Kiểm tra xem tài sản dài hạn có được tài trợ bằng nguồn vốn dài hạn hay không).
-
Doanh nghiệp thường xuyên cung cấp báo cáo cho các tổ chức tín dụng hoặc nhà đầu tư có yêu cầu phân tích theo cấu trúc này.
Lưu ý quan trọng:
Một khi doanh nghiệp đã chọn mẫu B01a hoặc B01b, phải áp dụng thống nhất trong suốt các kỳ báo cáo tiếp theo. Việc thay đổi mẫu chỉ được thực hiện khi có sự thay đổi lớn về đặc điểm hoạt động kinh doanh và phải được giải trình rõ ràng trong thuyết minh báo cáo tài chính.
Việc hiểu rõ sự khác biệt giữa Mẫu B01a và B01b sẽ giúp kế toán viên và nhà quản lý lựa chọn công cụ báo cáo phù hợp nhất, tối ưu hóa việc phân tích sức khỏe tài chính của doanh nghiệp mình.
Anh chị tham khảo thêm:
⇒ Dịch vụ tạm ngừng kinh doanh ở Từ Liêm
⇒ mẫu hợp đồng thiết kế nội thất
⇒ mẫu hợp đồng kiểm toán
⇒ mẫu hợp đồng hợp tác kinh doanh cá nhân




