

Mẫu số S07-DN: Sổ quỹ tiền mặt mới nhất
I. Mẫu Sổ Quỹ Tiền Mặt Mới Nhất Áp Dụng
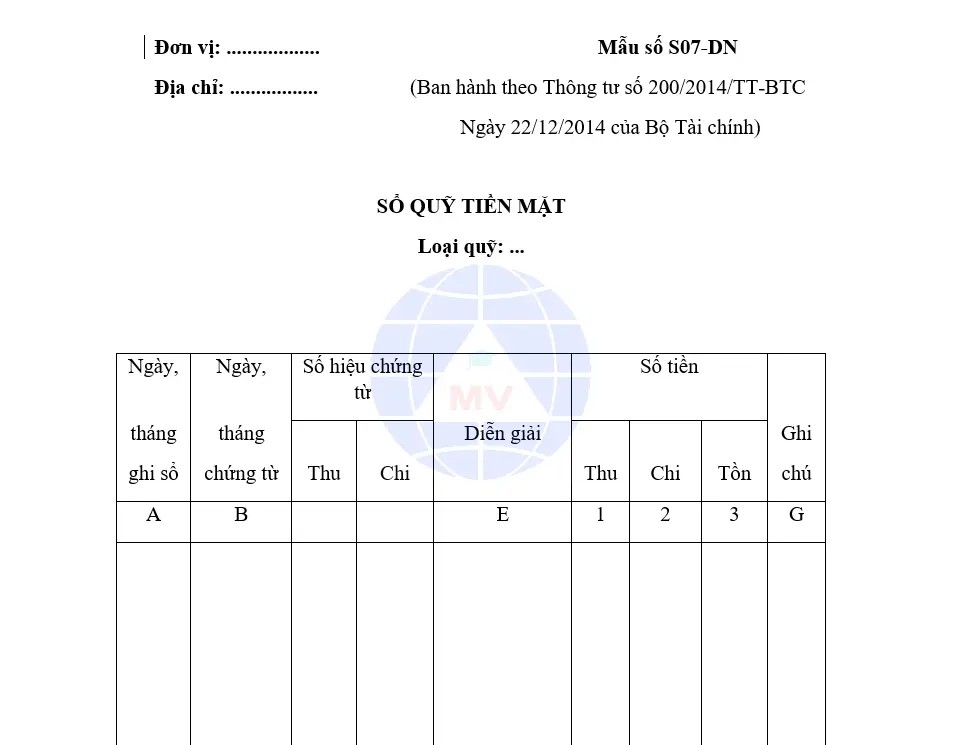
Mẫu Sổ Quỹ Tiền Mặt được các doanh nghiệp áp dụng theo Chế độ kế toán Doanh nghiệp hiện hành là:
Mẫu số S07-DN: Sổ quỹ tiền mặt
(Ban hành theo Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính)
Hiện tại, Thông tư 200/2014/TT-BTC vẫn là văn bản pháp lý chính thức hướng dẫn chế độ kế toán cho hầu hết các doanh nghiệp (trừ các doanh nghiệp siêu nhỏ, nhỏ và vừa có thể chọn áp dụng Thông tư 133/2016/TT-BTC). Do đó, Mẫu S07-DN là mẫu sổ quỹ tiền mặt mới nhất và phổ biến nhất đang được sử dụng.
II. Mục Đích và Nguyên Tắc Lập Sổ S07-DN
1. Mục đích
Sổ Quỹ Tiền Mặt (Mẫu S07-DN) được sử dụng để:
-
Phản ánh tình hình thu, chi, và số tồn quỹ tiền mặt bằng tiền Việt Nam (VNĐ) tại quỹ của đơn vị.
-
Là công cụ quan trọng để thủ quỹ theo dõi và quản lý tiền mặt thực tế.
-
Giúp kế toán đối chiếu, kiểm tra tính khớp đúng giữa số liệu kế toán và số tiền mặt thực tế tại quỹ.
2. Nguyên tắc lập sổ
-
Căn cứ để ghi sổ là các chứng từ gốc: Phiếu Thu và Phiếu Chi đã được lập và thực hiện nhập/xuất quỹ.
-
Mỗi quỹ tiền mặt (tiền VNĐ, ngoại tệ...) cần mở một sổ riêng.
-
Số tồn quỹ cuối mỗi ngày phải khớp đúng với số tiền mặt thực tế kiểm kê trong két sắt hoặc tại quỹ.
-
Định kỳ, Kế toán và Thủ quỹ phải tiến hành đối chiếu, xác nhận số liệu trên sổ.
III. Kết Cấu và Phương Pháp Ghi Sổ Quỹ Tiền Mặt (Mẫu S07-DN)
Sổ quỹ tiền mặt Mẫu S07-DN có kết cấu tương đối đơn giản với các cột thông tin chính sau:
| STT | Tên Cột | Ký hiệu | Nội dung cần ghi | Ghi chú |
| 1 | Ngày, tháng ghi sổ | A | Ghi ngày, tháng mà nghiệp vụ được ghi vào sổ (có thể khác ngày chứng từ). | |
| 2 | Ngày, tháng chứng từ | B | Ghi ngày, tháng lập Phiếu Thu/Phiếu Chi. | |
| 3 | Số hiệu chứng từ | C, D | Ghi số hiệu của Phiếu Thu (C) hoặc Phiếu Chi (D) phát sinh. | Ghi liên tục từ nhỏ đến lớn. |
| 4 | Diễn giải | E | Tóm tắt nội dung của nghiệp vụ kinh tế phát sinh (Ví dụ: "Thu tiền bán hàng", "Chi tiền thanh toán tiền điện"). | |
| 5 | Số tiền Thu | 1 | Ghi số tiền thực nhập quỹ theo Phiếu Thu. | |
| 6 | Số tiền Chi | 2 | Ghi số tiền thực xuất quỹ theo Phiếu Chi. | |
| 7 | Số tồn | 3 | Số tiền mặt còn lại trong quỹ cuối ngày/cuối kỳ. | Số tồn = Số tồn kỳ trước + Số Thu - Số Chi |
| 8 | Ghi chú | G | Dùng để ghi chú, hoặc là cột ký xác nhận của Kế toán sau khi đã đối chiếu với Sổ Kế toán chi tiết quỹ tiền mặt (Mẫu S07a-DN). |
IV. Vai Trò Đối Chiếu Giữa Thủ Quỹ và Kế Toán
Trong thực tế, ngoài Sổ Quỹ Tiền Mặt (S07-DN) do Thủ quỹ quản lý và ghi chép, Kế toán chi tiết tiền mặt sẽ mở Sổ Kế Toán Chi Tiết Quỹ Tiền Mặt (S07a-DN).
| Tiêu chí | Sổ Quỹ Tiền Mặt (Mẫu S07-DN) | Sổ Kế toán chi tiết Quỹ Tiền Mặt (Mẫu S07a-DN) |
| Người lập | Thủ quỹ | Kế toán chi tiết tiền mặt |
| Mục tiêu | Theo dõi tiền mặt thực tế tại quỹ (tiền vật chất trong két). | Theo dõi số dư và biến động của Tài khoản $111$ (Tiền mặt) theo nguyên tắc kế toán. |
| Điểm khác biệt | Không có cột Tài khoản đối ứng. | Có thêm cột Tài khoản đối ứng (cột F) để ghi nhận bút toán Nợ/Có của TK $111$. |
Quy trình đối chiếu:
Thủ quỹ và Kế toán phải định kỳ (cuối ngày, cuối tuần hoặc cuối tháng) đối chiếu số liệu trên hai sổ này. Số Tồn Quỹ (Cột 3) của Sổ S07-DN phải khớp đúng với số dư Nợ của Tài khoản $111$ trên Sổ S07a-DN.
Link download: Mẫu số S07-DN
Lưu ý quan trọng về tính "Mới nhất"
Dù Thông tư 200/2014/TT-BTC đã được ban hành từ lâu, nhưng Mẫu S07-DN vẫn là mẫu chuẩn cho đến khi có Thông tư mới thay thế.
-
Doanh nghiệp lớn/vừa: Bắt buộc áp dụng Mẫu S07-DN (và hệ thống sổ theo TT 200).
-
Doanh nghiệp nhỏ và vừa: Có thể chọn áp dụng Mẫu S04-DNN (theo TT 133/2016/TT-BTC) hoặc S07-DN (theo TT 200).
Bạn có muốn tôi cung cấp link tải về file Excel (hoặc Word) của Mẫu số S07-DN để bạn có thể xem chi tiết và áp dụng ngay không?
Anh chị tham khảo thêm:
⇒ mã ngành 7110
⇒ mở công ty cung cấp suất ăn công nghiệp
⇒ cách tính thuế tncn cho thuê nhà
⇒ học kế toán thực hành 1 kèm 1 ở long biên




