

Mẫu số S3-HKD: Sổ chi phí sản xuất, kinh doanh mới nhất
Mẫu sổ S3-HKD: Sổ chi phí sản xuất, kinh doanh là một trong những sổ kế toán quan trọng và bắt buộc đối với Hộ kinh doanh, cá nhân kinh doanh (HKD) thuộc diện phải thực hiện chế độ kế toán. Mẫu sổ này được ban hành và áp dụng theo Thông tư số 88/2021/TT-BTC của Bộ Tài chính, có hiệu lực từ ngày 01/01/2022.
I. Cơ Sở Pháp Lý và Mục Đích Của Sổ S3-HKD
1. Cơ sở pháp lý
Sổ S3-HKD được ban hành kèm theo Thông tư số 88/2021/TT-BTC ngày 11/10/2021 của Bộ Tài chính, Hướng dẫn chế độ kế toán cho Hộ kinh doanh, cá nhân kinh doanh. Đây là căn cứ pháp lý mới nhất và có giá trị áp dụng hiện hành.
2. Mục đích
Sổ chi phí sản xuất, kinh doanh (S3-HKD) được lập ra nhằm:
-
Tập hợp và phản ánh một cách có hệ thống toàn bộ các chi phí sản xuất, kinh doanh phát sinh trong kỳ của HKD.
-
Chi tiết hóa chi phí theo các yếu tố sản xuất kinh doanh tại từng địa điểm kinh doanh.
-
Cung cấp dữ liệu cần thiết để xác định kết quả kinh doanh, làm căn cứ tính toán nghĩa vụ thuế và phục vụ công tác quản lý nội bộ của Hộ kinh doanh.
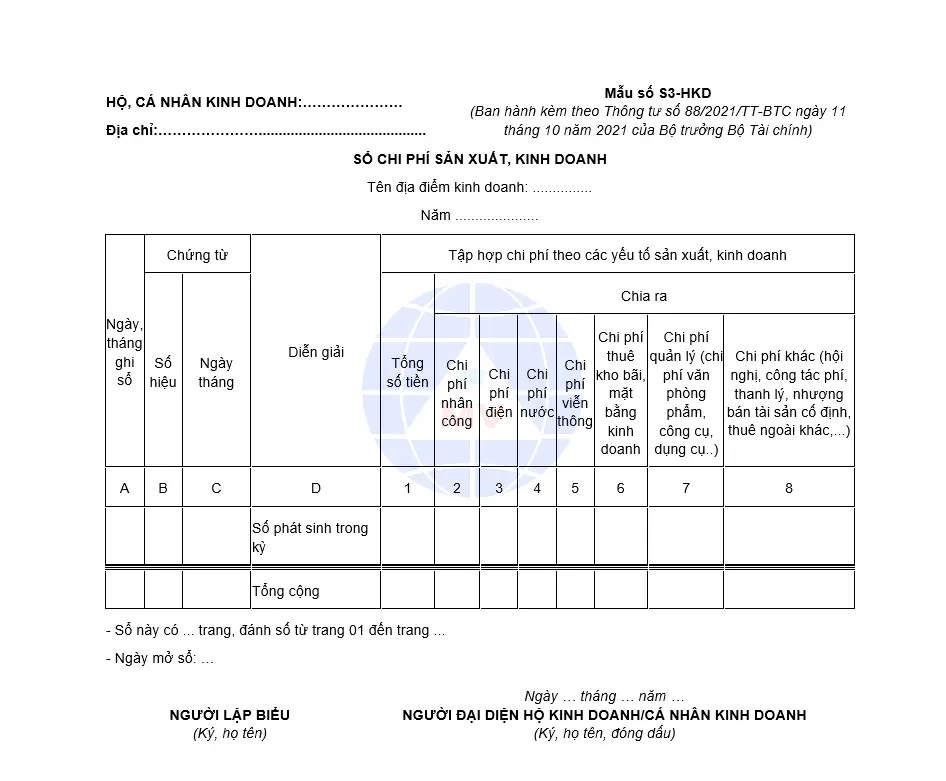
II. Nội Dung Cơ Bản Của Mẫu S3-HKD
Theo quy định tại Thông tư 88/2021/TT-BTC, HKD phải mở sổ S3-HKD để tập hợp chi phí theo các yếu tố sau (áp dụng cho từng địa điểm kinh doanh):
-
Chi phí nhân công.
-
Chi phí điện.
-
Chi phí nước.
-
Chi phí viễn thông.
-
Chi phí thuê kho bãi, mặt bằng kinh doanh.
-
Chi phí quản lý (ví dụ: Chi phí văn phòng phẩm, dịch vụ mua ngoài...).
-
Chi phí khác.
Kết cấu và phương pháp ghi sổ:
Sổ S3-HKD được thiết kế dạng bảng với các cột mục chính như sau:
| STT | Tên Cột | Nội dung ghi chép |
| A | Ngày, tháng ghi sổ | Ghi ngày, tháng thực hiện ghi sổ. |
| B, C | Số hiệu, Ngày, tháng chứng từ | Ghi số hiệu và ngày, tháng của chứng từ kế toán (ví dụ: Phiếu chi, Hóa đơn mua hàng...). |
| D | Diễn giải | Ghi tóm tắt nội dung nghiệp vụ kinh tế phát sinh (ví dụ: Chi tiền điện tháng X, Trả lương nhân viên...). |
| 1 | Tổng số tiền | Ghi tổng số tiền của nghiệp vụ kinh tế phát sinh (bằng tổng cộng của các cột chi tiết từ 2 đến hết). |
| 2... | Các cột chi phí chi tiết | Căn cứ vào nội dung nghiệp vụ để ghi số tiền vào cột chi phí chi tiết phù hợp (Chi phí nhân công, Chi phí điện, Chi phí nước, Chi phí khác...). |
Link download: Mẫu số S3-HKD
III. Hướng Dẫn Cách Lập Sổ S3-HKD
HKD thực hiện ghi sổ S3-HKD theo trình tự sau:
-
Căn cứ ghi sổ: Mọi nghiệp vụ kinh tế phát sinh liên quan đến chi phí sản xuất kinh doanh đều phải căn cứ vào chứng từ kế toán hợp lệ (như Phiếu chi, Phiếu nhập kho, Hóa đơn VAT/Bán hàng, Bảng thanh toán lương...).
-
Ghi chép hàng ngày/định kỳ: Các giao dịch chi phí được ghi vào sổ theo trình tự thời gian phát sinh của chứng từ.
-
Phân loại chi phí:
-
Sau khi ghi tổng số tiền ở Cột 1, kế toán viên hoặc người được giao nhiệm vụ phải phân loại và ghi số tiền đó vào cột chi phí chi tiết tương ứng (Cột 2, 3, 4...).
-
Lưu ý: Việc phân loại chi phí phải dựa trên yêu cầu quản lý của HKD và các quy định của pháp luật về thuế.
-
-
Cộng dồn: Cuối kỳ kế toán (tháng, quý hoặc năm), cần thực hiện cộng tổng số phát sinh của từng cột để xác định tổng chi phí đã phát sinh trong kỳ theo từng yếu tố.
-
Ký duyệt: Sổ phải được người lập, Kế toán trưởng (nếu có) và Chủ hộ kinh doanh ký, ghi rõ họ tên để xác nhận tính hợp pháp, hợp lệ của các chi phí.
IV. ✅ Tầm Quan Trọng và Lưu Ý
Việc lập và theo dõi Sổ S3-HKD đúng quy định theo Thông tư 88/2021/TT-BTC mang lại lợi ích lớn:
-
Tuân thủ pháp luật: Đảm bảo HKD thực hiện đúng chế độ kế toán do Bộ Tài chính ban hành, tránh bị xử phạt hành chính.
-
Minh bạch chi phí: Giúp Chủ hộ kinh doanh kiểm soát chặt chẽ các khoản chi tiêu, đánh giá hiệu quả kinh doanh.
-
Cơ sở tính thuế: Chi phí được ghi nhận hợp lệ, đầy đủ là cơ sở quan trọng để xác định chính xác thu nhập chịu thuế, từ đó tính toán nghĩa vụ thuế Thu nhập cá nhân (TNCN) hoặc thuế Thu nhập doanh nghiệp (TNDN) (nếu HKD chuyển đổi).
Lưu ý quan trọng: Để sử dụng mẫu S3-HKD một cách chính xác nhất, bạn nên tải và tham khảo phần phụ lục của Thông tư 88/2021/TT-BTC, nơi có mẫu sổ chuẩn và hướng dẫn chi tiết cách ghi từng chỉ tiêu.
Bạn có muốn tôi tìm kiếm và cung cấp liên kết tải về bản đầy đủ của Thông tư 88/2021/TT-BTC không?
Anh chị tham khảo thêm:
⇒ Hợp đồng cầm cố sổ tiết kiệm
⇒ giấy mời họp phụ huynh cuối năm
⇒ dịch vụ kế toán ở hà đông
⇒ Hợp đồng thế chấp hàng hóa luân chuyển




