

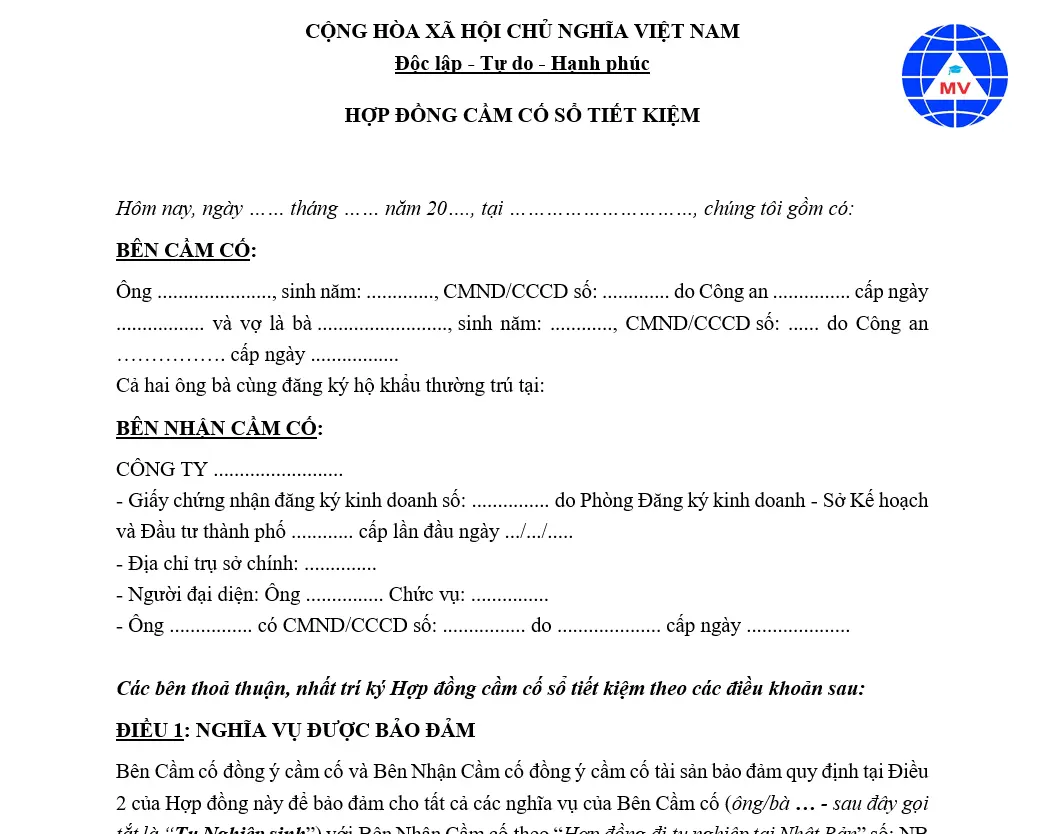
Hợp đồng cầm cố sổ tiết kiệm mới nhất
Hợp Đồng Cầm Cố Sổ Tiết Kiệm Mới Nhất: Giải Pháp Tài Chính Nhanh Gọn và Hiệu Quả
Trong bối cảnh nhu cầu tài chính cá nhân và kinh doanh ngày càng đa dạng, vay cầm cố sổ tiết kiệm đã trở thành một giải pháp được nhiều người lựa chọn nhờ sự tiện lợi, nhanh chóng và chi phí hợp lý. Thay vì phải tất toán sổ tiết kiệm trước hạn và chịu thiệt về lãi suất, bạn có thể dùng sổ làm tài sản đảm bảo để tiếp cận nguồn vốn khẩn cấp.
Dưới đây là những thông tin chi tiết và cập nhật nhất về hợp đồng cầm cố sổ tiết kiệm.
I. Vay Cầm Cố Sổ Tiết Kiệm Là Gì?
Vay cầm cố sổ tiết kiệm là một hình thức vay vốn mà sổ tiết kiệm (hoặc giấy tờ có giá, chứng chỉ tiền gửi) của người vay được sử dụng làm tài sản đảm bảo (thế chấp/cầm cố) cho khoản vay tại ngân hàng.
Bản chất của Hợp đồng cầm cố sổ tiết kiệm là một cam kết giữa:
-
Bên Cầm Cố (Người Vay): Giao sổ tiết kiệm cho ngân hàng để đảm bảo nghĩa vụ trả nợ.
-
Bên Nhận Cầm Cố (Ngân hàng): Cấp một khoản vay tương ứng với giá trị sổ tiết kiệm và giữ sổ gốc cho đến khi khoản nợ được thanh toán đầy đủ.
II. Đặc Điểm Nổi Bật Của Khoản Vay Cầm Cố Sổ Tiết Kiệm
III. Hồ Sơ và Thủ Tục Vay Cầm Cố Cơ Bản
Quy trình vay cầm cố sổ tiết kiệm tại các ngân hàng thường rất thống nhất và đơn giản:
1. Hồ sơ cần chuẩn bị (Thông thường)
-
Giấy tờ tùy thân: Chứng minh nhân dân/Căn cước công dân/Hộ chiếu (bản gốc để đối chiếu).
-
Sổ tiết kiệm/Giấy tờ có giá: Bản gốc.
-
Đơn đề nghị vay vốn (theo mẫu của ngân hàng).
-
Tài liệu chứng minh mục đích sử dụng vốn (tùy theo quy định của từng ngân hàng và mục đích vay).
2. Các bước thực hiện
-
Đăng ký: Khách hàng đến quầy giao dịch hoặc thực hiện online (tùy ngân hàng) để đăng ký nhu cầu vay và cung cấp hồ sơ.
-
Thẩm định: Ngân hàng tiếp nhận và xác thực tính hợp pháp, giá trị của sổ tiết kiệm. Quá trình này diễn ra rất nhanh.
-
Ký Hợp đồng: Sau khi hồ sơ được duyệt, khách hàng và ngân hàng ký Hợp đồng Cầm cố Sổ tiết kiệm và Hợp đồng Tín dụng.
-
Giải ngân: Ngân hàng giải ngân khoản vay vào tài khoản của khách hàng.
Link download: Hợp đồng cầm cố sổ tiết kiệm
IV. Những Lưu Ý Quan Trọng Khi Ký Hợp Đồng
Để đảm bảo quyền lợi và tránh rủi ro, bạn cần lưu ý những điều sau khi ký hợp đồng cầm cố:
-
Kiểm tra Kỹ Lãi suất và Phí: Đảm bảo bạn hiểu rõ lãi suất vay, công thức tính toán và các loại phí liên quan (phí trả nợ trước hạn nếu có).
-
Phương thức Trả nợ: Thống nhất với ngân hàng về phương thức trả nợ phù hợp với kế hoạch tài chính của bạn (trả gốc và lãi hàng tháng/quý, hoặc trả gốc cuối kỳ và lãi hàng tháng).
-
Quyền và Nghĩa vụ: Nắm rõ quyền và nghĩa vụ của mình, đặc biệt là điều khoản về việc xử lý tài sản đảm bảo (sổ tiết kiệm) trong trường hợp bạn không thể hoàn thành nghĩa vụ trả nợ đúng hạn.
-
Phạm vi Cầm cố: Hầu hết các ngân hàng chỉ chấp nhận cầm cố sổ tiết kiệm do chính ngân hàng đó phát hành. Nếu bạn có sổ tại ngân hàng khác, hãy kiểm tra chính sách cho vay cầm cố của ngân hàng bạn muốn vay.
-
Tài sản chung: Nếu sổ tiết kiệm là tài sản chung của vợ chồng, hãy đảm bảo có đầy đủ sự đồng ý của cả hai bên để hợp đồng có hiệu lực pháp luật tuyệt đối (dù trong nhiều trường hợp, người đứng tên trên sổ vẫn có quyền giao dịch).
Tóm lại: Hợp đồng cầm cố sổ tiết kiệm là một công cụ tài chính mạnh mẽ, giúp bạn tận dụng giá trị của tài sản nhàn rỗi mà không làm mất đi nguồn thu nhập từ lãi suất tiền gửi. Đây là lựa chọn lý tưởng cho những nhu cầu vốn ngắn hạn và khẩn cấp.
Anh chị tham khảo thêm:
⇒ quy định về biên bản giao nhận hàng hóa
⇒ bảng giá dịch vụ đại lý thuế
⇒ thủ tục thành lập công ty trọn gói
⇒ hợp đồng tư vấn giám sát




