

Mẫu sổ tài sản cố định theo Thông tư 200?
Trong bối cảnh kinh tế Việt Nam ngày càng hội nhập và phát triển, việc quản lý hiệu quả tài sản cố định (TSCĐ) đóng vai trò then chốt trong sự ổn định và tăng trưởng của mỗi doanh nghiệp. Để chuẩn hóa công tác này, Bộ Tài chính đã ban hành Thông tư 200/2014/TT-BTC ngày 22/12/2014, hướng dẫn chế độ kế toán doanh nghiệp, trong đó đặc biệt chú trọng đến việc lập và sử dụng mẫu sổ tài sản cố định. Vậy, mẫu sổ này có vai trò gì và được quy định cụ thể như thế nào?
1. Giới thiệu về Mẫu sổ tài sản cố định theo Thông tư 200
Mẫu sổ tài sản cố định theo Thông tư 200/2014/TT-BTC là một biểu mẫu kế toán quan trọng, đóng vai trò như một công cụ quản lý chi tiết và hệ thống toàn bộ TSCĐ hiện có của doanh nghiệp. Được quy định tại Mẫu số S21-DN thuộc Phụ lục 4 của Thông tư 200, mẫu sổ này không chỉ giúp doanh nghiệp theo dõi chặt chẽ tình hình biến động của từng tài sản mà còn đảm bảo tính minh bạch, chính xác trong các báo cáo tài chính.Sổ tài sản cố định là nơi ghi nhận một cách đầy đủ và có hệ thống các thông tin thiết yếu của từng TSCĐ, bao gồm:
- Thông tin nhận dạng: Tên tài sản, mã số, loại tài sản, nước sản xuất, năm sản xuất.
- Thông tin giá trị: Nguyên giá, năm đưa vào sử dụng, thời gian sử dụng theo thiết kế, tỷ lệ khấu hao, giá trị đã khấu hao lũy kế, giá trị còn lại.
- Thông tin về quản lý và sử dụng: Bộ phận sử dụng, nguồn vốn hình thành.
- Thông tin về biến động: Ngày tháng và nội dung các nghiệp vụ kinh tế phát sinh liên quan đến TSCĐ như mua mới, nâng cấp, sửa chữa lớn, điều chuyển, thanh lý.
- Kiểm soát chặt chẽ số lượng và giá trị TSCĐ: Dễ dàng nắm bắt được tình hình hiện có và giá trị của từng loại tài sản.
- Theo dõi hiệu quả sử dụng TSCĐ: Đánh giá được mức độ hao mòn và hiệu quả khai thác tài sản.
- Cung cấp thông tin chính xác cho việc tính và phân bổ khấu hao: Đảm bảo chi phí sản xuất kinh doanh được tính toán hợp lý.
- Hỗ trợ công tác lập kế hoạch đầu tư và thanh lý TSCĐ: Cung cấp dữ liệu tin cậy cho các quyết định quản lý.
- Đáp ứng yêu cầu của các cơ quan quản lý: Thuận tiện cho việc kiểm tra, thanh tra của cơ quan thuế và kiểm toán.
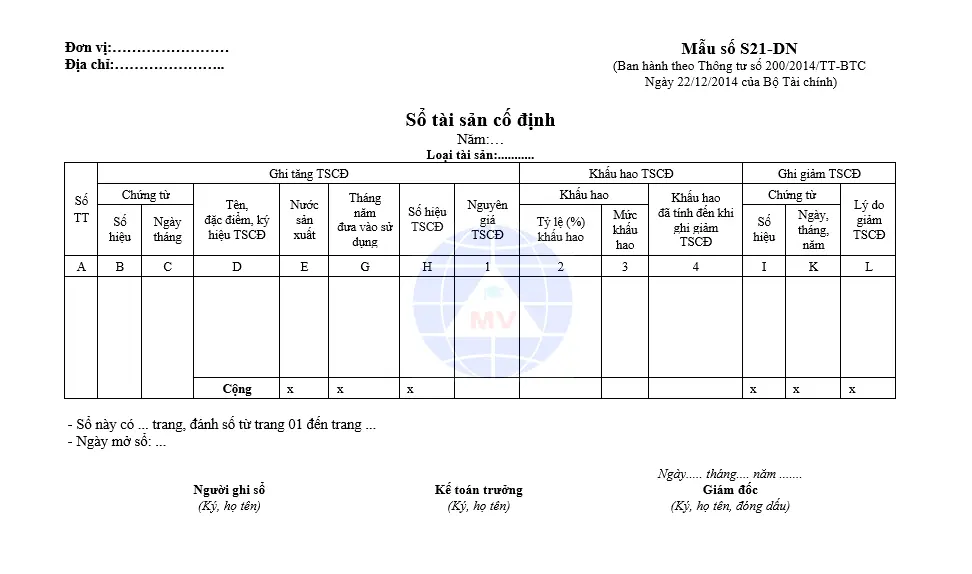
Link download:
2. Hướng dẫn lập sổ tài sản cố định theo Thông tư 200 một cách chính xác
Để đảm bảo tính chính xác và hiệu quả của việc sử dụng sổ tài sản cố định theo Thông tư 200, kế toán viên cần tuân thủ một quy trình lập sổ khoa học và ghi chép cẩn thận. Dưới đây là các bước hướng dẫn chi tiết:2.1. Chuẩn bị chứng từ liên quan trước khi ghi sổ
Trước khi tiến hành ghi chép vào sổ, việc thu thập và kiểm tra tính hợp lệ của các chứng từ gốc là vô cùng quan trọng. Các chứng từ cần thiết bao gồm:- Hóa đơn mua tài sản: Chứng minh giá trị ban đầu của tài sản.
- Biên bản bàn giao tài sản: Xác nhận thời điểm đưa tài sản vào sử dụng.
- Hợp đồng mua bán, thanh lý: Đối với các nghiệp vụ mua bán hoặc thanh lý tài sản.
- Biên bản đánh giá lại tài sản (nếu có): Khi có sự thay đổi về giá trị do đánh giá lại.
- Bảng tính khấu hao tài sản cố định: Làm căn cứ để ghi nhận giá trị hao mòn hàng kỳ.
- Các chứng từ khác liên quan đến tăng, giảm, điều chuyển TSCĐ.
2.2. Ghi chép chi tiết theo từng nghiệp vụ phát sinh
Mỗi khi có sự thay đổi liên quan đến TSCĐ, kế toán cần cập nhật thông tin vào sổ một cách kịp thời và chính xác. Việc ghi chép cần đảm bảo các yếu tố sau:- Tính đầy đủ: Ghi hết tất cả các cột mục thông tin theo yêu cầu của mẫu sổ.
- Tính chính xác: Số liệu ghi trên sổ phải khớp với chứng từ gốc.
- Tính kịp thời: Ghi sổ ngay khi nghiệp vụ phát sinh để đảm bảo tính liên tục của thông tin.
- Tính rõ ràng: Sử dụng ngôn ngữ dễ hiểu, tránh viết tắt hoặc tẩy xóa, sửa chữa (nếu có sai sót, cần gạch bỏ và có chữ ký xác nhận).
- Theo trình tự thời gian: Các nghiệp vụ được ghi theo thứ tự thời gian phát sinh.
- Ví dụ, khi mua mới một thiết bị sản xuất, kế toán cần ghi vào sổ các thông tin như ngày mua, số hóa đơn, tên thiết bị, mã số, nguyên giá, bộ phận sử dụng, và thời điểm bắt đầu tính khấu hao. Tương tự, khi thanh lý một tài sản, cần ghi rõ ngày thanh lý, số chứng từ, giá trị còn lại, chi phí thanh lý và thu nhập từ thanh lý (nếu có).
2.3. Kiểm tra và khóa sổ định kỳ
Vào cuối mỗi kỳ kế toán (tháng, quý, năm), kế toán cần thực hiện các công việc sau:- Kiểm tra đối chiếu: So sánh số liệu trên sổ tài sản cố định với các sổ kế toán chi tiết khác và với tình hình thực tế của tài sản (thông qua kiểm kê).
- Tính toán và ghi nhận khấu hao: Cập nhật giá trị khấu hao lũy kế cho từng tài sản.
- Xác định giá trị còn lại: Tính toán giá trị còn lại của từng TSCĐ tại thời điểm cuối kỳ.
- Cộng sổ: Tính tổng nguyên giá, tổng giá trị đã khấu hao và tổng giá trị còn lại của tất cả các TSCĐ.
- Khóa sổ: Thực hiện các thủ tục khóa sổ theo quy định, có chữ ký của kế toán trưởng và người có trách nhiệm.
3. Những lưu ý quan trọng khi sử dụng sổ tài sản cố định theo Thông tư 200
Trong quá trình sử dụng sổ tài sản cố định theo Thông tư 200, doanh nghiệp cần đặc biệt lưu ý một số vấn đề sau để đảm bảo hiệu quả quản lý và tuân thủ quy định:- Đảm bảo tính liên tục và kịp thời trong ghi chép: Việc ghi sổ ngay khi phát sinh nghiệp vụ giúp thông tin luôn được cập nhật và tránh sai sót do quên hoặc ghi lùi ngày.
- Phân loại tài sản rõ ràng theo từng nhóm: Mở sổ chi tiết cho từng loại tài sản (ví dụ: nhà cửa, máy móc thiết bị, phương tiện vận tải...) giúp việc theo dõi và quản lý được dễ dàng và khoa học hơn.
- Lưu trữ an toàn và tuân thủ thời hạn quy định: Sổ tài sản cố định cần được lưu trữ cẩn thận dưới dạng giấy hoặc điện tử trong thời gian tối thiểu là 10 năm theo quy định của Luật Kế toán. Đối với sổ điện tử, cần đảm bảo tính bảo mật và khả năng truy cập dễ dàng khi cần.
- Thực hiện kiểm kê định kỳ: Việc kiểm kê thực tế tài sản định kỳ (thường là hàng năm) và đối chiếu với sổ sách giúp phát hiện và xử lý kịp thời các sai lệch.
- Cập nhật các thay đổi về chính sách kế toán: Luôn nắm bắt các quy định mới nhất của Bộ Tài chính để áp dụng đúng vào công tác quản lý tài sản.
Anh chị tham khảo thêm chủ đề:
⇒ Mẫu đăng ký phương pháp khấu hao tài sản cố định
⇒ dịch vụ hoàn thuế tncn tại thanh xuân
⇒ dịch vụ thay đổi địa chỉ công ty tại hoàng mai
⇒ dịch vụ thay đổi người đại diện pháp luật




