

Phụ lục bảng kê thông tin người phụ thuộc giảm trừ gia cảnh
Phụ lục bảng kê thông tin người phụ thuộc giảm trừ gia cảnh là một phần không thể thiếu trong hồ sơ quyết toán thuế thu nhập cá nhân (TNCN) của người nộp thuế. Đây là căn cứ pháp lý để cá nhân chứng minh và được hưởng quyền lợi giảm trừ thuế, giúp giảm bớt gánh nặng tài chính.
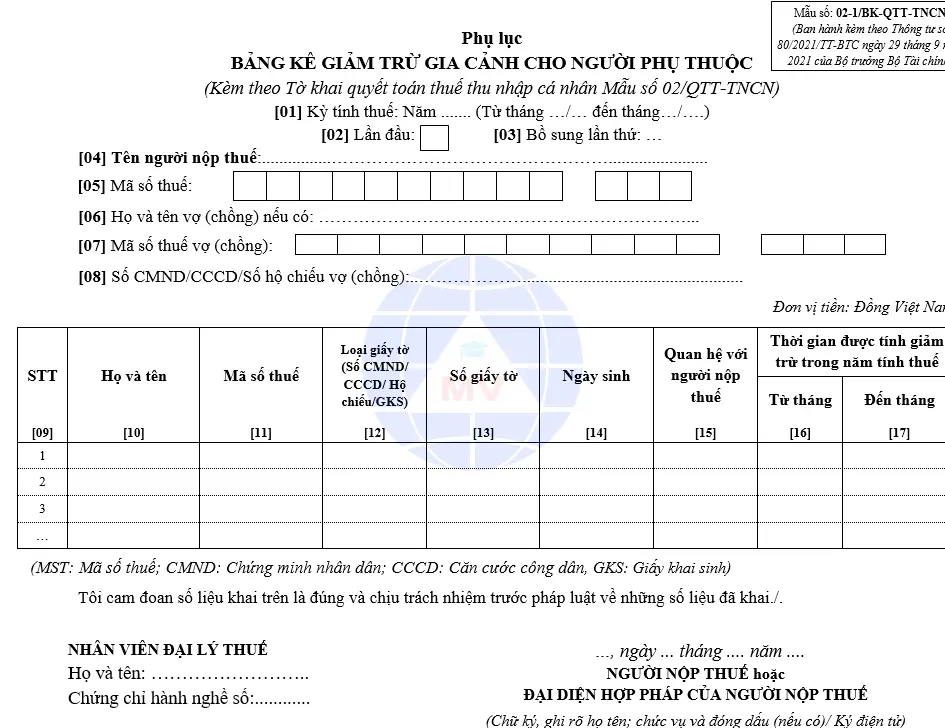
Dưới đây là bài viết chi tiết về Phụ lục này.
Phụ Lục Bảng Kê Thông Tin Người Phụ Thuộc Giảm Trừ Gia Cảnh
I. Mẫu Biểu và Mục Đích Sử Dụng
Phụ lục bảng kê thông tin người phụ thuộc giảm trừ gia cảnh hiện nay được biết đến chính là Mẫu số 05-3/BK-QTT-TNCN (Ban hành kèm theo Thông tư số 92/2015/TT-BTC).
| Tên Mẫu | Mẫu số | Mục đích sử dụng |
| Bảng kê thông tin người phụ thuộc giảm trừ gia cảnh | 05-3/BK-QTT-TNCN | Được cá nhân tự quyết toán thuế sử dụng, kèm theo Tờ khai quyết toán thuế TNCN (Mẫu 05/QTT-TNCN), để liệt kê chi tiết những người phụ thuộc mà người nộp thuế đã đăng ký và được tính giảm trừ trong năm tính thuế. |
Lưu ý quan trọng:
-
Trước khi kê khai vào Mẫu 05-3/BK-QTT-TNCN khi quyết toán, người nộp thuế đã phải thực hiện thủ tục đăng ký người phụ thuộc thông qua Tờ khai Mẫu 07/ĐK-NPT-TNCN (theo Thông tư 80/2021/TT-BTC) để được cấp Mã số thuế (MST) người phụ thuộc và được tính giảm trừ.
II. Hướng Dẫn Kê Khai Chi Tiết
Mẫu 05-3/BK-QTT-TNCN yêu cầu người nộp thuế phải điền đầy đủ và chính xác các thông tin sau:
1. Thông tin chung
-
[01] Kỳ tính thuế: Ghi rõ năm thực hiện quyết toán (Ví dụ: Năm 2025).
-
[02] Tên người nộp thuế: Ghi đầy đủ họ và tên của người làm quyết toán thuế.
-
[03] Mã số thuế: Ghi Mã số thuế cá nhân của người nộp thuế.
2. Thông tin chi tiết của người phụ thuộc
Đây là phần quan trọng nhất, nơi người nộp thuế liệt kê từng người phụ thuộc:
| STT | Cột thông tin | Nội dung kê khai | Ghi chú |
| 2 | Họ và tên người phụ thuộc | Ghi đầy đủ họ tên của người phụ thuộc. | Phải khớp với giấy tờ tùy thân. |
| 3 | Mã số thuế (MST) | Ghi MST của người phụ thuộc (nếu đã được cấp). | Đây là thông tin bắt buộc nếu đã đăng ký. |
| 4 | Quốc tịch | Ghi quốc tịch (Ví dụ: Việt Nam). | |
| 5 | Quan hệ với người nộp thuế | Ghi rõ mối quan hệ (Ví dụ: Con, Vợ, Cha ruột, Mẹ vợ...). | |
| 6 | Ngày, tháng, năm sinh | Ghi ngày, tháng, năm sinh của người phụ thuộc. | |
| 7 | Số/Ngày cấp/Cơ quan cấp CMND/Hộ chiếu | Ghi chi tiết thông tin giấy tờ tùy thân của người phụ thuộc. | |
| 8 | Thời gian tính giảm trừ (từ tháng... đến tháng...) | Ghi tổng số tháng thực tế được tính giảm trừ trong năm. | Không nhất thiết phải là 12 tháng. |
III. Các Điều Kiện Về Người Phụ Thuộc
Để được liệt kê vào bảng kê và được tính giảm trừ, người phụ thuộc phải đáp ứng các điều kiện theo quy định tại Thông tư 111/2013/TT-BTC, cụ thể:
| Đối tượng | Điều kiện cơ bản | Mức giảm trừ |
| Con (đẻ, nuôi, ngoài giá thú, riêng của vợ/chồng) | Dưới 18 tuổi; hoặc từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động; hoặc đang học ĐH, CĐ, TC, DN không có thu nhập hoặc có thu nhập bình quân tháng dưới 1 triệu VNĐ. | $4,4$ triệu VNĐ/tháng |
| Vợ hoặc chồng | Bị khuyết tật, không có khả năng lao động; hoặc không có thu nhập; hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá $1$ triệu VNĐ. | $4,4$ triệu VNĐ/tháng |
| Cha, mẹ, ông, bà, cô, dì, chú, bác... | Phải trên tuổi lao động hoặc trong độ tuổi lao động nhưng bị khuyết tật, không có khả năng lao động. Đồng thời, không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá $1$ triệu VNĐ. | $4,4$ triệu VNĐ/tháng |
Link download: bảng kê thông tin người phụ thuộc giảm trừ gia cảnh
IV. Tầm Quan Trọng và Trách Nhiệm
-
Giảm Thuế Phải Nộp: Mỗi người phụ thuộc được giảm trừ $4,4$ triệu đồng/tháng, giúp giảm đáng kể thu nhập chịu thuế, qua đó giảm số thuế TNCN phải nộp.
-
Trách nhiệm kê khai: Người nộp thuế phải hoàn toàn chịu trách nhiệm về tính trung thực, chính xác của thông tin kê khai trong bảng kê. Cơ quan thuế có thể yêu cầu cung cấp hồ sơ chứng minh người phụ thuộc bất cứ lúc nào (như Giấy khai sinh, Giấy đăng ký kết hôn, Giấy xác nhận khuyết tật,...) để đối chiếu.
Anh chị tham khảo thêm:
⇒ Hợp đồng Hợp tác Đầu tư Kinh doanh Khách sạn
⇒ Hợp đồng tặng cho vốn góp
⇒ Hợp đồng Nguyên tắc Khảo sát Thi công Dự án
⇒ lớp học gia sư kế toán ở bắc ninh
Bạn có muốn tôi giúp bạn:
-
Tìm kiếm link tải Mẫu 05-3/BK-QTT-TNCN để bạn tiện tham khảo và sử dụng?
-
Xem xét các loại giấy tờ chứng minh cụ thể cho từng nhóm người phụ thuộc (ví dụ: cha mẹ, con cái...)?




