

Tờ khai thuế thu nhập cá nhân 06/TNCN mới nhất
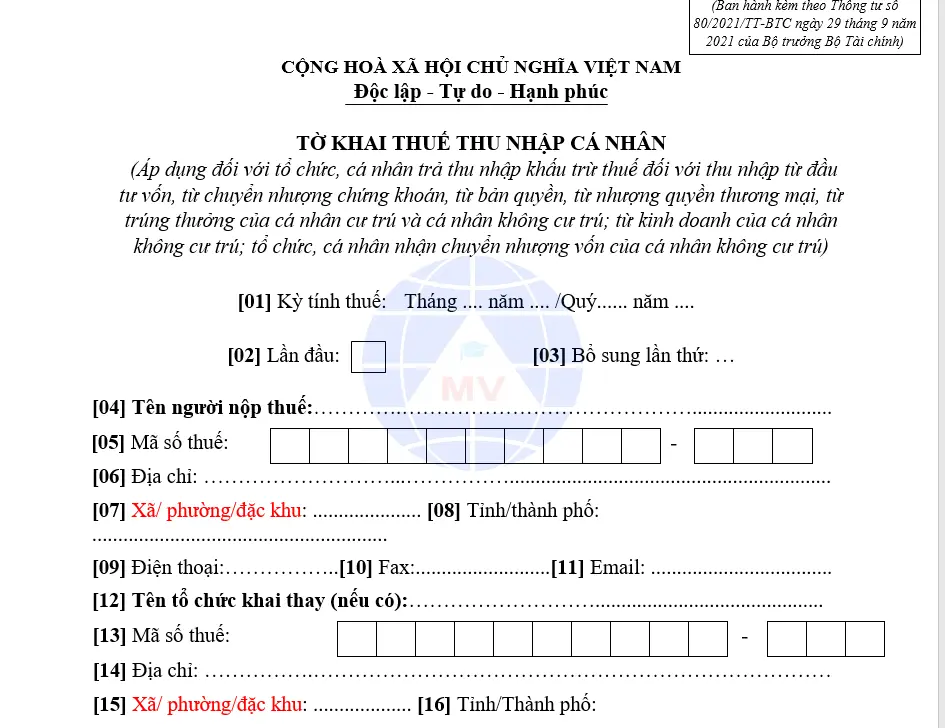
Tờ khai khấu trừ thuế thu nhập cá nhân Mẫu số 06/TNCN là một trong những biểu mẫu kê khai quan trọng đối với các tổ chức, cá nhân chi trả thu nhập có phát sinh các khoản thu nhập chịu thuế không thường xuyên. Mẫu tờ khai này hiện đang được áp dụng theo quy định tại Thông tư 80/2021/TT-BTC của Bộ Tài chính.
1. Cơ Sở Pháp Lý và Mục Đích Áp Dụng
| Tiêu chí | Nội dung chi tiết |
| Cơ sở pháp lý | Thông tư 80/2021/TT-BTC ngày 29/09/2021 của Bộ Tài chính. |
| Tên mẫu | Tờ khai khấu trừ thuế thu nhập cá nhân (Mẫu số 06/TNCN). |
| Mục đích | Được sử dụng để tổ chức, cá nhân trả thu nhập kê khai số thuế TNCN đã khấu trừ đối với các khoản thu nhập chịu thuế không thuộc diện kê khai trên Tờ khai quyết toán thuế TNCN mẫu 05/QTT-TNCN. |
2. Đối Tượng Phải Kê Khai Mẫu 06/TNCN
Tổ chức, cá nhân trả thu nhập có trách nhiệm sử dụng mẫu 06/TNCN để kê khai và nộp thuế TNCN đã khấu trừ đối với thu nhập từ các nguồn sau:
-
Đầu tư vốn: Lợi tức cổ phần, lãi trái phiếu, tiền lãi tiền gửi, tiền cho vay, v.v.
-
Chuyển nhượng chứng khoán: Thu nhập từ việc chuyển nhượng cổ phiếu, trái phiếu, chứng chỉ quỹ, v.v.
-
Bản quyền, Nhượng quyền thương mại.
-
Trúng thưởng (của cá nhân cư trú và cá nhân không cư trú).
-
Thu nhập từ kinh doanh của cá nhân không cư trú.
-
Thu nhập từ chuyển nhượng vốn của cá nhân không cư trú.
3. Kỳ Tính Thuế và Thời Hạn Nộp Tờ Khai
Tùy thuộc vào quy mô và loại hình hoạt động, tổ chức/cá nhân trả thu nhập sẽ kê khai Mẫu 06/TNCN theo kỳ tháng hoặc quý:
| Kỳ tính thuế | Điều kiện áp dụng | Thời hạn nộp (Chậm nhất) |
| Kê khai theo tháng | Tổ chức, cá nhân trả thu nhập có tổng số thuế TNCN đã khấu trừ trên 50 triệu đồng của năm trước. | Ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế. |
| Kê khai theo quý | Tổ chức, cá nhân trả thu nhập có tổng số thuế TNCN đã khấu trừ không vượt quá 50 triệu đồng của năm trước. | Ngày thứ 30 của quý tiếp theo quý phát sinh nghĩa vụ thuế. |
| Lưu ý | Tổ chức, cá nhân mới thành lập hoặc không đủ điều kiện xác định theo tháng/quý sẽ thực hiện kê khai theo quý trong năm đầu tiên. |
4. Hướng Dẫn Kê Khai Cơ Bản Trên Phần Mềm HTKK
Việc lập Tờ khai 06/TNCN thường được thực hiện thông qua phần mềm Hỗ trợ kê khai thuế (HTKK) của Tổng cục Thuế.
| Bước | Nội dung thực hiện |
| Bước 1 | Đăng nhập phần mềm HTKK, chọn chức năng "Thuế Thu nhập cá nhân". |
| Bước 2 | Chọn "Tờ khai khấu trừ thuế TNCN (06/TNCN) (TT80/2021)". |
| Bước 3 | Chọn kỳ kê khai (Tháng/Quý) và Năm tương ứng. |
| Bước 4 | Nhập liệu vào các chỉ tiêu: Căn cứ vào sổ sách kế toán và chứng từ khấu trừ thuế, nhập tổng số thu nhập tính thuế và tổng số thuế đã khấu trừ theo từng nguồn thu nhập (Đầu tư vốn, Chứng khoán, Bản quyền, v.v.) vào các chỉ tiêu tương ứng [29] đến [40]. |
| Bước 5 | Sau khi nhập liệu, nhấn "Ghi" và "Kết xuất XML" để có file nộp qua Cổng thông tin Thuế điện tử. |
Link download: Tờ khai thuế thu nhập cá nhân 06/TNCN
Lưu ý quan trọng
-
Tờ khai 06/TNCN là tờ khai khấu trừ thuế (khai và nộp thay cho cá nhân), không phải tờ khai quyết toán thuế.
-
Trường hợp cá nhân nhận thu nhập tự mình kê khai và nộp thuế, thì tổ chức/cá nhân trả thu nhập không phải nộp Tờ khai 06/TNCN (ví dụ: cá nhân nhận chuyển nhượng chứng khoán tự nộp thuế 0.1% theo từng lần phát sinh).
-
Các chỉ tiêu trên tờ khai cần được kê khai chính xác, đầy đủ dựa trên chứng từ khấu trừ thuế đã cấp cho người nộp thuế.
Nếu bạn cần hướng dẫn chi tiết cách tính thuế TNCN cho từng nguồn thu nhập (ví dụ: cách tính thuế từ đầu tư vốn) để nhập vào Tờ khai 06/TNCN, tôi sẵn lòng hỗ trợ.
Bạn muốn tôi hướng dẫn cụ thể cách tính thuế cho một trong các nguồn thu nhập được kê khai trên Mẫu 06/TNCN không?
Anh chị tham khảo thêm:
⇒ Hợp đồng Đăng ký Mua Cổ phần
⇒ Hợp đồng dịch vụ tổng hợp
⇒ Mẫu hợp đồng thuê MC
⇒ dịch vụ cập nhật địa chỉ công ty




