

Mẫu 01/GHAN văn bản đề nghị gia hạn nộp thuế mới nhất
Trong bối cảnh kinh tế có nhiều biến động, việc quản lý tài chính và nghĩa vụ thuế là một trong những ưu tiên hàng đầu của các doanh nghiệp và cá nhân. Để hỗ trợ người nộp thuế vượt qua khó khăn, pháp luật thuế Việt Nam đã có những quy định về việc gia hạn nộp thuế. Trong đó, Mẫu 01/GHAN là văn bản quan trọng nhất mà người nộp thuế cần sử dụng khi đề nghị gia hạn. Bài viết này sẽ cung cấp thông tin chi tiết về Mẫu 01/GHAN mới nhất và những điều cần lưu ý.
1. Mẫu 01/GHAN là gì?
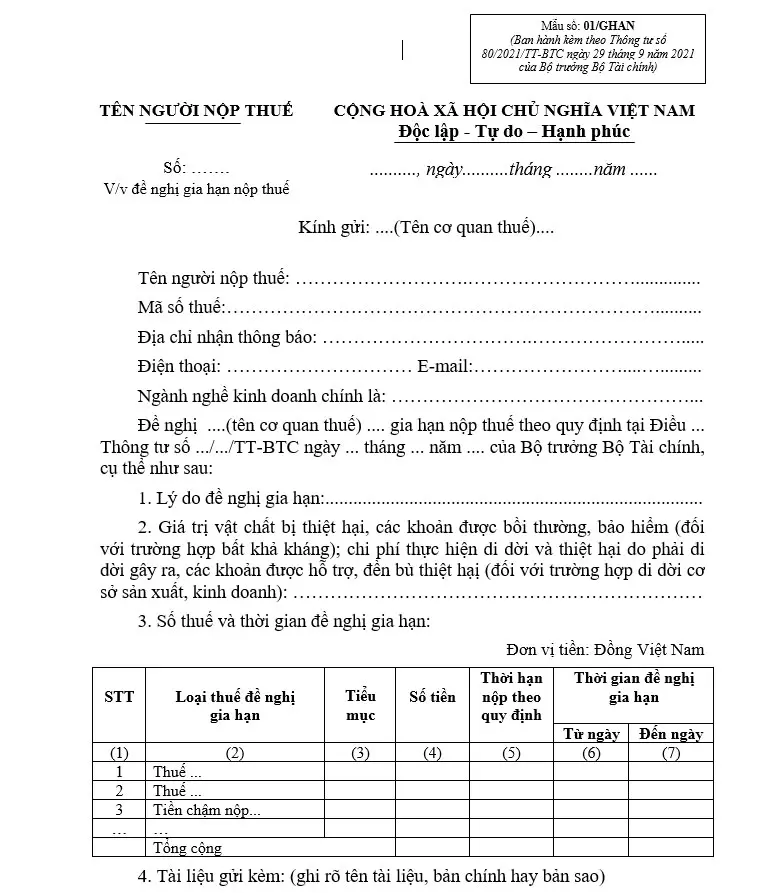
Mẫu 01/GHAN là "Giấy đề nghị gia hạn nộp thuế và tiền thuê đất" được ban hành kèm theo Phụ lục I Thông tư 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính. Đây là văn bản chính thức mà người nộp thuế (bao gồm doanh nghiệp, tổ chức, cá nhân, hộ kinh doanh) sử dụng để đề nghị cơ quan thuế có thẩm quyền xem xét cho phép gia hạn thời gian nộp các khoản thuế, tiền thuê đất khi gặp phải các trường hợp bất khả kháng hoặc khó khăn đặc biệt theo quy định của pháp luật.
Việc sử dụng đúng mẫu và điền đầy đủ, chính xác thông tin là yếu tố then chốt để hồ sơ đề nghị gia hạn được chấp thuận.
2. Cơ sở pháp lý cho việc gia hạn nộp thuế
Việc gia hạn nộp thuế được quy định cụ thể tại:
-
Luật Quản lý thuế số 38/2019/QH14 ngày 13/6/2019: Điều 62 quy định về các trường hợp được gia hạn nộp thuế và hồ sơ gia hạn nộp thuế.
-
Thông tư 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính: Hướng dẫn chi tiết thi hành một số điều của Luật Quản lý thuế, trong đó có quy định về Mẫu 01/GHAN và thủ tục gia hạn nộp thuế.
3. Các trường hợp được gia hạn nộp thuế
Theo quy định của pháp luật hiện hành, người nộp thuế được xem xét gia hạn nộp thuế trong các trường hợp sau:
-
Bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp trường hợp bất khả kháng:
-
Thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ.
-
Các trường hợp bất khả kháng khác theo quy định của Chính phủ.
-
Thời gian gia hạn không quá 02 năm kể từ ngày hết thời hạn nộp thuế.
-
-
Phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh.
-
Thời gian gia hạn không quá 01 năm kể từ ngày hết thời hạn nộp thuế.
-
4. Hồ sơ đề nghị gia hạn nộp thuế (kèm theo Mẫu 01/GHAN)
Ngoài Mẫu 01/GHAN, người nộp thuế cần chuẩn bị các tài liệu kèm theo tùy thuộc vào từng trường hợp cụ thể:
4.1. Đối với trường hợp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ:
-
Văn bản xác nhận về thời gian, địa điểm xảy ra thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ của cơ quan có thẩm quyền (bản chính hoặc bản sao có xác nhận của người nộp thuế).
-
Văn bản xác định giá trị vật chất bị thiệt hại do người nộp thuế hoặc người đại diện hợp pháp của người nộp thuế lập và chịu trách nhiệm về tính chính xác của số liệu.
-
Văn bản quy định trách nhiệm của tổ chức, cá nhân phải bồi thường thiệt hại (nếu có) (bản chính hoặc bản sao có xác nhận của người nộp thuế).
-
Các chứng từ liên quan đến việc bồi thường thiệt hại (nếu có) (bản chính hoặc bản sao có xác nhận của người nộp thuế).
4.2. Đối với trường hợp phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh:
-
Quyết định của cơ quan nhà nước có thẩm quyền về việc di dời cơ sở sản xuất, kinh doanh (bản chính hoặc bản sao có xác nhận của người nộp thuế).
-
Đề án hoặc phương án di dời, trong đó thể hiện rõ kế hoạch và tiến độ thực hiện di dời của người nộp thuế (bản chính hoặc bản sao có xác nhận của người nộp thuế).
Link download: Mẫu 01/GHAN
5. Hướng dẫn điền Mẫu 01/GHAN
Mẫu 01/GHAN được thiết kế rõ ràng với các mục cần điền. Người nộp thuế cần lưu ý các điểm sau:
-
Thông tin chung: Điền đầy đủ và chính xác tên người nộp thuế, mã số thuế, địa chỉ, số điện thoại, email, ngành nghề kinh doanh chính.
-
Kính gửi: Ghi rõ tên cơ quan thuế quản lý trực tiếp.
-
Lý do đề nghị gia hạn: Trình bày ngắn gọn, súc tích lý do đề nghị gia hạn, viện dẫn điều khoản pháp luật liên quan (ví dụ: "do bị thiệt hại vật chất bởi thiên tai theo quy định tại điểm a khoản 1 Điều 62 Luật Quản lý thuế").
-
Giá trị thiệt hại/chi phí di dời: Kê khai chi tiết các khoản thiệt hại vật chất hoặc chi phí di dời, các khoản được bồi thường/hỗ trợ (nếu có).
-
Số thuế và thời gian đề nghị gia hạn: Liệt kê từng loại thuế, tiểu mục, số tiền cụ thể và thời gian đề nghị gia hạn (từ ngày... đến ngày...). Đảm bảo số tiền và thời gian đề nghị phù hợp với quy định và tình hình thực tế.
-
Tài liệu gửi kèm: Liệt kê rõ ràng tên từng tài liệu, ghi chú là bản chính hay bản sao có xác nhận.
-
Cam kết và ký tên: Người nộp thuế hoặc đại diện hợp pháp ký, ghi rõ họ tên, chức vụ và đóng dấu (nếu có).
6. Nơi nộp hồ sơ
Hồ sơ đề nghị gia hạn nộp thuế (bao gồm Mẫu 01/GHAN và các tài liệu kèm theo) được nộp cho cơ quan thuế quản lý trực tiếp người nộp thuế. Việc nộp có thể thực hiện trực tiếp tại cơ quan thuế, qua đường bưu chính hoặc qua Cổng thông tin điện tử của Tổng cục Thuế (nếu có).
7. Một số lưu ý quan trọng
-
Thời điểm nộp: Người nộp thuế phải nộp hồ sơ đề nghị gia hạn nộp thuế chậm nhất là 30 ngày trước thời hạn nộp thuế hoặc thời hạn nộp tiền thuê đất.
-
Trách nhiệm của người nộp thuế: Người nộp thuế phải chịu trách nhiệm về tính chính xác, trung thực của hồ sơ đề nghị gia hạn.
-
Quyết định của cơ quan thuế: Trong thời hạn 10 ngày làm việc kể từ ngày nhận đủ hồ sơ, cơ quan thuế sẽ ban hành Quyết định gia hạn nộp thuế hoặc Thông báo không chấp thuận gia hạn nộp thuế. Trường hợp hồ sơ chưa đầy đủ, cơ quan thuế sẽ thông báo để người nộp thuế bổ sung.
-
Tiền chậm nộp: Trong thời gian được gia hạn nộp thuế, người nộp thuế không phải nộp tiền chậm nộp đối với số tiền thuế được gia hạn.
Anh chị tham khảo thêm:
⇒ Khóa học kế toán tổng hợp ở Bắc Ninh
⇒ dịch vụ thay đổi địa chỉ công ty tại cầu giấy
⇒ Mẫu hợp đồng chuyển nhượng toàn bộ dự án
⇒ bán hoa tươi thuế suất bao nhiêu
Kết luận
Mẫu 01/GHAN là công cụ pháp lý quan trọng giúp người nộp thuế thực hiện quyền đề nghị gia hạn nộp thuế khi gặp khó khăn. Việc nắm vững các quy định về trường hợp được gia hạn, hồ sơ cần thiết và cách thức điền mẫu sẽ giúp người nộp thuế hoàn thiện hồ sơ một cách chính xác, tăng khả năng được cơ quan thuế chấp thuận, từ đó giảm bớt áp lực tài chính và duy trì hoạt động sản xuất, kinh doanh hiệu quả.




