

Mẫu số 06/GTGT: Đăng ký áp dụng phương pháp tính thuế GTGT
Mẫu số 06/GTGT là một trong những biểu mẫu quan trọng trong công tác quản lý thuế Giá trị gia tăng (GTGT) tại Việt Nam. Nó đóng vai trò là văn bản thông báo hoặc đăng ký chính thức của doanh nghiệp (DN) gửi đến cơ quan thuế để xác định hoặc thay đổi phương pháp tính thuế GTGT áp dụng.
I. Mẫu 06/GTGT là gì và Mục đích sử dụng
Mẫu số 06/GTGT (Thông báo/Đăng ký áp dụng phương pháp tính thuế GTGT) được ban hành kèm theo Thông tư số 156/2013/TT-BTC (đã hết hiệu lực nhưng mẫu biểu vẫn được đề cập trong một số trường hợp chuyển đổi).
1. Vai trò cốt lõi
Mẫu 06/GTGT là căn cứ để cơ quan thuế xác định doanh nghiệp sẽ kê khai thuế GTGT theo một trong hai phương pháp:
-
Phương pháp khấu trừ: Số thuế phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ.
-
Phương pháp trực tiếp: Số thuế phải nộp = Tỷ lệ % nhân với Doanh thu.
2. Các trường hợp sử dụng Mẫu 06/GTGT (Theo quy định cũ và khi chuyển đổi)
Mẫu 06/GTGT trước đây được sử dụng chủ yếu trong các trường hợp sau:
-
Đăng ký tự nguyện áp dụng phương pháp khấu trừ: Doanh nghiệp có doanh thu chịu thuế GTGT hàng năm dưới mức ngưỡng theo quy định (thông thường là dưới 1 tỷ đồng) nhưng tự nguyện đăng ký áp dụng phương pháp khấu trừ.
-
Doanh nghiệp mới thành lập có đăng ký áp dụng phương pháp khấu trừ.
-
Chuyển đổi phương pháp tính thuế: Doanh nghiệp đang áp dụng phương pháp trực tiếp chuyển sang phương pháp khấu trừ hoặc ngược lại (cần xem xét kỹ các quy định hiện hành về việc chuyển đổi).
II. Sự thay đổi quan trọng về việc sử dụng Mẫu 06/GTGT (Quy định hiện hành)
Theo các quy định và hướng dẫn mới của cơ quan thuế, đặc biệt là theo Công văn số 4253/TCT-CS ngày 20/09/2017 của Tổng cục Thuế và các văn bản hướng dẫn Luật Quản lý thuế mới, việc sử dụng Mẫu 06/GTGT đã có sự thay đổi lớn:
1. Đối với Doanh nghiệp mới thành lập và đang hoạt động
-
Bãi bỏ việc nộp Mẫu 06/GTGT để đăng ký khấu trừ:
-
Các doanh nghiệp mới thành lập hoặc đang hoạt động đủ điều kiện áp dụng phương pháp khấu trừ không cần phải nộp Mẫu 06/GTGT để đăng ký phương pháp khấu trừ.
-
Việc xác định phương pháp tính thuế GTGT được thực hiện thông qua việc nộp Tờ khai thuế GTGT tương ứng:
-
Nếu nộp Tờ khai Mẫu 01/GTGT (ban hành kèm Thông tư 80/2021/TT-BTC): Doanh nghiệp được hiểu là đang áp dụng phương pháp Khấu trừ.
-
Nếu nộp Tờ khai Mẫu 04/GTGT (ban hành kèm Thông tư 80/2021/TT-BTC): Doanh nghiệp được hiểu là đang áp dụng phương pháp Trực tiếp trên doanh thu.
-
-
2. Trường hợp vẫn sử dụng Mẫu 06/GTGT
Mặc dù việc đăng ký ban đầu đã được đơn giản hóa, Mẫu 06/GTGT (hoặc văn bản tương đương) vẫn được sử dụng trong trường hợp doanh nghiệp thay đổi phương pháp tính thuế GTGT theo chu kỳ hoặc theo điều kiện phát sinh.
Ví dụ: Một DN đang áp dụng phương pháp trực tiếp do có doanh thu dưới 1 tỷ đồng, sau đó DN muốn chuyển sang phương pháp khấu trừ (vì đáp ứng các điều kiện về sổ sách, hóa đơn) thì vẫn cần có văn bản thông báo/đăng ký với cơ quan thuế để chính thức chuyển đổi.
III. Mẫu biểu và Hướng dẫn lập Mẫu 06/GTGT (Tham khảo)
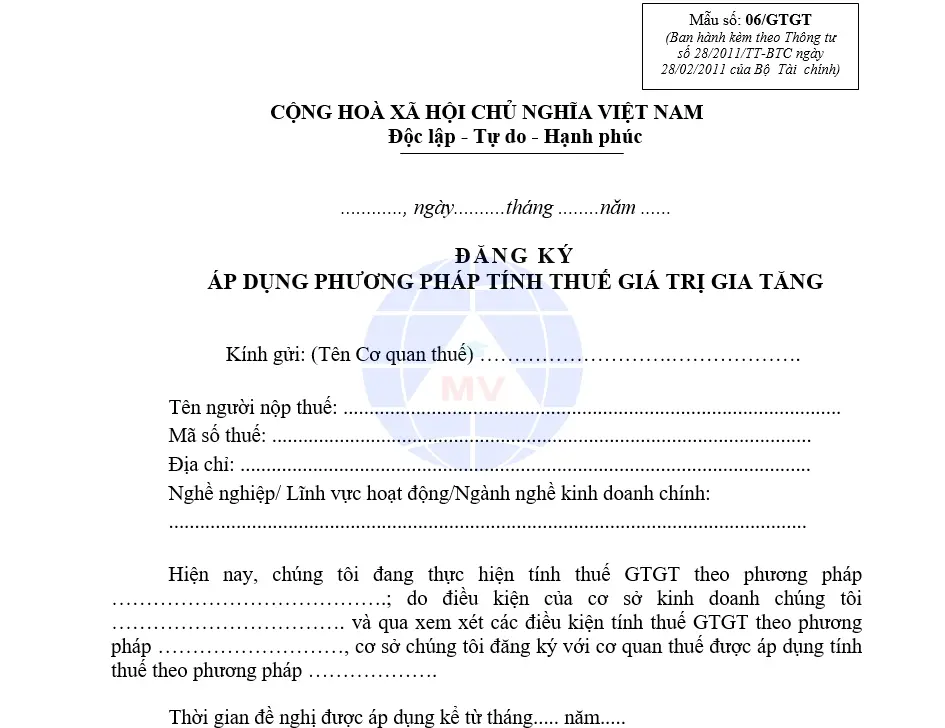
Dưới đây là cấu trúc cơ bản của Mẫu 06/GTGT để bạn hình dung, áp dụng khi cần thiết (Ví dụ: Chuyển đổi phương pháp):
| CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM |
| Độc lập – Tự do – Hạnh phúc |
| ************* |
| ĐĂNG KÝ/THÔNG BÁO ÁP DỤNG PHƯƠNG PHÁP TÍNH THUẾ GIÁ TRỊ GIA TĂNG |
1. Phần thông tin chung
-
Kính gửi: (Tên Cơ quan thuế quản lý trực tiếp)
-
Tên người nộp thuế: (Tên đầy đủ của Doanh nghiệp)
-
Mã số thuế:
-
Địa chỉ:
-
Nghề nghiệp/Lĩnh vực hoạt động chính:
2. Phần nội dung đăng ký/thông báo
Trình bày rõ lý do và sự thay đổi phương pháp:
"Hiện nay, chúng tôi đang thực hiện tính thuế GTGT theo phương pháp (Trực tiếp/Khấu trừ); do điều kiện của cơ sở kinh doanh chúng tôi (nêu lý do chuyển đổi: VD: đáp ứng đầy đủ điều kiện về kế toán, hóa đơn, chứng từ... hoặc doanh thu vượt ngưỡng/dưới ngưỡng quy định...), cơ sở chúng tôi đăng ký/thông báo với cơ quan thuế được áp dụng tính thuế theo phương pháp (Khấu trừ/Trực tiếp)."
-
Thời gian đề nghị được áp dụng kể từ: tháng... năm...
3. Cam kết và Chữ ký
-
Cam kết: "Chúng tôi xin cam kết thực hiện tính thuế, khai thuế và nộp thuế theo đúng quy định của Luật Quản lý thuế và các pháp luật thuế có liên quan..."
-
Ký tên, đóng dấu của Người nộp thuế hoặc Đại diện hợp pháp.
Link download: Mẫu số 06/GTGT
IV. Kết luận và Hành động tiếp theo
Mặc dù Mẫu 06/GTGT không còn là thủ tục bắt buộc đối với hầu hết các doanh nghiệp mới thành lập muốn áp dụng phương pháp khấu trừ, việc hiểu rõ vai trò của nó và các quy định liên quan là rất cần thiết.
Hành động quan trọng nhất hiện nay là:
-
Xác định điều kiện: Doanh nghiệp cần xác định rõ mình đủ điều kiện áp dụng phương pháp khấu trừ hay phương pháp trực tiếp theo các quy định hiện hành (về doanh thu, về đăng ký tự nguyện, về cơ sở vật chất...).
-
Lựa chọn Tờ khai: Nộp Tờ khai thuế GTGT theo phương pháp đã lựa chọn và đủ điều kiện (Mẫu 01/GTGT cho Khấu trừ, Mẫu 04/GTGT cho Trực tiếp).
Bạn có muốn tôi tìm kiếm chi tiết về điều kiện cụ thể để một doanh nghiệp mới thành lập áp dụng phương pháp Khấu trừ (Mẫu 01/GTGT) theo quy định mới nhất không?
Anh chị tham khảo thêm:
⇒ mẫu số S07-DN: Sổ quỹ tiền mặt
⇒ mẫu C2-05a/NS: Giấy nộp trả kinh phí
⇒ mẫu bảng dự trù kinh phí
⇒ tạm ngừng kinh doanh ở Quận Hai Bà Trưng




